금리인상 사이클이 본격화됐지만 은행들의 여수신 전략은 제각각이다. 금리인상 초기에는 대출금리가 먼저 뛰면서 예대마진이 확대되는 경향이 있지만 이번에는 총량 관리 완화, 증시 머니무브 대응 등 변수가 겹치면서 과거와 다른 흐름이 나타난다.
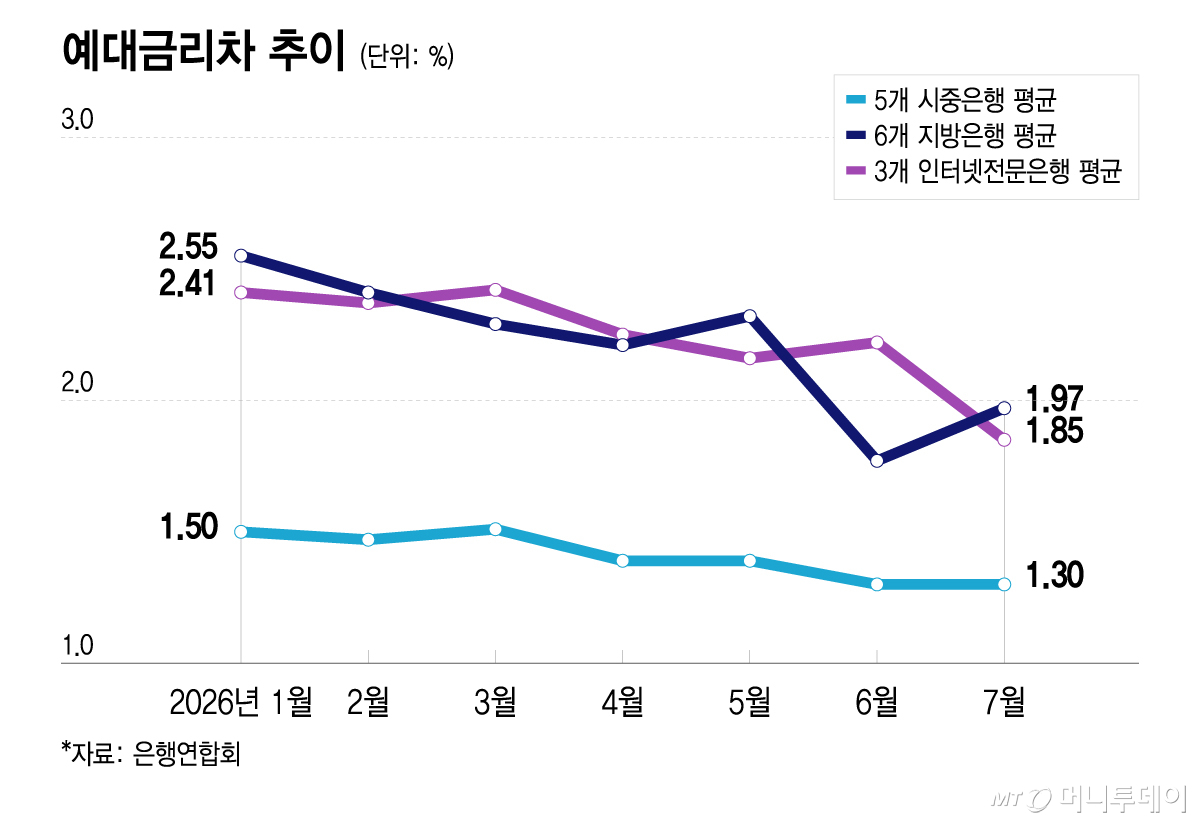
27일 은행연합회에 따르면 7월 신규취급액 기준 KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 가계예대금리차(정책금융 제외) 평균은 1.30%로 전월과 동일한 수준이다. 같은 기간 BNK부산·경남·iM뱅크·광주·전북·제주 등 6개 지방은행의 평균치는 1.97%로 0.20%포인트(P) 상승했고 카카오·케이·토스뱅크 등 3개 인터넷전문은행 평균치는 1.85%로 0.37%P 하락했다.
은행별로도 추세가 가지각색이다. 14개 은행 중 예대금리차가 확대된 은행은 NH농협·하나·제주·전북은행, iM·케이뱅크 등 6곳이었으며 나머지 8곳은 하락했다. 은행간 격차도 이전보다 크게 벌어졌다. 예대마진이 가장 높은 전북은행과 가장 낮은 iM뱅크 간 예대마진 차이는 지난 6월 2.85%P에서 7월 3.73%P로 벌어졌다.
통상 금리인상 사이클 초입에선 금융채에 연동된 대출금리가 먼저 오르면서 예대금리차가 벌어진다. 은행이 취급하는 가계대출의 상당수를 차지하는 주택담보대출 금리가 금융채에 연동되기 때문에 대출 금리가 먼저 뛴다. 7월 들어 한국은행이 기준금리 인상에 나서면서 대출금리 인상이 본격화됐지만 이번에는 통일된 흐름이 보이지 않는다. 은행들의 여수신 전략이 상이한 탓에 예대금리차가 천차만별이다. 이같은 경향은 내달 공개되는 8월 지표에 뚜렷해질 전망이다.
변수는 가계대출 총량 규제 변화다. 금융당국이 실수요자 공급을 위해 대출 총량규제를 완화하면서 일부 은행이 대출금리 인상 속도 조절에 나섰다. 금융당국이 가계대출 순증 목표치를 1.5%에서 3% 수준으로 높이면서 대출 여력이 커졌고 여유가 생긴 은행들은 대출금리를 낮춰 영업에 나섰다.
IBK기업은행은 지난 22일부터 주택관련 대출에 금리감면 특약을 확대 적용한다. 흔히 고정형으로 불리는 주담대 5년·10년 만기형에는 0.5%P를, 변동형에는 0.2%P 추가감면한다. 전세대출에는 고정형, 변동형 관계없이 감면폭을 0.3%P 확대한다. 앞서 농협은행은 대면 주담대와 신용대출의 상단을 각각 0.45%P, 0.20%P씩 하향 조정했다.
더욱이 상반기 주식시장 활황으로 증시로 옮겨간 자금을 되찾아오기 위해 수신금리를 선제적으로 올리는 움직임이 포착된다. NH농협은행은 비대면 예금 상품인 'NH올원e예금' 금리를 0.30%P 인상했으며 대면 예적금 상품 금리를 0.2~0.3%P 올렸다. 국민은행은 지난 14일 'KB star 정기예금' 금리를 0.6%P 올린데 이어 5영업일만인 21일 0.1%P 추가 인상했다. 앞서 우리은행도 WON플러스 예금의 금리를 두 차례에 걸쳐 0.30%P 올렸다. 신한은행과 하나은행도 각각 대표예금 상품의 금리를 0.20%P, 0.10%P씩 인상했다.
대출금리를 낮추고 수신금리를 높이는 은행들의 예대마진은 보합을 유지하거나 축소될 전망이다. 금융권 관계자는 "7월만 해도 총량 관리 부담이 있었지만 8~9월부터 수신금리를 올리고 있어 지표에 순차적으로 반영될 것"이라고 말했다.
반면 시중은행 중에서도 대출 총량 관리를 필요성이 높은 은행이나 중금리 대출 위주로 취급하는 지방·인터넷은행의 경우엔 대출금리를 당장 조절하기 어려워 예대마진이 커질 것이란 관측이 나온다.
지방은행 관계자는 "중금리 대출을 많이 취급하는 곳들은 금리가 기본적으로 높아 예대마진을 쉽게 조절하기 어렵다"며 "같은 지방은행이라도 회장 재선임 등 지배구조 이슈가 있는 곳들은 성과 지표를 보여줘야 하기에 상황이 다를 수 있다"고 말했다.