신한금융그룹이 장기간의 협상 끝에 롯데손해보험을 9000억원 수준에 품으면서 '아픈 손가락'이었던 손해보험 사업 체질 개선에 나선다. 한때 2조을 상회했던 롯데손보의 몸값이 낮아지면서 신한금융이 강조해온 '밸류업 2.0' 전략을 훼손하지 않는 수준에서 거래가 성사됐다는 평가다. 신한금융은 손보 부문을 키워 KB금융과의 비은행 경쟁력 격차를 좁히고 리딩금융으로 도약한다는 구상이다.
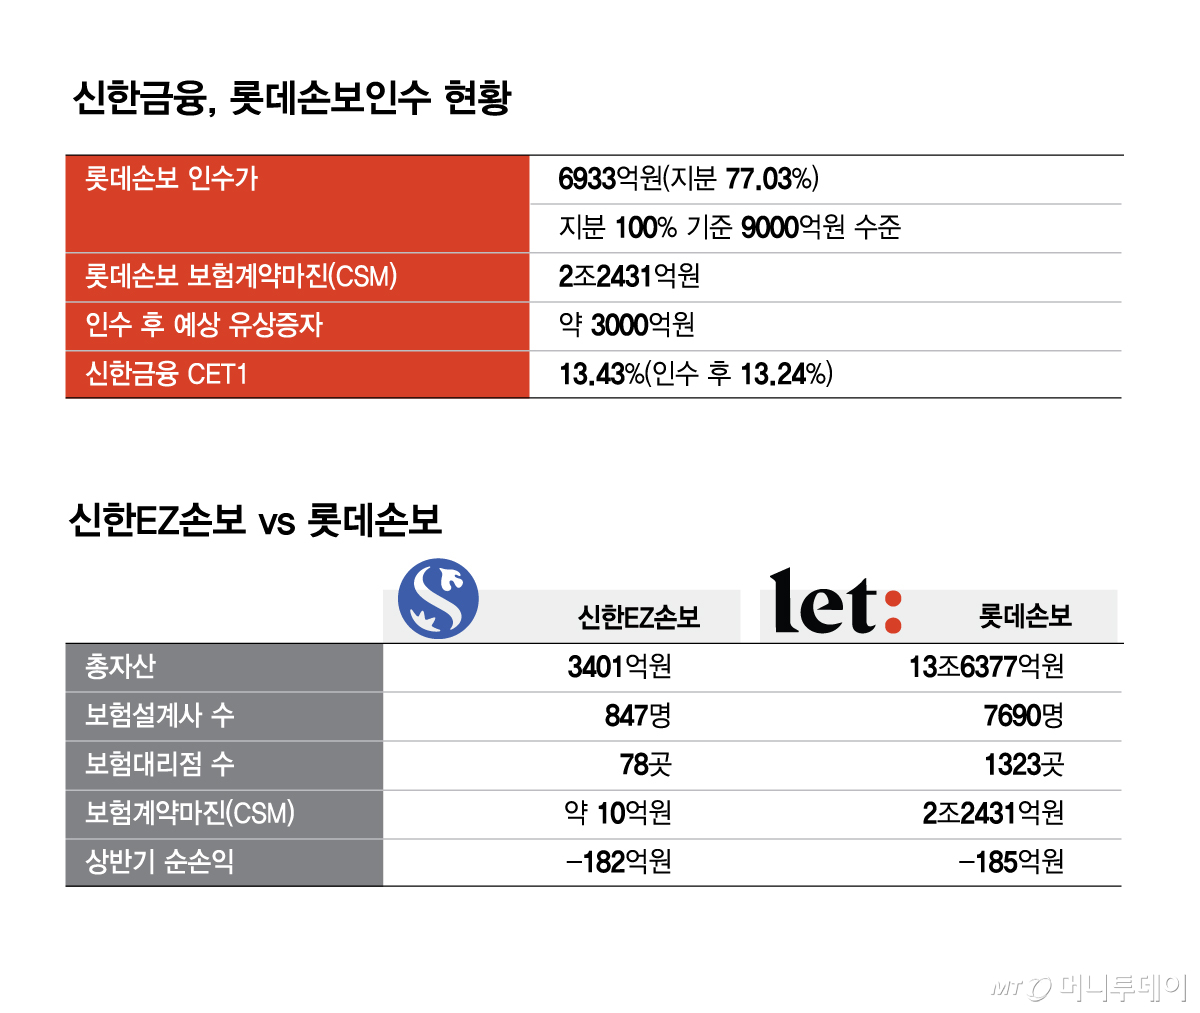
13일 금융권에 따르면 신한금융은 이날 이사회를 열고 롯데손보 인수를 의결했다. 신한금융은 JKL파트너스가 보유한 롯데손보 지분 77.04%를 6933억원에 인수하고, 금융당국 승인 등 필요한 절차를 거쳐 잔여 지분 22.96%를 추가 확보하기로 했다. 지분가치 100%를 기준으로 약 9000억원 규모다.
이번 거래는 신한금융이 인수가격의 상한선을 고수한 결과라는 평가다. 신한금융은 롯데손보의 재무건전성 문제와 인수 이후 추가 자본 투입 부담 등을 고려해 적정 가격을 산정해온 것으로 알려졌다. 지난 7월까지 진행된 단독 협상이 결렬된 이후에도 인수 가능성을 열어두면서 가격에 대해서는 물러서지 않았다. 협상이 길어지는 사이 매도자와 매수자의 가격 눈높이가 좁혀지면서 거래가 성사된 셈이다.
무엇보다 현재 리딩금융인 KB금융과의 경쟁력 격차를 좁히기 위해선 손보 경쟁력 강화가 불가피하단 문제의식이 크게 작용했다. KB금융은 KB손해보험을 주요 수익원으로 확보하고 있지만 신한금융은 이에 대응할 만한 손보 계열사가 사실상 없어 양 그룹의 실적 차이는 손보 차이라는 말이 따라다녔다. IFRS17 도입 이후 KB손해보험의 연간 순이익 규모가 기존 5000억원에서 1조원 규모로 커진 것도 뼈아팠다.
신한금융의 손보 계열사인 신한EZ손해보험은 자산 규모가 3401억원에 불과하다. 반면 롯데손보의 자산은 14조원에 달한다. 신한금융은 신한EZ손보에 지난해 1000억원 규모의 유상증자를 진행하는 등 자본을 쏟아부었지만 올해 상반기 182억원 적자를 기록하는 등 고전을 이어갔다.
신한금융은 신한EZ손보에 향후 5~6년간 약 3000억원의 추가 자본 투입이 필요하다고 추산한 것으로 알려졌다. 어차피 투입해야 할 자본이라면 이미 영업 기반을 갖춘 롯데손보에 투자하는 편이 효율적이라는 판단이다. 이에 따라 인수 이후 롯데손보에 약 3000억원의 유상증자를 추진해 손보 사업의 수익성을 높인다는 구상이다. 신한금융은 롯데손보를 완전자회사로 편입한 뒤 신한EZ손보와 통합을 추진할 계획이다.
신한금융은 롯데손보가 약 7000명 규모의 보험설계사 조직을 보유하고 있단 점에서 매각 장기화와 재무건전성 부담 등으로 위축됐던 영업력을 정상화하고 신한라이프의 보험 영업 역량, 그룹의 자산운용 노하우 등을 접목하면 수익성을 끌어올릴 여지가 크다고 보고 있다. 신한금융의 통합 금융 플랫폼인 '슈퍼SOL'을 통한 교차판매 등의 시너지도 기대하고 있다.
신한금융 관계자는 "인수 이후 자본을 투입하더라도 기존 손보 사업에 자본을 계속 투입하는 것보다 효율적인 방안을 찾은 것"이라며 "롯데손보의 영업 기반을 정상화하면 그룹의 비은행 이익 기여도를 높일 수 있을 것"이라고 말했다.
이번 인수는 신한금융이 추진하는 '밸류업 2.0' 전략과도 맞닿아 있다. 신한금융은 단순히 순이익 규모를 늘리는 데 그치지 않고 자기자본이익률(ROE)을 높이는 데 경영의 초점을 맞추고 있다. 이를 위해 기존 사업의 자체 성장뿐 아니라 필요할 경우 인수합병(M&A)을 통한 비유기적 성장도 추진한다는 방침이다.
신한금융은 연간 순이익이 수조원에 달하는 만큼 기존 사업에서 비이자이익을 수백억원 늘리는 것만으로는 ROE를 획기적으로 개선하기 어렵다고 보고 있다. 반면 그룹 차원의 신주 발행 없이 보유 자본을 활용해 이익 창출력이 있는 회사를 인수한다면 기존 주주의 지분 희석 없이 주당순이익(EPS)을 높일 수 있다.
과거 LG카드나 오렌지라이프 인수 당시와 달리 그룹의 자본 규모가 커지면서 외부 증자 없이도 일정 규모의 M&A를 감당할 여력이 생겼다는 점도 배경이다. 신한금융은 이번 롯데손보 인수에 따른 보통주자본(CET1) 비율 하락폭을 약 0.19%포인트로 추산하고 있으며, 기존 자본 여력과 향후 이익 창출을 통해 부담을 관리할 수 있다고 판단한 것으로 알려졌다.
다만 롯데손보 인수가 실제 ROE 개선으로 이어지기까지는 시간이 필요할 전망이다. 인수대금과 추가 자본 투입 부담을 상쇄할 만큼 이익을 창출해야 하기 때문이다. 금융권 관계자는 "신한금융으로선 손보 정상화가 필수불가결한 목표였는데, 신한EZ손보 정상화에 어차피 자본이 들어갈 수밖에 없기 때문에 롯데손보와 묶어서 가는 게 자본 효율성 면에서 낫다고 판단한 것"이라고 분석했다.