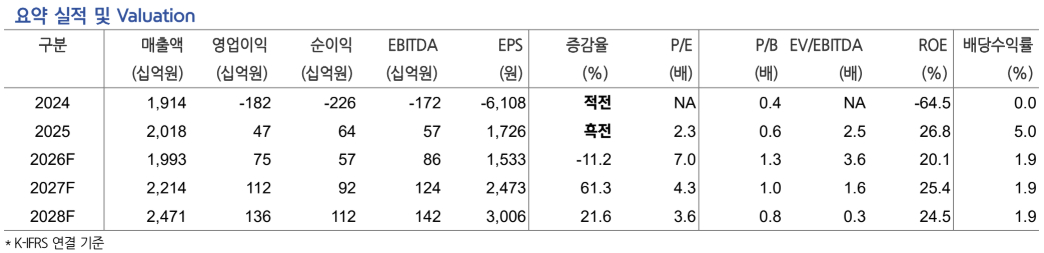
현대차증권은 금호건설에 대해 수주확대에 따른 수익 성장이 기대된다며 투자의견을 매수로 유지하고 목표주가를 기존 5700원에서 1만5000원으로 상향한다고 17일 밝혔다.
금호건설의 3분기 연결 매출은 전년동기대비 5.5% 감소한 4945억원, 영업이익은 44.4% 증가한 222억원을 기록했다.
현대차증권에 따르면 금호건설은 주택부문에서 양호한 수익성이 지속되고 있다. 건축부문은 LH 민참 사업 매출 비중이 높아짐에 따라 수익성 개선이 가능하다. 공공주택 발주 증가에 더해 반도체 클러스터 관련 인프라 및 신공항 건설 등 국내 대형 인프라 사업이 추진 중인 가운데 금호건설의 참여 가능성이 있는 상황이다.
금호건설의 올해 3분기 누적기준 공공주택 수주금액은 1조4000억원에 이른다. 현대차증권은 정부의 민참사업 중심 공공주택 발주 확대 기조가 이어지고 있다. 현대차증권은 금호건설의 수주 물량이 내년 1조5000억원에서 2조원에 이를 것으로 봤다.
신동현 현대차증권 연구원은 "호남 반도체 클러스터 인프라 발주 풀에서 금호건설의 수주확보는 2008년 해외수주 물량인 6000억원을 충분히 상회할 것으로 예상된다"며 "무안 군공항 건설에도 입찰을 준비하고 있어 기대된다"고 말했다.