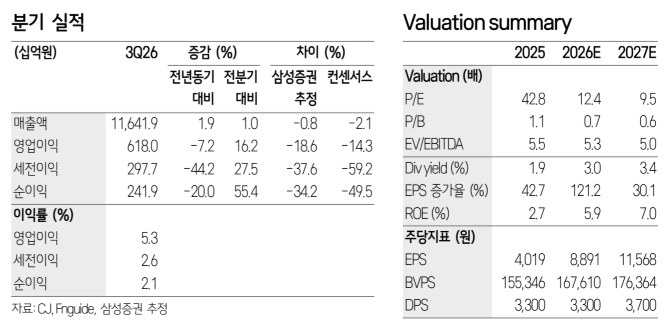
삼성증권은 CJ에 대해 CJ올리브영 기업가치 전망을 하향 조정하면서 목표주가를 기존 1만8000원에서 1만6000원으로 내린다고 18일 밝혔다. 다만 주주환원 기대와 CJ올리브영의 수익성 개선 가능성에 따라 매수 투자의견은 유지했다.
CJ의 3분기 연결 매출액은 전년동기대비 2% 증가한 11조6000억원, 영업이익은 전년동기대비 7% 감소한 6180억원을 각각 기록했다.
삼성증권에 따르면 CJ의 자회사이자 상장사인 CJ제일제당은 매출액 4조2000억원, 영업이익 2030억원을 기록했다. 만두 등 글로벌 전략 제품의 견조한 해외 매출이 지속됐고 비용은 효율적으로 관리됐다는 분석이다. CJ올리브영은 별도 매출액 1조7300억원, 순이익 1388억원을 기록했다. 온오프라인 실적이 모두 감소했다.
삼성증권은 CJ의 주가 할인율은 지난해 CJ올리브영의 자사주 매입 이전 시점 수준까지 확대된 상태라고 분석했다.
박세웅 삼성증권 연구원은 "CJ의 할인 해소를 위해선 내년 주총 무렵 발표할 주주환원 및 밸류업 정책 내용과 CJ올리브영의 수익성 개선, 북미 성과 가시화가 관건"이라며 "현재의 순자산가치(NAV) 할인율은 악재를 상당부분 반영한 것으로 보인다"고 말했다.