국고채 3년물 금리가 한 달 새 내린 가운데 카드·캐피탈사가 발행하는 여신전문금융회사채(여전채) 금리가 더 큰 폭으로 하락(가격 상승)했다. 금리 고점기라는 인식과 대기업 여유자금의 채권시장 유입이 채권 수급에 민감한 상품군인 여전채 금리를 빠르게 낮춘 것으로 풀이된다.
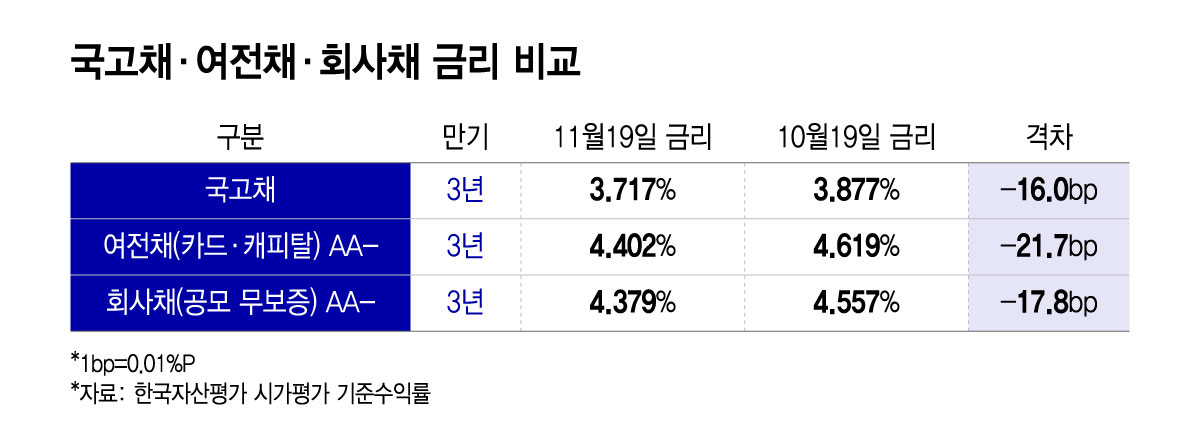
22일 한국자산평가에 따르면 신용등급 AA-급 여전채 3년물 금리는 19일 4.402%로 지난달 19일 대비 21.7bp(1bp=0.01%포인트) 내렸다. 같은 기간 국고채 3년물 금리는 3.717%로 16.0bp, AA-급 공모 회사채 3년물 금리는 4.379%로 17.8bp 각각 하락했다. 이로써 AA-급 여전채 3년물과 국고채 3년물의 금리 차이(신용스프레드)는 68.5bp로 5.7bp 줄었다. 같은 등급 여전채와 회사채의 3년물 금리 차이는 2.3bp로 3.9bp 축소됐다.
카드·캐피탈사는 예금을 받을 수 없어 자금 조달의 상당 부분을 채권 발행에 의존하고 채권 발행 빈도도 높다. 신규 채권 공급이 지속되는 만큼 기관투자자의 매수 수요에 따라 발행금리가 수시로 조정된다. 매매가 활발한 투자신탁의 보유 비중도 높아 시장 수급 변화가 금리에 빠르게 반영되는 채권으로 꼽힌다.
여전채 금리가 국고채 금리보다 가파르게 내려온 배경으로는 대기업 여유자금과 채권형 펀드 자금이 꼽힌다. 금융투자업계에 따르면 SK하이닉스는 지난달 자산운용사 6곳에 5000억원씩 모두 3조원의 채권 운용을 맡긴 것으로 전해졌다. 투자 대상으로는 신용등급 AA0 이상, 만기 3~4년의 은행계 카드사 채권이 선호된 것으로 알려졌다.
4분기에 줄어들 것으로 예상됐던 채권형 펀드 자금이 오히려 늘면서 회사채·은행채·여전채 등 신용채권을 사들일 여력이 커졌다는 분석도 나온다. 채권 금리가 높아진 데다 주식시장 변동성까지 커지면서 채권형 펀드 수요가 높아졌다. 연말에는 기관투자자들이 장부를 마감하면서 채권형 펀드 자금이 빠져나가는 게 일반적이지만 올해 연말은 이례적으로 채권형 펀드 자금 유입이 이어지고 있는 것으로 알려졌다.
회사채 발행은 연말 비수기로 크게 줄었지만 포스코퓨처엠(AA-)은 1000억원 모집에 4500억원의 주문이 몰려 발행액을 2000억원으로 늘렸다.
현대차증권은 국고채와의 스프레드(금리 격차)가 여전채를 중심으로 줄었다며 기준금리 인상이 다음해 상반기 안에 끝날 것이라는 기대가 투자심리를 되살렸다고 분석했다. 오는 26일 한국은행 금융통화위원회와 12월 미국 연방공개시장위원회(FOMC)에서 금리 인상 가능성이 높지만 신용채권에 매수세가 들어오고 있어 신용스프레드가 소폭 줄어드는 흐름이 이어질 것으로 관측했다. 다만 전쟁·유가에 따른 물가 불안으로 추가 금리 인상 우려가 남아 있다는 경계감도 존재한다.