# A씨는 접촉사고로 중형 승용차를 닷새간 정비소에 맡겼다. 보험사가 인정하는 동급 렌터카의 통상 대차료를 하루 12만원이라고 가정하면 닷새 비용은 60만원이다. A씨는 출퇴근에 대중교통을 이용할 수 있어 렌터카를 빌리지 않았다. 대신 자동차보험 약관에 따라 대차료의 35%인 약 21만원을 교통비로 현금 보상받았다.
자동차 사고로 차량을 수리하는 동안 렌터카를 이용하지 않더라도 보험사가 인정하는 대차료의 35%를 교통비로 받을 수 있다. 추석 연휴를 앞두고 장거리 운전이 늘어나는 만큼 사고 이후 받을 수 있는 자동차보험 보상 내용을 알아둘 필요가 있다.
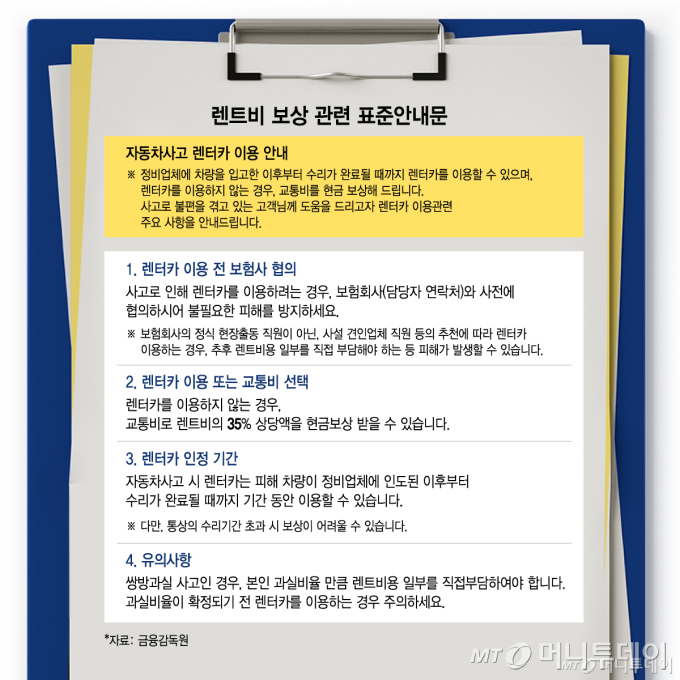
24일 금융권에 따르면 금융감독원은 올해 자동차사고 피해자에게 렌터카 관련 보상 내용을 쉽게 알리기 위한 '렌트비 보상 관련 표준안내문'을 마련했다. 사고 접수 직후 보험회사가 피해자에게 렌터카 이용 절차와 렌트비 또는 교통비 선택 가능 여부, 렌터카 인정 기간 등을 안내하도록 했다.
표준안내문에 따르면 피해 차량을 수리하는 동안 렌터카를 이용하지 않으면 렌트비의 35% 상당액을 교통비로 현금 보상받을 수 있다. 사고 이후 차량을 운행할 일이 적거나 입원 등으로 운전하기 어려운 경우에는 렌터카보다 교통비를 선택하는 게 실익이 클 수 있다.
렌터카를 이용한다고 비용 전액이 항상 보험금으로 지급되는 것은 아니다. 대차료는 피해 차량과 배기량과 연식이 비슷한 동급 차량을 기준으로 산정한다. 인정 기간도 차량을 정비업체에 입고한 때부터 수리가 끝날 때까지다. 정비업체에 차량을 맡기기 전부터 렌터카를 이용했다면 해당 기간의 비용은 보상받지 못할 수 있다.
실제로 금감원에는 사설 견인업체 직원의 권유로 차량을 정비업체에 입고하기 전부터 렌터카를 이용했다가 일부 비용을 직접 부담한 사례가 접수됐다. 사고 현장에서 특정 렌터카 업체 이용을 권유받더라도 즉시 계약할 필요는 없다. 렌터카와 교통비 가운데 어떤 방식으로 보상받을지도 현장에서 결정하지 않고 고민한 뒤 보험회사에 문의한 뒤 결정할 수 있다.
과실비율도 확인해야 한다. 쌍방과실 사고에서 렌터카를 이용하면 본인 과실비율에 해당하는 렌트비는 직접 부담해야 한다. 반면 교통비는 본인 과실만큼을 제외한 금액을 현금으로 보상받을 수 있다. 과실비율이 확정되기 전 렌터카를 이용했다가 예상하지 못한 비용이 생길 수 있는 셈이다.
사고가 났다고 모든 경우에 렌트비를 받을 수 있는 것도 아니다. 구조물 충격 등 자차 단독사고의 경우 자기차량손해 담보에서 수리비는 보상하지만 렌트비는 지급하지 않는다. 실제 수리하지 않고 추정 수리비인 미수선수리비를 받는 경우에도 렌트비 보상 대상에서 제외한다.
금감원은 렌터카 이용 여부를 사고 현장에서 바로 결정할 필요는 없다고 안내한다. 특히 사설 견인업체 등의 권유만 믿고 렌터카를 이용했다가 비용을 직접 부담하는 피해를 막기 위해 보험회사가 사고 접수 단계에서 보상기준을 충분히 안내하도록 점검을 이어갈 방침이다.