'700종신' 보험 판매 중단 여파가 생명보험업계 전반으로 확산하고 있다. 해당 상품에 대한 의존도가 높았던 중소형 생보사들의 충격이 크다. 고액 수수료를 기대할 수 있었던 법인보험대리점(GA)은 달러보험 등 새로운 판매 상품을 찾으며 포트폴리오 재편에 나섰다.
5일 보험업계에 따르면 GA와 생명보험사들은 '700종신' 판매 중단 이후 달러보험 등 대체 상품 발굴에 나서고 있다. 전체 판매 실적의 70~80%를 '700종신'에 의존했던 것으로 알려진 iM라이프나 푸본현대생명, DB생명 등 중소형 생보사들은 마땅한 대안조차 없어 고민이 크다.
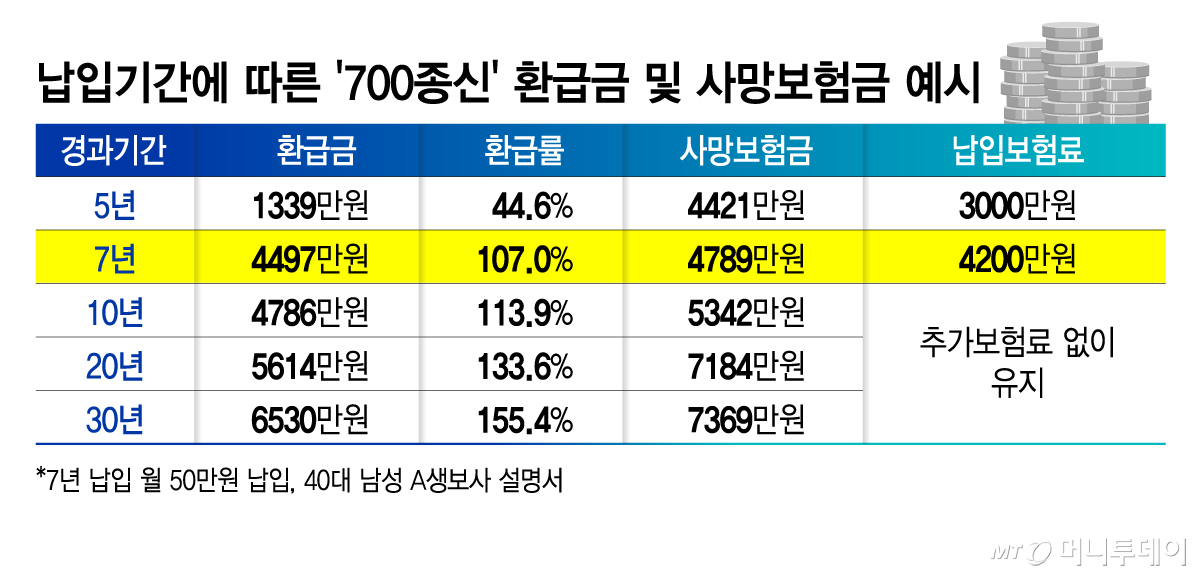
'700종신'은 7년 등 일정 기간 보험료를 납입하면 100% 환급을 받을 수 있도록 설계된 상품이다. 단기간에 납입한 보험료를 더 일찍 돌려받을 수 있고 종신보험의 보장 기능까지 더해지면서 시장에서 인기를 끌었다. 지난해 12개 생보사가 판매한 7년 환급형 종신보험의 수입보험료는 9500억원으로 전년 3100억원에 비해 3배 이상 늘었다. 하지만 금융당국이 보험사들의 예상보다 높은 해지율과 불완전판매 가능성을 우려하면서 지난달 21일부터 신규 판매가 중단됐다.
보험사들은 대체 상품을 준비할 시간도 없이 판매가 중단됐다며 불만을 나타내고 있다. 반면 금융당국은 판매 중단을 앞둔 절판 마케팅과 그에 따른 소비자 피해를 막기 위해 불가피한 조치였다는 입장이다. 이에 자체 영업 기반이 상대적으로 약한 중소형 생보사들은 주력 상품을 대체할 만한 상품을 찾지 못해 실적 공백에 대한 우려가 커지고 있다.
한 생보사 관계자는 "대형 생보사는 오히려 상품 포트폴리오가 다양해 타격이 상대적으로 크지 않을 수 있다"며 "반면 중소형사는 최근 '700종신'만 팔았다고 해도 과언이 아닐 정도라 당장 실적을 대체할 상품을 찾기도 쉽지 않은 상황"이라고 말했다.
GA와 설계사들의 혼란도 커지고 있다. '700종신'은 건당 보험료가 큰 상품인 만큼 판매 수수료 수익을 확보하기 용이해 GA와 설계사들의 주요 판매 상품으로 자리 잡았다. 예를 들어 월납보험료가 50만원인 상품의 경우, 이른바 '1200%룰'에 따른 수수료 상한을 단순 적용하면 수수료가 최대 600만원 규모에 달한다. 주력 상품의 판매가 중단되면서 GA와 설계사들의 수익 감소 우려도 커지고 있다.
GA가 주목하는 대안 상품 중 하나는 달러보험이다. 달러보험은 보험료를 달러로 납입하고 보험금도 달러로 받는 상품이다. 최근 미국의 기준금리가 인상될 조짐에 주요 생보사들이 '달러보험'을 다시 밀고 있다. 달러보험은 달러로 보험료를 납입하고, 보험금을 지급받는 보험이다. 사망보험 같은 종신보험 기능을 갖고 있으면서 환율 리스크가 적은 달러 자산을 보유할 수 있다. 특히 금리 인상기엔 보험사들이 이율이 높아진 미국 국채 등에 투자하면서 더 높은 환급률을 기대할 수 있다. 보통 월 200~1000달러(28만~140만원)을 내는 가입자가 많다.
한 대형 GA 관계자는 "'700종신' 판매 중단으로 GA도 새로운 판매 상품을 찾아야 하는 상황"이라며 "월납보험료 규모가 크고 달러보험에 대한 관심도 높아지면서 현장에서도 관련 상품 판매를 확대하려고 노력하고 있다"고 말했다.