정책서민금융에서도 탈락한 최저신용자를 위한 '기초대출'의 기본 설계안이 나왔다. 신용평점 하위 10%에 연 2% 금리로 최대 300만원을 대출해주는 방식이다. 긴급한 생계 자금 100만원은 그냥 빌려주며 의료비·공과금 등 용도가 확인되면 200만원을 추가로 대출해준다. 이후 성실히 상환하면 최대 500만원까지 한도가 늘어난다.
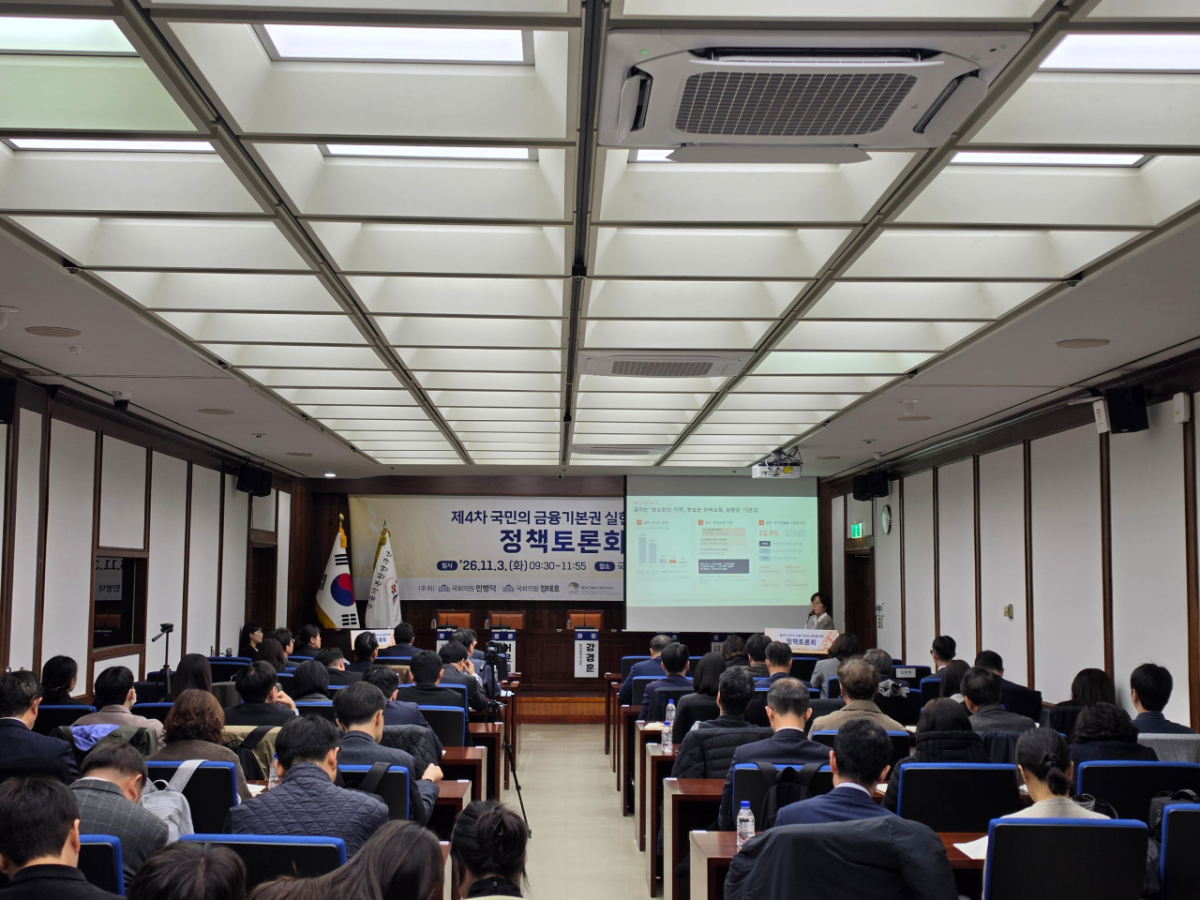
신용회복위원회는 3일 서울 여의도 국회에서 '제4차 국민의 금융기본권 실현을 위한 정책토론회'를 열고 이같은 내용의 기초대출 설계안을 공개했다. 이번 설계안은 신복위와 서민금융진흥원의 수탁연구 중간결과에 기반한다.
발표를 맡은 석희정 경기복지재단 연구위원은 재원이 남는데도 최저신용층에는 정책서민금융이 도달하지 않는다고 지적했다. 신용평점 하위 10%, 기준중위소득 75% 이하 약 230만명에게 햇살론 특례보증 등 정책서민금융이 도달하는 비율은 7.2%에 불과했다. 정책서민금융은 상환 능력을 심사하기에 요건을 갖춘 최저신용자라도 탈락할 수 있다.
이렇게 정책서민금융에서도 탈락한 최저신용자에게 국민의 기본권 개념으로서 돈을 빌려주자는 게 '기초대출'이다.
기초대출은 1단계인 표적형과 2단계인 확대형으로 구분된다. 1단계 표적형의 목적은 긴급자금 공급이다. 신용평점 하위 10%, 기준중위소득 75% 이하가 대상이며 한도는 최대 300만원이다. 금리는 연 2%, 방식은 직접 대출이다. 연간 예상 이용자 수는 약 9만~15만명이다.
다만 300만원이 신청자 모두에게 일괄적으로 지급되진 않는다. 긴급한 소액 자금 수요에 대응하는 100만원이 먼저 지급된다. 이후 의료비·주거비·교육비·공과금 등 용도를 확인하는 '용도특정자금'으로 200만원을 추가로 빌려준다. 이후 1년간 성실히 상환하면 최대 500만원 한도로 추가 대출을 지원한다.
확대형은 신용평점 하위 30%, 기준중위소득 100% 이하가 대상이다. 한도는 최대 1000만원이며 금리는 연 3% 이내다. 직접 대출이 아닌 90% 보증과 이차보전 형태로 지원된다. 연간 예상 이용자 수는 최대 약 99만명이다.
상환 방식은 5~10년의 장기간 원리금균등분할상환이다. 300만원을 연 2%, 5년간 균등분할상환하면 월 납입액은 5만2583원, 전체 이자는 15만5000원이 된다.
이 외에도 월 1만원이라도 납입하면 연체로 처리하지 않으며, 차주가 실직·질병·재난 등 생활 위기를 겪으면 상환을 6개월 유예하는 장치를 도입한다. 완제하면 납부한 이자의 절반을 돌려주는 혜택도 있다.
기초대출 개념을 담을 '국민기초금융보장법' 초안은 거의 완성됐다. 법안 완성도를 높인 뒤 민병덕 더불어민주당 의원이 대표 발의할 예정이다.
이날 토론회에는 '채무조정의 도덕적 해이' 연구도 발표됐다. 최승주 서울대 경제학부 교수가 2019~2025년 채무조정 확정 91만2473건을 분석한 결과, 실직·사업 악화 등 소득 충격으로 채무조정을 받은 비율이 약 64%였다. 투자·도박·과소비 등 '도덕적 해이'로 볼만한 사유로 채무조정을 받은 비율은 14.1%다. 다만 단순 투자 실패와 채무조정제도 악용은 구분해야 하므로 이들 14.1% 사례를 전부 도덕적해이로 볼 수 없다는 게 최 교수의 설명이다.
또 개인워크아웃 36만9455건을 대상으로 한 분석에서도 원금 감면율이 10%P(포인트) 높을수록 채무조정 효력 상실이 0.95%P 낮은 것으로 나타났다. 원금 감면을 많이 받을수록 중도에 채무조정이 깨지는 비율이 오히려 낮았다는 뜻이다.
김은경 신복위원장은 "채무 발생과 도덕적 해이 패턴에 대한 실증연구는 '빚을 조정해주면 갚지 않으려 할 것'이라는 오랜 질문에 데이터로 답할 것"이라고 밝혔다.