시중은행들이 내년도 경영전략 수립 막바지에 돌입한 가운데 개인사업자 대출 확대가 핵심 과제로 떠오르고 있다. 올해 생산적금융 기조에 맞춰 대기업대출을 적극적으로 늘렸다면 내년엔 포용금융 평가 본격화와 수익성 확보 필요성이 맞물려 사업자대출에 속도를 낼 예정이다.
8일 금융권에 따르면 대형 시중은행 가운데 A은행과 B은행의 기업여신그룹 내년도 경영계획에 사업자대출 확대를 핵심 과제로 포함했다.
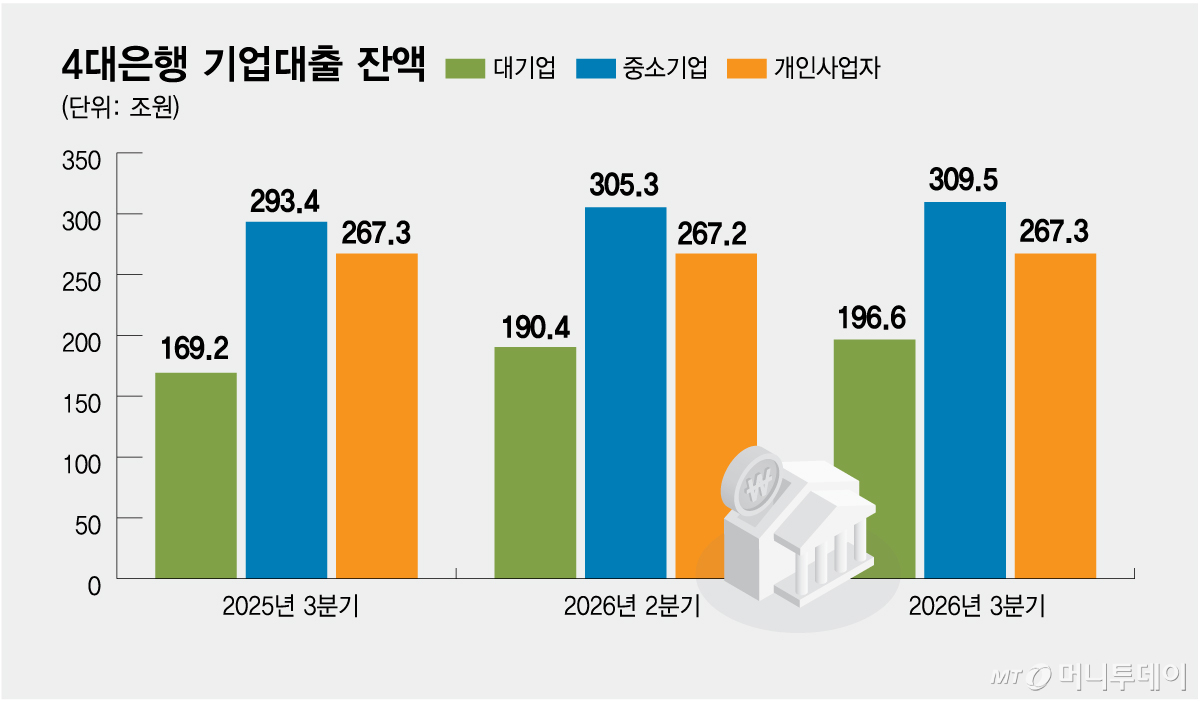
정부가 자금의 물줄기를 부동산에서 산업으로 돌리는 생산적금융을 강조하면서 올해 은행들은 기업대출 공급에 적극적으로 나섰다. 특히 고금리 환경에서 우량 기업을 차주로 확보하기 위해 은행 간 대출금리 경쟁이 치열하게 전개됐다. 대기업에는 조달비용과 맞먹는 수준의 낮은 대출금리를 제안했다는 후문이다. KB국민·신한·하나·우리 등 4대은행 팩트북에 따르면 3분기 말 기준 대기업대출 잔액은 1년 전보다 27조4000억원 증가하고 중소기업대출도 16조1000억원 늘었다.
반면 같은기간 4대은행의 사업자대출 잔액은 오히려 500억원 감소하며 뒷걸음질 쳤다. 그간 자영업자를 대상으로 한 사업자 대출은 인터넷전문은행들의 주된 먹거리였다. 인터넷은행은 대면 영업의 제한이 있는 탓에 법인대출 취급이 어려워 사업자대출을 수익원으로 삼았다. 시중은행은 리스크 관리를 이유로 사업자대출에 다소 소극적인 모습을 보여왔다.
그러나 최근 들어 시중은행들도 사업자대출 쪽에 관심을 기울이고 있다. 가장 큰 이유는 수익성이다. 가계대출 총량관리 규제 속에서 기업대출이 여신을 견인해야 하지만 금리 경쟁이 치열한 대기업 대출만으론 고마진을 확보하기 어렵다. 은행채 등 조달비용이 높아지며 무리하게 금리 경쟁을 이어가기도 부담이다.
실제로 4대은행 순이자마진(NIM) 평균치는 2분기말 1.62%에서 3분기 1.58%로 내려갔다. 대기업 대출의 무리한 확장이 NIM 하락 배경 중 하나로 꼽힌다. 곽성민 우리금융 최고재무책임자(CFO)는 3분기 실적 컨퍼런스콜에서 "대기업 대출을 늘린다는 전략 하에서 이자이익 뿐 아니라 비이자이익까지 늘린다는 '올인 마진' 전략으로 접근해 이번 분기 NIM에 부담이 됐다"고 밝혔다.
사업자대출은 아직 금리 경쟁이 심하지 않고 소액 공급, 단기형 구조라 수익성을 개선하기 더 나은 수단이라는 평가가 나온다. 아울러 사업자대출은 여신 수익뿐 아니라 리테일 고객 기반을 확대할 수 있다는 장점도 있다. 시중은행 경영기획 관계자는 "사업자대출은 리테일과도 연결이 된다"며 "사업주 개인의 자산관리(WM) 수요까지 흡수할 수 있다"고 말했다.
정부의 포용금융 실적 평가가 본격화되는 점도 사업자대출 공급을 압박하는 유인이다. 금융위는 올해부터 17개 은행들의 포용금융 실적에 대해 상대평가를 실시하며 내년부터 종합평가에 따른 순위 공개할 예정이다. 평가등급은 우수(S)·양호(A)·보통(B)·미흡(C) 등으로 나뉘며 '미흡'을 받은 하위권 은행은 서민금융진흥원 출연금을 20% 더 내는 페널티를 받는다.
은행권에선 적어도 꼴찌는 피해야 한다는 신경전이 치열하다. 관건은 역시나 평가에서 가장 큰 비중을 차지하는 '자금공급'(35%)와 '채무조정'(35%)이다. 소상공인·자영업자를 대상으로 공급하는 사업자대출 성과는 자금공급 성적으로 이어진다.
연체율 관리는 과제다. 4대은행의 개인사업자 대출 연체율 평균치는 0.54%로 전분기대비 0.04%포인트(P) 상승했으며 전년동기 대비로는 0.05%P 뛰었다. 현재까지 상승폭이 크진 않지만 고금리 기조 속 취약차주의 연체율 관리는 필수 과제다.
은행들은 보증서대출과 부동산 담보대출 등 리스크 관리가 용이한 상품을 중심으로 사업자대출 확대를 모색하고 있다. 우리은행은 지난달 사업자 대상 비대면 부동산담보대출 상품을 출시했으며 국민은행도 연내 관련 상품 출시를 준비 중이다. 시중은행 여신 관계자는 "연체율 등을 고려해 올해 사업자대출에 적극 나설 방침"이라며 "보증서 대출을 늘리는 방안을 검토 중"이라고 말했다.