코픽스(COFIX·자금조달비용지수) 금리는 오르고 은행채 금리는 내리면서 은행권 주택담보대출의 변동형 금리가 고정형보다 높아지는 역전 현상이 확대되고 있다. 신규 주담대의 약 66%가 변동금리로 취급되는 상황에서 차주들의 이자 부담이 커지고 있다.
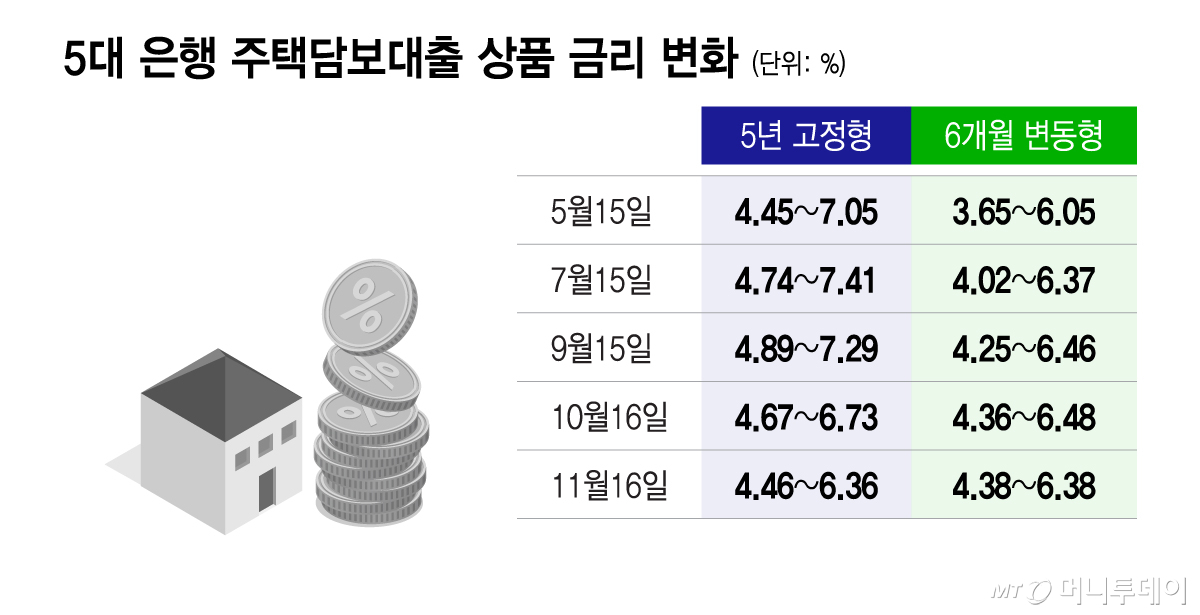
16일 금융권에 따르면 이날 KB국민·신한·하나·우리·NH농협 등 5대 은행의 변동형 주담대 금리 상단은 연 6.38%로 고정형 상단인 6.36%를 넘어섰다. 통상 금리 변동 위험을 줄일 수 있는 고정형의 금리가 더 높게 형성되지만 최근 변동형 상품이 더 비싸진 '역전'이 발생했다.
두 상품의 금리는 지난 9월부터 다른 방향으로 움직이고 있다. 5대 은행의 5년 고정형 주담대 금리는 지난 9월 15일 4.89~7.29%에서 10월 16일 4.67~6.73%, 이날 4.46~6.36%로 내려갔다.
반면 6개월 변동형 금리는 같은 기간 4.25~6.46%, 4.36~6.48%, 4.38~6.38%로 두 달간 하단이 0.13%p 상승했다.
고정형과 변동형의 방향이 엇갈리는 것은 금리 산정 기준과 반영 시점이 다르기 때문이다. 고정형은 채권시장의 금리 변화를 비교적 빠르게 반영한다. 반면 코픽스는 은행이 전월에 실제 조달한 예·적금과 은행채 등의 비용을 반영한다. 장기 금융채 금리가 내려가더라도 예금금리 인상으로 조달비용이 높아지면 코픽스 연동 변동형 금리는 오를 수 있다.
변동형 금리는 한동안 추가 상승할 가능성이 있다. 은행연합회가 이날 발표한 10월 신규취급액 기준 코픽스는 3.62%로 전월보다 0.19%포인트(p) 상승했다. 2024년 2월 이후 2년 8개월 만에 최고 수준이다. 지난 9월 0.25%p 오른 데 이어 두 달간 총 0.44%p 뛰었다. 국민은행과 우리은행은 이를 반영해 17일부터 해당 코픽스에 연동되는 변동형 주담대 금리를 0.19%p 인상한다.
은행권의 예금 유치 경쟁도 이어지면서 코픽스도 추가 상승 압력을 받을 전망이다. 신한은행은 지난달 최고 4.0%를 제공하는 '슈퍼SOL 웰컴 정기예금'의 1차 판매 한도 5000억원이 조기 소진되자 지난 9일부터 같은 규모로 추가 특판을 시작했다.
반면 은행채 금리는 9월까지 국내외 금리 인상 전망이 반영되면서 상승했지만, 10월 이후 정부가 국고채 발행을 줄이고 증시가 흔들리자 상대적으로 안전한 채권을 사려는 수요가 늘면서 금리가 내려갔다.
이런 가운데 신규 주담대 취급은 변동형에 집중돼 있다. 한국은행에 따르면 지난 9월 신규취급액 기준 주담대 변동금리 비중은 65.8%로 전월보다 1.1%p 상승했다. 고정금리 비중은 34.2%로 낮아졌다. 금리 변동 위험을 감수하는 변동형의 초기 금리마저 고정형보다 높아지는 구간이 생기면서 차주들의 선택도 복잡해졌다.
은행권 관계자는 "변동형은 금리가 오를 위험을 감수하는 대신 고정형보다 낮은 금리를 적용받는 이점이 있었는데, 최근에는 그 차이가 거의 사라졌다"며 "기존 변동형 차주들도 금리 재산정 시점에 이자 부담이 커질 수 있다"고 말했다.