국내 카드업계가 고성장을 지속했다면 한 해 약 73조원 결제 실적을 더 거뒀을 것이란 분석이 나왔다. 민간 소비 성장이 더딘 데다가 카드 결제 증가 속도도 느려지면서 관련 시장은 3년 넘게 저성장 국면에 머물렀다.
윤종문 여신금융연구소 실장은 20일 서울 중구 은행회관에서 열린 한국신용카드학회 콘퍼런스에서 고성장기 카드 이용액 증가율이 저성장기보다 평균 5.6%P(포인트) 높았다고 발표했다.
지난해 개인·법인의 신용·체크카드 결제액은 1306조원이다. 증가율 1%P 차이는 약 13조원이다. 두 시기 증가율 차이를 같은 기준으로 환산한 금액은 연 72조6000억원이다. 카드업계가 고성장기를 이어갔다면 연간 약 73조원 결제 실적을 더 낼 수 있었단 뜻이다.
윤 실장에 따르면 물가 상승 영향을 감안해 2023년 5월부터 올해 7월까지 39개월 연속 저성장이 이어졌다.
지난해에도 신용·체크카드 결제액은 전년 대비 53조원 늘었다. 하지만 증가율은 4.2%로 2022년(12.7%) 이후 3년 연속 낮아졌다. 소비 자체도 더디게 늘었다. 실질 민간소비의 전년 동기 대비 증가율은 2011년부터 2019년까지 평균 2.52%였다. 2023년 2분기부터 올해 2분기까지의 평균은 1.53%를 기록했다.
카드 사용 증가도 예전에 비해 더뎌졌다. 현금으로 장을 보던 사람이 카드를 쓰기 시작하면 씀씀이는 그대로여도 카드 결제액은 늘어난다. 과거에는 이 효과 덕에 소비가 조금만 늘어도 카드 시장이 더 빠르게 컸다.
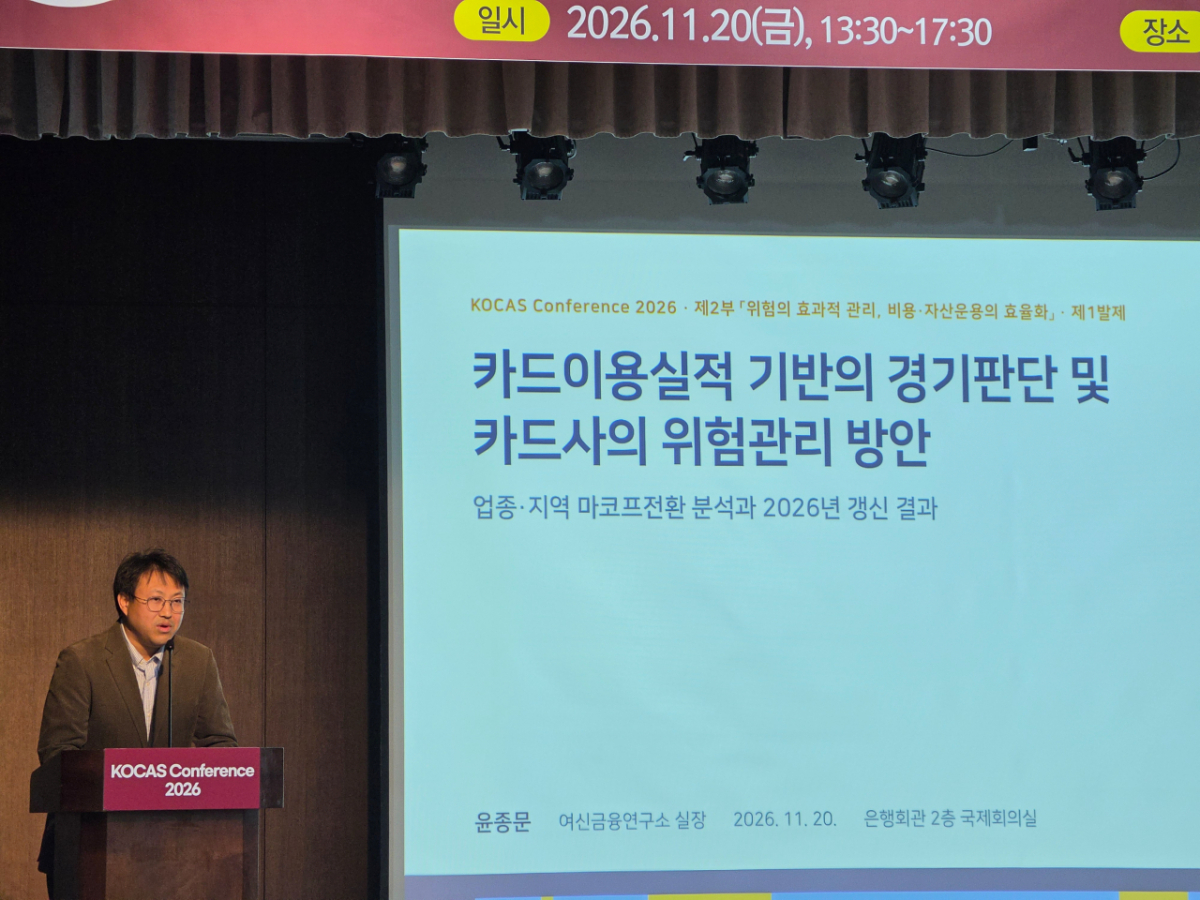
올해 상반기 명목 민간소비 대비 개인 신용카드 결제액 비율은 64.8%에 달했다. 이 비율은 2016년부터 2022년까지 연평균 2.1%P 올랐지만 2024년부터 올해 상반기까지는 상승 폭이 연평균 0.7%P에 그쳤다. 소비에서 카드 몫이 커지는 속도가 3분의1로 떨어진 셈이다.
윤 실장은 "최근 카드업계는 저성장 구간이면서 시장 금리가 높아지는 국면에 있다"며 "내년은 건전성과 영업에서 동시에 압박받을 것이고 수익성에 있어서 스트레스 테스트가 필요할 것"이라고 말했다.
카드사가 금리 상승기에 카드론(장기카드대출)으로 수익을 보충하기 쉽지 않다는 분석도 나왔다. 서지용 상명대 경영학부 교수가 2016년 1분기부터 지난해 3분기까지 전업 카드사 7곳을 분석한 결과 기준금리가 1%P 오를 때 카드채 평균 조달금리는 0.54%P, 카드론 평균 금리는 0.58%P 올랐다.
자금을 빌려오는 금리와 고객에게 받는 금리가 비슷한 폭으로 올라 연체 위험까지 감수하면서 대출을 늘릴 유인이 작다는 게 서 교수 해석이다.
실제로 기준금리가 1%P 오를 때 카드 자산에서 카드론 잔액이 차지하는 비중은 0.99%P 낮아졌다. 서 교수는 카드채 만기가 한 시기에 몰리지 않게 분산하고 고객의 상환 능력에 따라 대출 한도를 조정할 것을 제안했다.