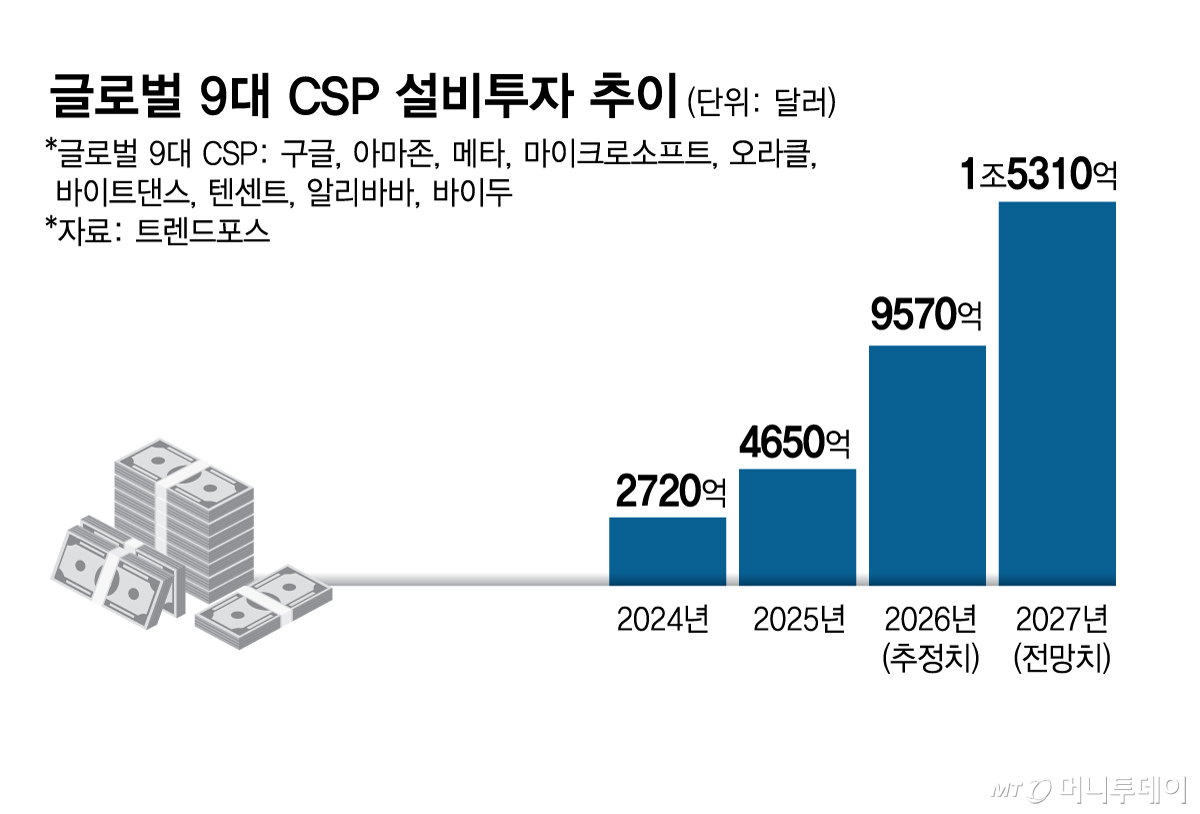
메모리 반도체(이하 메모리) 가격이 올해 4분기에도 상승세를 이어갈 전망이다. 글로벌 CSP(대형 클라우드서비스 사업자)들의 공격적인 설비투자로 D램과 낸드플래시(이하 낸드) 모두 수요가 공급을 웃도는 상황이 지속되고 있어서다. 내년에도 메모리 호황이 계속되면서 삼성전자와 SK하이닉스의 실적 성장세도 가파라질 것으로 보인다.
15일 관련업계에 따르면 글로벌 IB(투자은행) 번스타인은 최근 보고서에서 올해 4분기 메모리 계약가격이 추가 상승할 것으로 내다봤다. 앞서 지난 3분기 D램과 낸드 계약가격이 전 분기 대비 각각 20% 가까이 올랐다. 번스타인은 "3분기 가격 상승률은 2분기보다 둔화됐지만 여전히 과거 최고 수준을 웃돈다"며 "시장 수요가 공급을 지속적으로 초과하고 있다"고 분석했다.
메모리 가격 상승의 주요 배경으로는 글로벌 CSP들의 AI(인공지능) 서버 투자 확대가 꼽힌다. 시장조사업체 트렌드포스는 구글과 아마존, 메타 등 글로벌 9대 CSP의 설비투자(CAPEX) 규모가 올해 9570억달러(약 1290조8016억원)에 달할 것으로 예상했다. 내년에는 1조5310억달러(약 2065조128억원)까지 확대될 것으로 예측했다. 내년 설비투자 증가율 전망치도 기존 50%에서 60%로 상향 조정했다.
엔비디아의 최근 발언도 이같은 전망에 힘을 싣고 있다. 콜레트 크레스 엔비디아 최고재무책임자(CFO)는 2027년 회계연도 2분기 실적발표 컨퍼런스콜에서 "메모리 가격 상승폭은 당초 예상을 넘어섰고 내년에는 더 높아질 것"이라며 "메모리 부족은 상당 부분 AI 인프라 구축 자체로 인한 것"이라고 밝혔다.
메모리 시장의 수급 불균형도 심화되고 있다. 트렌드포스에 따르면 D램 리드타임(주문부터 납품까지 걸리는 기간)은 20주에 이른다. 미국 CSP들의 견조한 서버용 D램 수요에 대응하기 위해 공급업체들이 PC용 생산능력 일부를 서버용으로 전환하는 움직임도 나타나고 있다. 낸드 역시 주요 CSP들이 기업용 솔리드스테이트드라이브(eSSD) 물량을 선제적으로 확보하면서 리드타임이 16주까지 늘어났다. 통상적인 리드타임이 8주 수준인 점을 고려하면 2배로 길어진 셈이다.
메모리 공급 부족은 향후 2년간 지속될 것으로 전망된다. 글로벌 IB 바클레이즈는 2027년 4분기 D램 수요가 공급을 13.9% 웃돌 것으로 예상했다. 낸드 역시 2028년 1분기 수요가 공급을 8.3% 초과하며 수급 격차가 최대 수준에 이를 것으로 내다봤다.
메모리 가격 강세가 이어지면서 삼성전자와 SK하이닉스의 실적 눈높이도 높아지고 있다. 금융정보업체 에프앤가이드에 따르면 올해 양사의 합산 영업이익 컨센서스(증권가 평균 전망치)는 534조2083억원으로 집계됐다. 내년에는 964조3392억원까지 증가할 것으로 보인다.
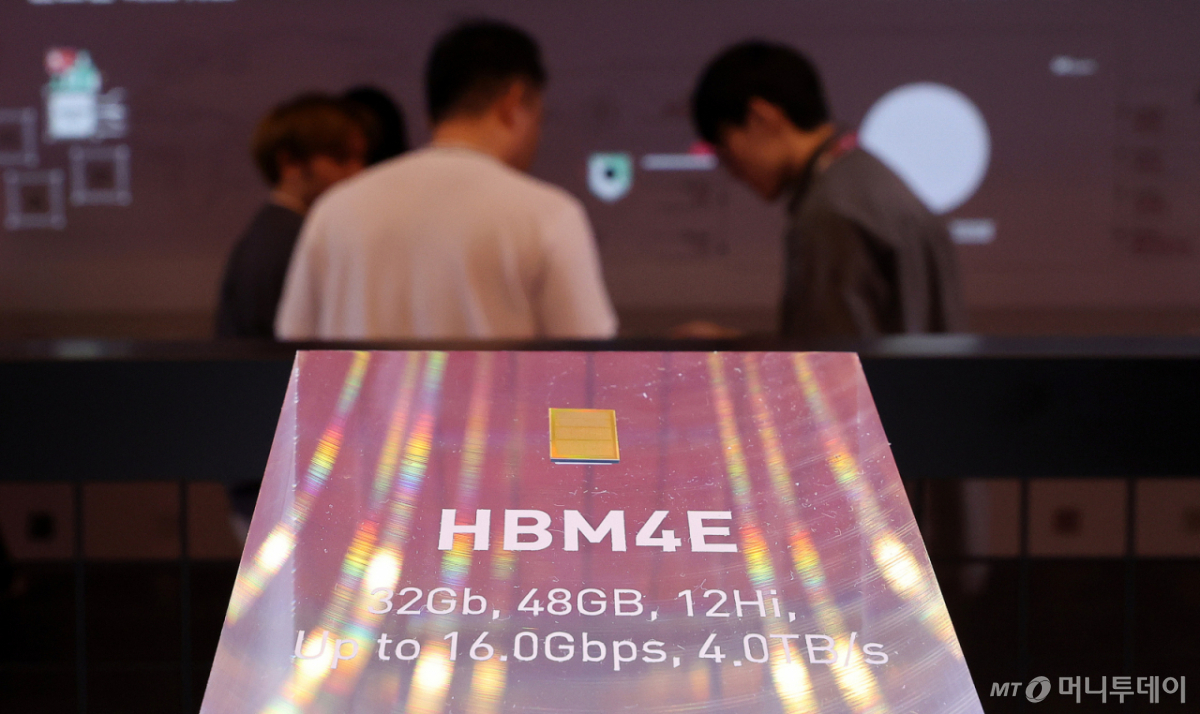
특히 내년부터 엔비디아와 AMD 등의 차세대 AI 가속기 출하가 본격화하면서 HBM(고대역폭메모리) 매출도 확대될 전망이다. 트렌드포스는 내년 HBM의 혼합평균판매가격(Blended ASP)이 올해보다 121% 상승할 것으로 예상했다. HBM은 일반 D램보다 웨이퍼 소모량이 많아 생산 확대가 범용 D램 공급 감소와 가격 상승으로도 이어질 수 있다.
업계 관계자는 "과거 메모리 호황이 PC와 스마트폰 등 소비자 수요에 좌우됐다면 이번에는 AI 데이터센터 투자가 시장을 견인하고 있다"며 "글로벌 CSP들의 투자 확대가 이어진다면 메모리 호황 국면도 예상보다 길어질 것"이라고 말했다.