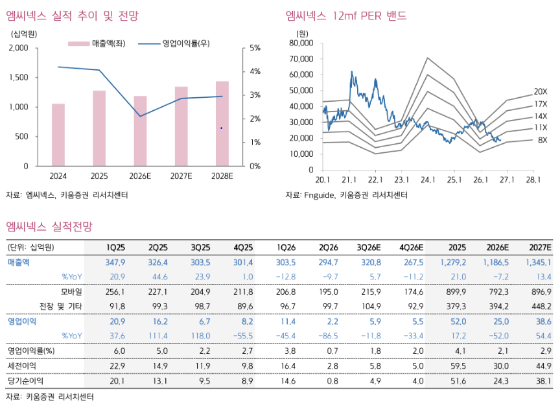
키움증권이 1일 카메라 모듈 전문 업체인 엠씨넥스의 목표주가를 기존 3만5000원에서 3만원으로 내려 잡았다. 모바일 부품 전반에 영향을 미치는 메모리 가격이 상승하면서 2027년 이익 전망치를 하향했기 때문이다. 다만 현재 주가는 실적 우려를 선반영했고 2027년 이후 로보틱스와 차량용 반도체 부문의 중장기 성장 산업의 성과를 기대하면서 투자의견 '매수'를 유지했다.
엠씨넥스의 올해 3분기 영업이익은 전년 동기 대비 12% 감소한 59억원을, 매출액은 6% 증가한 3208억원을 기록할 것으로 전망했다. 연간 영업이익은 전년 동기 대비 52% 감소한 250억원, 매출액은 7% 줄어든 1조1865억원으로 예측했다.
오현진 키움증권 연구원은 "엠씨넥스가 구동계를 납품 중인 폴더블 스마트폰 모델 출시 등의 영향으로 3분기는 전 분기 대비 외형과 수익성 모두 반등이 예상되지만 환율 영향 등으로 반등의 폭은 제한적일 것"이라고 말했다.
이어 "모바일 부문에 비우호적인 시장 환경이 당분간 지속될 것으로 판단, 카메라 모듈과 구동계 부품의 수익성을 기존보다 보수적으로 반영해 올해 실적 전망치를 집계했다"고 덧붙였다.
엠씨넥스의 내년 영업이익은 전년 동기 대비 54% 증가한 386억원, 매출액은 13% 늘어난 3451억원을 기록할 것으로 내다봤다. 모바일 부문의 실적이 반등하고 전장 부문의 성장이 가속화될 것으로 기대했다.
특히 내년 이후 부품 가격이 점진적으로 정상화될 것으로 전망했다. 오 연구원은 "엠씨넥스는 수년간 지속된 스마트폰 시장의 성장 정체에도 카메라 모듈 시장 내 공고한 입지를 구축했고 구동계 부문에서도 성장을 지속해왔다"며 "앞으로 모바일 부품 시장이 정상화된다면 엠씨넥스가 빠른 실적 반등을 할 수 있을 거라고 전망하는 이유"라고 설명했다.
전장 부문은 제품 고사양화와 센싱 카메라 수요 증가가 지속되면서 탄탄한 성장세를 보인다고 판단했다. 오 연구원은 "내년부터는 인도 생산 거점 가동이 본격화되면서 생산 효율화 및 고객사 확대 등을 기대한다"며 "올해 전장용 카메라 모듈 부문 매출액은 전년 동기 대비 7% 증가한 3267억원을 기록할 것"이라고 했다.