반도체·디스플레이 열처리 장비 전문기업 예스티가 경쟁사 HPSP와 다투고 있는 특허권 1심 소송의 결론이 내년으로 미뤄졌다. 하지만 앞서 특허법원과 특허심판원에서 예스티의 손을 들어줬기 때문에 불확실성은 해소됐다. 증권가에서는 삼성과의 수주 공시를 바탕으로 예스티가 하반기 수익 성장할 것으로 보고 있다.
15일 금융투자업계에 따르면 예스티는 이날 HPSP와 특허권 침해에 따른 민사 판결을 위해 서울중앙지방법원에서 변론기일을 치를 예정이었다. 변론기일은 이틀 전 HPSP 측에서 일정 연장을 신청했고 법원이 이를 받아들이면서 11월로 밀렸다. 이에 따라 연내 마무리될 것 같았던 1심 소송은 내년까지 진행될 것으로 보인다.
소송의 핵심은 HPA(고압수소어닐링) 장비에 대한 특허권이다. 과거 HPSP는 HPA 시장을 독점해왔지만 지난해 말부터 예스티가 시장에 진입해 점유율이 분산됐다. HPA는 반도체의 실리콘 산화물(SiO) 표면 결함을 개선할 때 사용하는 장비로 이들 업체의 주요 수익원이다. 앞서 특허심판원과 특허법원이 같은 취지로 판결한 결과 예스티 측의 손을 들어준 상황에서 이번 소송 역시 같은 결론에 도달할 것이란 관측이 지배적이다.
증권가에서는 예스티 하반기 수익 성장을 긍정적으로 보고 있다. 예스티는 디스플레이 장비와 반도체 장비 매출을 주수익원으로 삼고 있다. 상반기에는 디스플레이 장비 매출액이 206억원을 기록했다. 2024년(122억7000억원)과 2025년(134억7000만원)에 한 해 동안 벌어들인 수익을 웃돌았다. 여기에 하반기 반도체 매출이 힘을 실을 것이란 전망이다.
금융감독원 전자공시에 따르면 지난 6월 이후 예스티는 삼성전자에서만 3건의 단일판매·공급계약을 수주했다. 반도체 제조 장비 계약으로 지난 6월 1일 124억원, 6월 2일 228억원, 8월 24일 176억원 등 총 518억원어치 수주를 따냈다.
업계 관계자는 "삼성전자가 HPSP 외에도 장비 공급 이원화를 위한 니즈가 있었고 이를 예스티가 충족시킨 것으로 알고 있다"며 "P램, C램, D램으로 반도체 첨단 패키징 기술이 발전하면서 D램 장비는 예스티가 독점할 수도 있고 현재 HPO, 검사, 유리기판 등 차세대 장비 개발도 진행되는 상황"이라고 말했다.
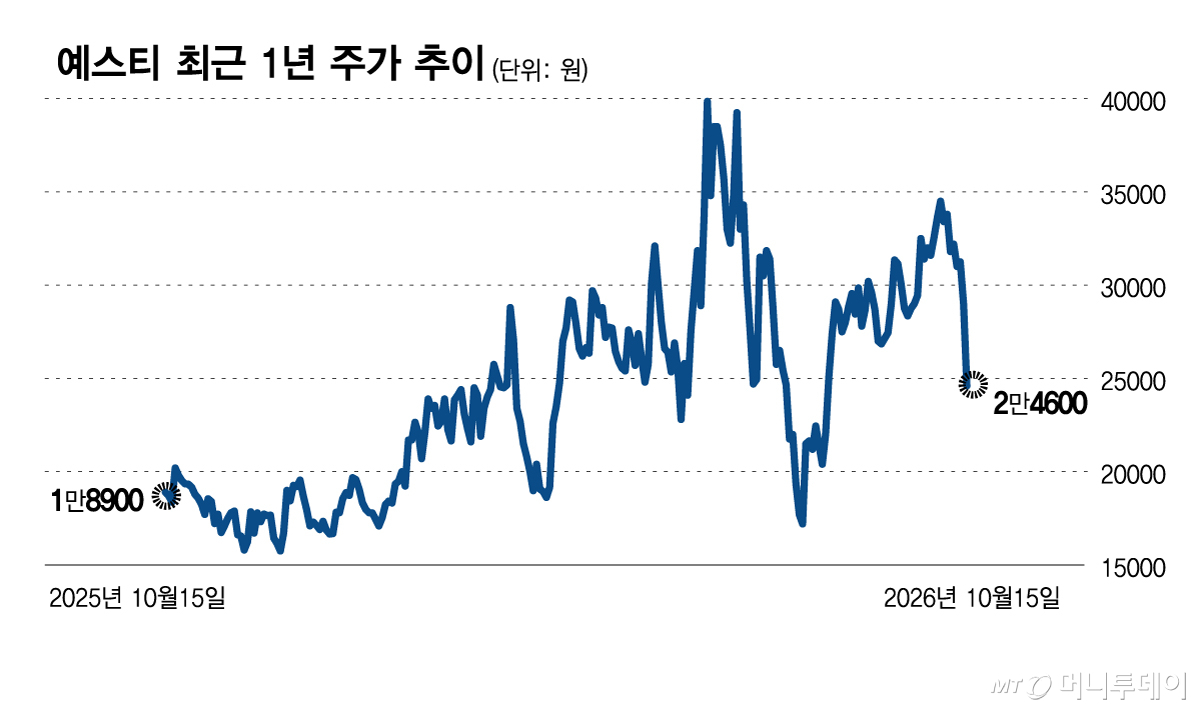
예스티 주가는 2만원대다. 이날 예스티는 전일 대비 4400원(15.17%) 내린 2만4600원으로 내렸다. 최근 2거래일 동안 급락해 3만원대에서 2만원대로 내려앉았다. 미국에서 AI 업체의 부채 문제가 부각되면서 반도체 업종 전반에 폭락장이 펼쳐졌고 예스티 역시 주가 침체를 겪는 상황이다.
최근 주가와 달리 예스티의 재무는 안정돼 있다. 올해 6월 말 기준 예스티의 이익잉여금은 170억원, 현금 및 현금성자산은 250억원에 이른다. 상반기 매출은 694억원으로 전년동기대비 205억원 증가했고, 영업이익은 76억원으로 같은 기간 25억원 늘었다. 전환사채 행사가격이 1만원대 초반이라서 이미 투자자들이 대거 엑시트(투자금 회수)에 성공한 상황이다. 주가에 영향을 미치는 오버행 물량이 크지 않을 것으로 보인다.
증권업계 관계자는 "예스티의 매출과 현금 보유 상태를 살펴볼 때 메자닌이나 증자 없이도 안정적인 수익을 거둘 수 있을 것으로 보인다"며 "오버행 이슈가 없는 상황에서 반도체 소부장으로 매력이 어디까지 부각될 수 있을지 주목하고 있다"고 말했다.