한국투자증권이 13일 NAVER 목표주가를 기존 36만원에서 30만원으로 낮춰 잡았다. 광고와 커머스에 적용하는 밸류에이션(가치)을 낮춘 영향이다. 앞으로 주가 상승 여력은 데이터센터 사업에만 있다고 판단, 국내 AI(인공지능) 데이터센터의 사업성을 확인해 나가는 것이 중요하다고 봤다. 투자의견 '매수'를 유지했다.
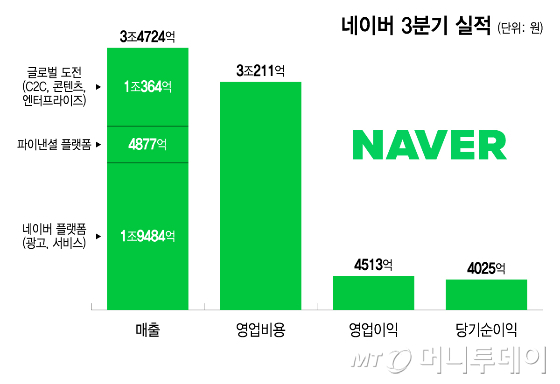
네이버의 3분기 영업이익은 전년 동기 대비 20.9% 감소한 4513억원으로 시장 전망치 4930억원을 소폭 하회했다. 매출액은 10.7% 증가한 3조4700억원이다.
정호윤·황인준 한국투자증권 연구원은 "추석이 광고와 커머스에 모두 부정적인 영향을 끼쳤고 커머스의 수수료 인상으로 인한 기저효과가 제거돼 플랫폼 매출 성장률이 하락했다"며 "월드컵 중계료와 'Npay 커넥트' 단말기 보급 영향으로 파트너비·마케팅비가 증가했고 GPU(그래픽처리장치) 투자 확대로 인프라비가 크게 늘어났다"고 말했다.
앞으로의 주가 변수는 AI 데이터센터 사업인 AI 팩토리에 달려있다고 봤다. 네이버는 전날 컨퍼런스 콜을 진행하면서 AI 팩토리 사업에 대한 청사진을 공개했다. 한국투자증권에 따르면 네이버는 2028년까지 목표한 200MW(메가와트) 규모를 넘는 데이터센터 용량을 확보했다. 특히 현재 국내에서 사용할 수 있는 수랭식 데이터센터 대부분을 선제적으로 확보해 엔비디아의 '베라루빈' 등 최신 GPU를 적기에 공급할 수 있는 점을 경쟁 우위 요소로 강조했다.
네이버는 계약 금액을 일부 공개하며 현재 체결한 20MW 규모의 데이터센터 기준 연간 4000억원~5000억원의 매출이 발생할 것이라고 전망했다. 정·황 연구원은 "이 계약에 B300과 베라루빈이 섞여 있다고 가정하면 시장 기대치를 소폭 하회하는 금액"이라면서도 "장기계약의 비중이 높고 단일 테넌트(임차인)와의 첫번째 장기계약으로 인한 할인이 시장 예상보다 높았을 가능성이 존재한다"고 설명했다.
앞으로 관건은 남은 180MW에 대한 단가와 수익성이 어느 정도 수준까지 상승할 수 있는지 여부라고 짚었다. 정·황 연구원은 "글로벌 네오 클라우드 기업들을 보면 단기 계약과 장기 계약의 단가차이가 2배 가까이 나고 베라루빈과 B300의 가격차이도 매우 높을 것으로 추정된다"며 "베라루빈의 선제적인 확보와 장·단기계약의 적절한 믹스를 통해 수익성을 끌어올릴 수 있는지가 중요하다"고 강조했다.