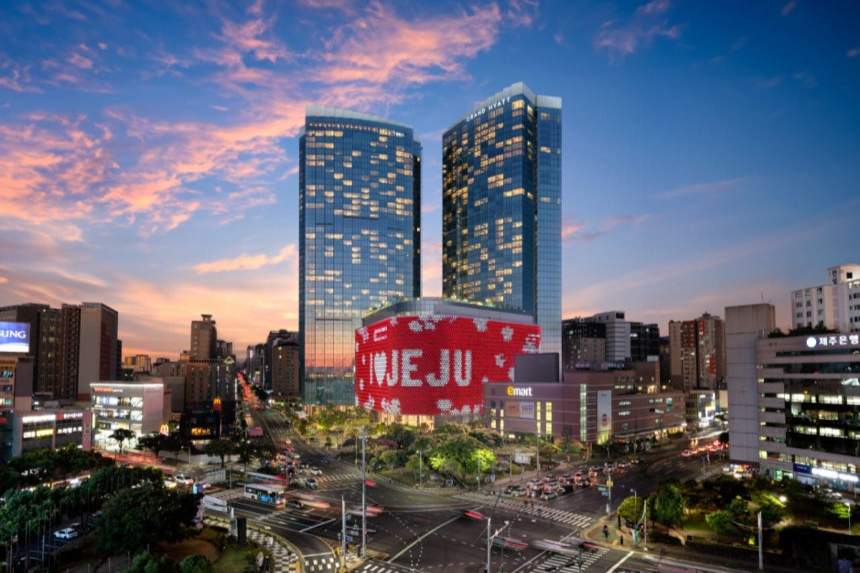
하나증권이 17일 롯데관광개발에 대해 내년 사상 최대 매출을 낼 것으로 전망했다. 3분기 실적이 부진했으나 지난달 집계된 카지노 매출이 급증해 성장세를 점칠 수 있다는 분석이다. 투자의견은 '매수', 목표주가는 1만6000원을 유지했다.
롯데관광개발은 3분기 연결 매출 1796억원, 영업이익 308억원을 기록했다고 전날 공시했다. 전년동기 대비 3.8%, 41.8% 감소한 결과다. 에프앤가이드 영업이익 컨센서스는 446억원이었다.
이에 앞선 이달 2일 롯데관광개발은 지난달 카지노 매출 625억원을 기록했다고 잠정 공시했다. 전년동월 대비 증가율은 24.1%다. 회사는 매월 잠정실적을 공개하고 있다.
이기훈 하나증권 연구원은 "VIP 고객이 늘면서 발생한 단기적인 홀드율 변동성이 있었지만, 중장기적으로 VIP 확대는 당연히 긍정적인 이슈"라며 "드랍액 부진이 아닌 홀드율 부진이기에, 비용 측면에선 전 분기와 유사한 수준으로 발생하면서 실적 디레버리지가 발생했다"고 밝혔다.
이어 "월 카지노 매출이 사상 최대를 기록한 가운데 내년에도 사상 최대가 이어질 전망"이라며 "항공 동계노선 계획에서 중국·일본 노선이 각각 20%씩 늘어났는데, 지방공항 중심으로 증편되고 있다"고 했다.
이 연구원은 "신규 취항노선 중 마카오-제주는 올 12월부터 매일 운항할 예정으로, VIP 영업에 긍정적"이라며 "내년 1분기엔 약 9000억원 규모의 리파이낸싱도 준비 중인데, 기존 총 이자율은 10.87% 수준이지만 리파이낸싱 이후 5%대까지 낮출 수 있을 것이며 차입금 일부상환을 감안해 지난해 대비 500억원 내외의 이자비용 감소를 전망한다"고 밝혔다.
주가에 대해선 "관광진흥개발기금 관련 법안이 발의될 때까지 기간 조정이 이어지겠지만, 기존 언론보도 대비 상당히 후퇴할 것으로 예상되며 발의 이후엔 내년 예상 주가수익비율(PER) 9배에 불과한 현 주가에서 상당한 불확실성을 해소할 수 있을 것"이라고 했다.