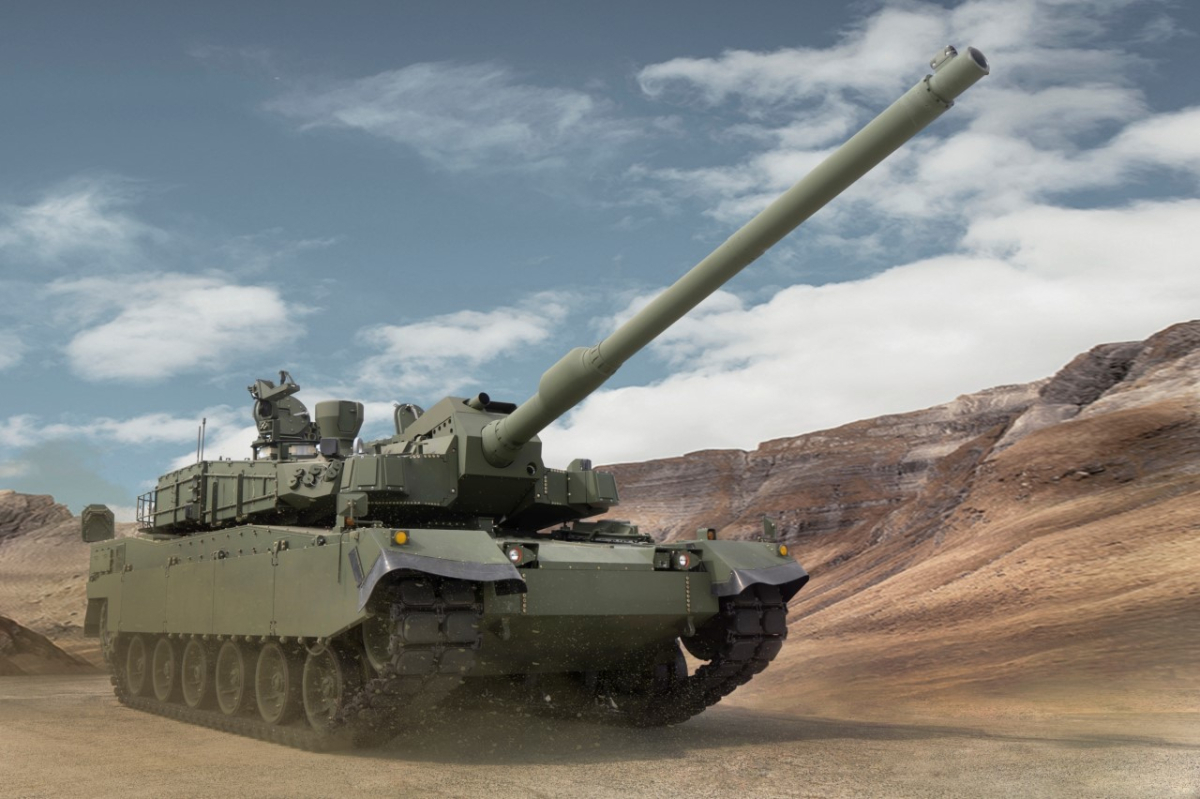
한국투자증권은 18일 현대로템의 수출 파이프라인 실제 계약 체결 시점 불확실성이 높고, 내년 이익 감소가 예상된다며 목표주가를 기존 19만원에서 12만원으로 하향했다. 투자의견은 '매수'를 유지했다.
장남현 한국투자증권 연구원은 "현대로템은 30조원 이상의 수출 파이프라인을 확보하고 있지만, 실제 계약 체결 시점에 대한 불확실성이 높은 상황"이라며 "방산 사업 특성상 국가 간 협상과 예상 승인, 현지화 조건 조율 등에 따라 계약 일정이 변동될 수 있기 때문"이라고 말했다.
장 연구원은 "현대로템은 다른 국내 방산 업체들과 비교해 수주잔고의 매출 인식 기간이 상대적으로 짧은 신규 수출 계약의 중요성이 더욱 높다"며 "기대했던 대형수출 계약이 지연될 경우 기존 잔고만으로 내년 이익 성장을 이어가기 어렵다"고 분석했다.
이에 장 연구원은 현대로템의 내년 영업이익이 올해 대비 2% 감소한 1조95억원을 기록할 것이라고 전망했다.
다만, 현대로템은 수출 경쟁력은 약화하지 않았다는 판단이다.
장 연구원은 "수출 사업의 수익성이 견조하다"며 "올해 3분기부터 폴란드 K2 전차 실행계약 물량의 인도가 시작되면서 방산 수출의 영업이익률이 다시 상승하고 있다"고 설명했다. 이어 "수출 물량이 확대되면 높은 수익성을 바탕으로 이익 성장도 재개될 것"이라고 했다.
그는 "앞으로 대형 수출 계약이 체결될 경우 방산 업종 내에서 가장 빠른 실적 추정치 상향 조정이 가능할 것으로 전망한다"며 "신규 계약이 반영되면 중장기 이익 성장에 대한 가시성이 높아지고, 이는 밸류에이션 재평가로도 이어질 것"이라고 말했다.