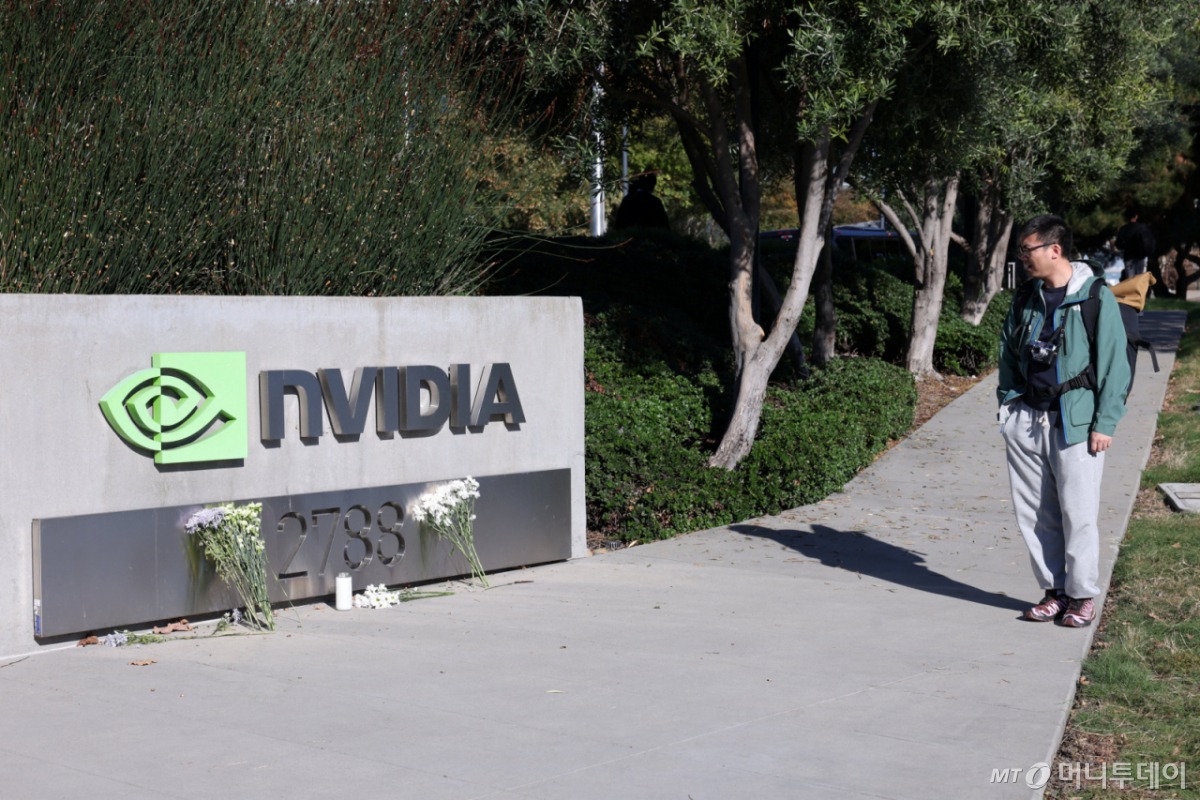
엔비디아가 젠슨 황 최고경영자(CEO) 퇴진 이후 처음 내놓은 분기 실적을 두고 월가에서 단기 실적 전망에 대해 대체로 긍정적인 평가를 내놨다. 인공지능(AI) 수요가 흔들리지 않았다는 점은 분명히 확인됐다는 점에서다. 다만 리더십 공백과 규제 당국 조사라는 악재를 걷어내기에는 역부족이라는 지적도 적지 않다.
엔비디아는 17일(현지시간) 2027회계연도 3분기 매출은 1158억달러(약 154조6510억원)로 전년 동기 대비 103% 늘었다고 발표했다. 4분기(올 11월~내년 1월) 매출은 1260억~1340억달러(약 167조7300억~178조3004억원)로 전망했다. 2028 회계연도 매출 증가율 전망치는 기존 70%에서 75%로 상향 조정했다. 주가는 정규장에서 0.5% 내린 뒤 시간 외 거래에서 5% 반등했다.
"젠슨 없이도 엔비디아 성공 가능"
블룸버그통신과 CNBC 등에 따르면시장은 중국을 빼고도 성장을 예고한 가이던스에 주목했다. 뉴스트리트 리서치의 분석에 따르면 엔비디아 매출의 최대 10%는 중국에서 직간접적으로 발생하고 있다. 콜레트 크레스 임시 CEO는 16일 콘퍼런스콜에서 3분기 중국에 판매한 수출 허가 대상 호퍼 칩과 관련 제품의 매출이 24억달러에 달했다고 밝혔다. 이어 회사가 해당 제품의 중국 판매를 중단할 계획이라고 설명했다.
스톤엑스의 에이커는 "단기적으로는 반가운 매출 기여였지만 더 현명한 선택은 중국 매출을 아예 없는 것으로 가정하는 것이며 회사도 전망에 이를 반영했다"고 말했다.
제이크 베헌 디렉시온 자본시장 부문 대표는 "가장 큰 시사점은 엔비디아가 AI 스토리가 젠슨 황보다 더 클 수 있다는 것을 보여줬다는 점"이라고 말했다. 과도기는 불가피하겠지만 사업의 견고함과 기저 수요가 그 없이도 스토리가 이어질 수 있다는 근거를 줬다는 것이다.
맷 브라이슨 웨드부시증권 애널리스트는 블룸버그에 "엔비디아는 한 사람보다 큰 기업"이라며 "젠슨 없이도 성공적인 엔비디아가 가능하다"고 말했다. 다만 후임 CEO 선임에는 신중해야 한다고 덧붙였다. 알파인매크로의 닉 조르지 수석 주식전략가는 "실제 사업은 더할 나위 없이 견고하게 돌아가고 있다"며 "칩과 컴퓨팅에 대한 수요가 끝이 없다는 것을 다시 한번 보여줬다"고 진단했다.
신중론 "상황 여전히 유동적"
다만 시간외 주가 반등만으로 불확실성이 해소됐다고 보기는 어렵다는 시각도 있다. 엔비디아 주가는 황 전 CEO 사퇴와 AI 투자 둔화 우려가 겹치면서 최근 한 달간 20% 넘게 하락했다. 제이컵 본 이마케터 애널리스트는 "예상을 크게 뛰어넘는 실적조차 엔비디아의 리더십 위기에서 관심을 돌리기는 어렵다"며 상황이 여전히 유동적이라고 지적했다.
대니얼 모건 선임 시노버스트러스트 포트폴리오 매니저도 "지난주 CEO 퇴진으로 먹구름이 드리워 있지 않았다면 주가는 아마 더 크게 올랐을 것"이라고 말했다.
전문가들은 결국 시선이 후계 구도로 옮겨갈 것으로 봤다. 데니스 딕 트리플D트레이딩 트레이더는 "실적 상회와 가이던스 상향은 다들 알고 있었다"며 새로운 정보는 "젠슨 없이도 자신 있는가"일 것이라고 말했다. 에이커는 황 전 CEO에 대한 결정이 엔비디아 사업에 미칠 파장에도 불구하고 합리적이고 올바른 조치였다고 평가했다. 그러면서도 "엔비디아는 황 없이 이전과 같은 회사일 수 없겠지만 무시할 수 없는 일들도 있다"고 말했다.
이 밖에 미국의 대중국 반도체 수출 규제, 대규모 AI 투자 약정도 과제다. 엔비디아는 3분기 말 기준 공급망 구매약정 3900억 달러를 포함해 총 5180억 달러의 금융·사업 관련 약정을 안고 있다. 크레스 임시 CEO는 엔비디아가 다수의 자금 조달 및 공급업체 관련 계약을 두고 향후 거래를 "엄격하게 평가할 것"이라고 밝혔다. 또 회사가 과거 제공한 보증과 재정적 지원 약속은 특정 조건에 따라 이행되는 것이라고 강조했다.