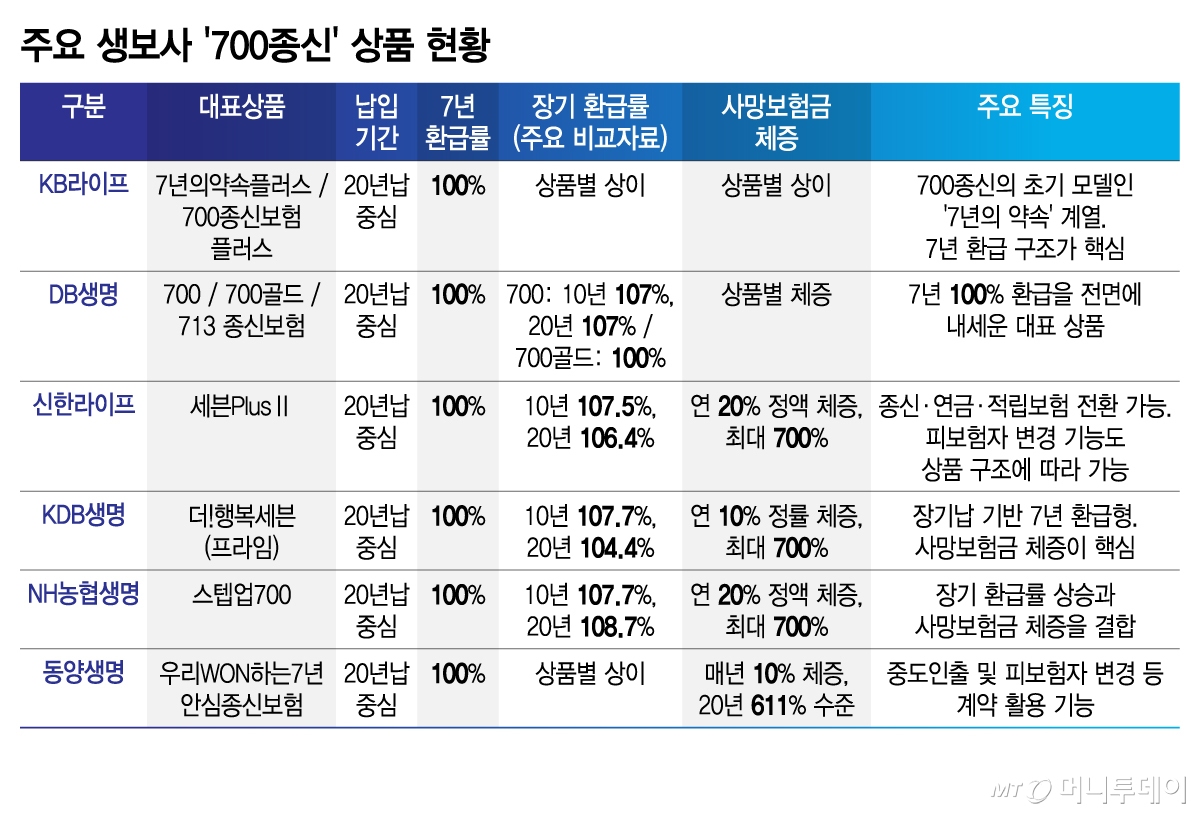
주요 생명보험사들이 추석 연휴가 끝나자마자 '700종신' 판매제동에 비상이 걸렸다.
28일 보험업계에 따르면 대형 생보사들은 지난 21일부터 '700종신' 신규판매 중단에 따른 대응책을 마련하기 위해 긴급회의를 소집하는 등 분주해지고 있다.'700종신'은 종신보험의 사망보장 기능을 유지하면서 일정 기간 보험료를 납입하면 해약환급금이 납입보험료 수준까지 올라가도록 설계한 상품이다. KB라이프가 2019년 3월 출시한 '7년의 약속 KB평생보험'이 '700종신' 최초 상품으로 알려졌다. 가장 최근엔 동양생명이 지난 5월 '(무)우리WON하는7년안심종신보험'이란 '700종신' 상품을 내놓으며 시장에 진입했다.
특히 다른 장기상품과 달리 7년만 납입해도 100%를 환급받을 수 있고, 7년을 넘어서면 기간에 따라 환급율이 높아지고 20년 납입할 경우 환급률이 700%에 달하는 상품까지 등장하면서 '700종신'이 보험사를 가리지 않고 불티나게 팔렸다.
실제로 '700종신'은 전속 설계사 비율이 높은 삼성생명 등을 제외하면 주요 생보사의 보험대리점(GA) 주력 상품이었다. 생보사에 따라 원수보험료의 절반 이상을 차지할 정도로 판매율이 높았다. GA도 '700종신'이 없는 생보사에 상품개발을 요구하면서 생보사마다 비슷한 상품을 내놓기 시작했다.
생보사 입장에서 '700종신'은 효자상품이었다. 월 보험료가 50만~100만원을 넘어서는 만큼 높은 월납보험료 감당이 가능한 우량 고객을 통해 보험계약마진(CSM)을 확보할 수 있었다. 고객 입장에서도 사망시 보험금을 받는 종신보장을 받으면서도 목돈을 모을 수 있다는 점에서 매력적인 상품이었다. 그만큼 생보사들은 높은 유지율을 예상했다.
하지만 현실은 달랐다. 올해로 7년이 되는 KB라이프의 '700종신' 해지율은 82% 수준으로 당초 생보사가 예상한 30~40% 수준의 해지율보다 훨씬 높았다. 또 보장성보험인 종신보험을 "목돈을 마련할 수 있다"는 식의 저축성보험처럼 판매하는 불완전판매 우려가 나오면서 결국 금융당국이 판매에 제동을 걸었다. 단기간에 원금 수준의 환급금을 받을 수 있다는 점을 앞세운 상품 구조가 보험의 본래 목적인 장기 보장과 맞지 않는다는 지적이 나온 것이다.
생보사들은 새로운 상품 개발이 다급해졌다. 당장 주력으로 판매해온 상품판매 중단으로 CSM 확보가 어려워지면 각종 건전성 지표에 부담을 주기 때문이다. 한 생보사 관계자는 "생보사들은 태생적으로 종신보험을 판매해야 하는데 가장 많이 팔리던 상품 판매가 중단되면서 급해진건 사실"이라며 "당장은 보장성보험 판매부터 늘리라는 주문이 나오고 있고, 담당부처도 신계약을 확보할 새로운 주력 상품 개발을 서두르고 있다"고 말했다.