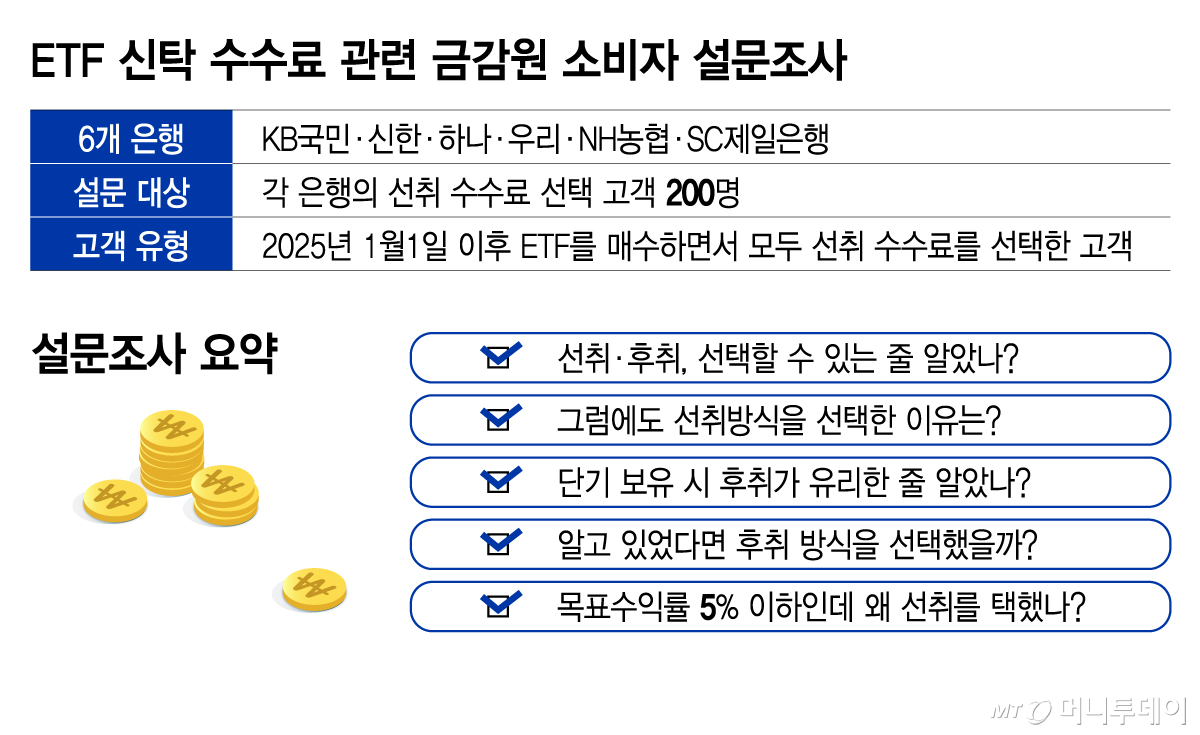
금융감독원이 은행의 상장지수펀드(ETF) 신탁 수수료 판매 실태를 확인하기 위해 신탁 가입자 최대 1200명을 대상으로 설문조사에 나섰다. 6개 은행에 대한 현장검사에 이어 수수료 차이를 제대로 설명받고 선취 방식을 선택했는지 소비자에게 직접 확인하는 것이다. 조사 결과에 따라 설명의무 위반 판단으로 이어질 가능성이 있어 은행권도 결과를 주시하고 있다.
13일 은행권에 따르면 KB국민·신한·하나·우리·NH농협·SC제일은행 등 6개 은행은 최근 금감원으로부터 ETF 신탁 가입자 대상 설문을 이달 말까지 진행하라는 요청을 받았다. 은행들은 지난해 1월1일 이후 ETF를 매수하면서 모두 선취 수수료를 선택한 고객 200명씩 총 1200명을 대상으로 설문조사를 하고 있다. 금감원 요청으로 은행이 소비자를 대상으로 직접 설문을 실시하는 것은 이번이 처음이다.
은행 ETF 신탁 수수료는 가입할 때 한 차례 1%를 내는 선취 방식과 연 1.2%를 보유기간에 따라 일할 계산해 내는 후취 방식으로 나뉜다. 단기 보유할수록 후취 방식이 유리하지만 은행 고객 상당수는 선취 방식을 선택했다. 고객들이 가장 유리한 수수료를 선택했다면 은행의 수수료는 545억원 수준이지만 은행이 실제 받은 수수료는 3948억원으로 7배 이상 많았다.
금감원이 은행권에 제시한 이번 설문은 총 8개 항목으로 구성됐다. △선취·후취 방식 중 선택할 수 있다는 사실을 알았는지 △보유기간에 따른 수수료 차이를 이해했는지 △은행 직원의 권유가 수수료 선택에 영향을 미쳤는지 △거치식뿐 아니라 적립식도 추가 납입이나 금액 제한 없이 사실상 동일하게 운용할 수 있다는 점을 알고 있었는지도 묻는다.
수수료 차이를 인지하지 못했다면 이유가 무엇이었는지도 조사 대상이다. 은행 직원과 상담 시 핵심설명서를 읽을 시간이 없었는지, 은행직원이 설명서에 수수료 차이가 있다고 알려주지 않아서 읽지 못했는지 등을 묻는다. 통상 은행 ETF 핵심설명서에는 투자 기간에 따른 선·후취 수수료의 유불리가 표로 기재돼 있다.
'설명했나' vs '이해했나'…금소법 해석 놓고 시각차
이번 설문의 배경에는 금융소비자보호법(금소법)상 설명의무에 대한 금감원과 은행권의 시각 차이가 있다는 해석이 나온다. 금소법 제19조 1항은 금융상품의 중요한 사항을 '일반금융소비자가 이해할 수 있도록' 설명해야 한다고 규정한다. 계약서 서명이나 설명자료 제공 등 절차를 거쳤더라도 실질적으로 이해할 수 있도록 설명했는지 살펴봐야 한다는 게 당국의 해석이다. 소비자를 대상으로 직접 설문에 나선 것도 이같은 설명의무 이행 여부를 확인하기 위한 것으로 풀이된다.
은행들은 설명의무를 충실히 이행했다는 입장이다. 투자 기간에 따른 수수료 유불리를 핵심설명서에 명시하고 고객의 서명도 받았다는 것이다. 65세 이상 고령 고객에 대해서는 녹취 기록도 확보하고 있다. 은행들은 전자계약서와 녹취, CCTV(폐쇄회로TV), 해피콜 등 판매 당시 기록이 남아 있는 만큼 소비자가 사후에 수수료 구조를 이해하지 못했다고 답했다는 이유만으로 설명의무 위반을 인정하기는 어렵다고 보고 있다.
은행 고객의 투자 성향도 고려해야 한다는 반론이 나온다. 목표수익률을 낮게 설정했다고 해서 반드시 단기 매도를 의도했다고 볼 수는 없으며 안정적인 수익을 선호하는 은행 고객의 특성이 반영됐을 수 있다는 것이다.
검사 결과를 토대로 제도 개선을 검토하는 것과 법규 위반을 이유로 제재하는 것은 별개의 문제라고 보고 있다. 제재로 이어진다면 법적 공방이 불가피하다는 시각이다. 최근 홍콩H지수 주가연계증권(ELS) 불완전판매 관련 민사소송에서 NH농협은행이 2심에서도 승소 판결을 받은 점도 이같은 주장의 배경이다.
소비자의 이해 부족이 실제 판매 과정의 설명의무 위반으로 인정될 수 있는지를 놓고 당국과 은행권의 판단이 엇갈릴 가능성이 있다. 금융권 관계자는 "검사 결과를 토대로 보완할 부분이 있다면 개선할 수 있을 것"이라면서도 "은행은 계약서 서명과 녹취 등 설명의무를 이행했다는 자료를 갖고 있는데 소비자가 사후에 충분히 이해하지 못했다고 답했다는 이유만으로 설명의무를 지키지 않았다고 본다면 다툼의 소지가 있어 보인다"고 말했다.