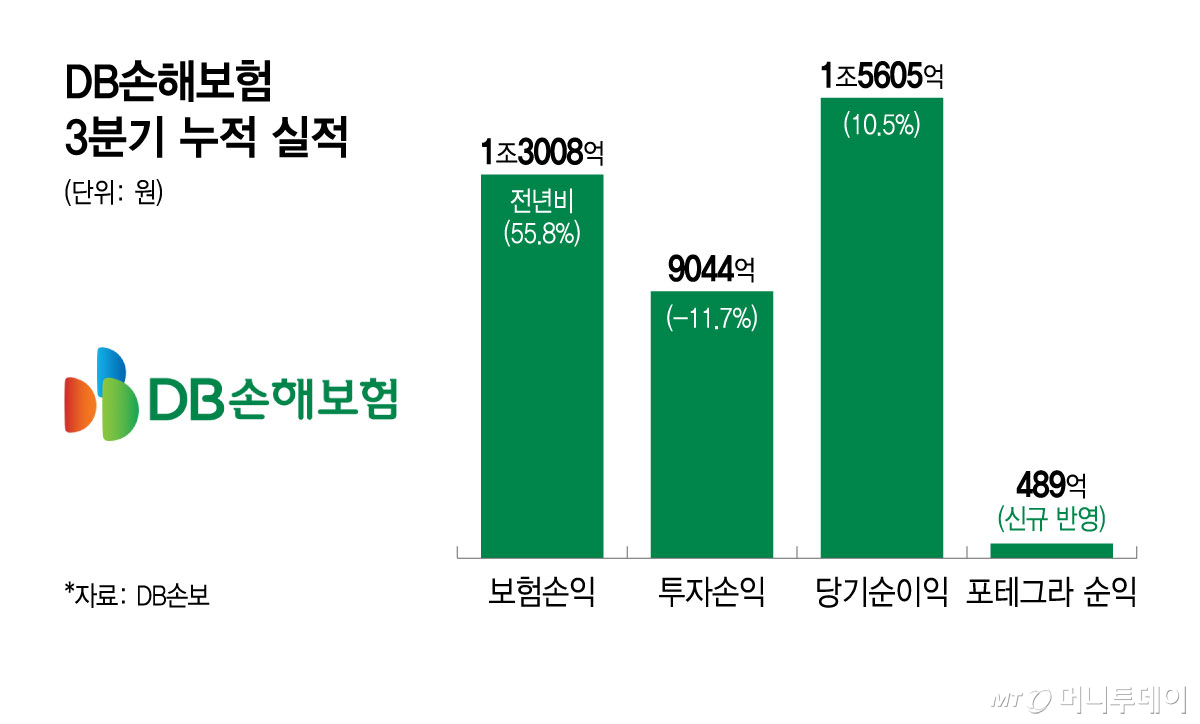
DB손해보험이 보험손익 개선에 힘입어 올해 3분기까지 1조5000억원이 넘는 순이익을 거뒀다. 증시 부진 등으로 투자손익은 감소했지만 장기보험의 손해율 안정과 자동차·일반보험의 흑자 전환으로 보험손익이 56% 가까이 급증하면서 전체 실적을 끌어올렸다. 특히 이번 분기부터 미국 보험 자회사 포테그라 실적이 처음 반영됐다.
12일 DB손해보험이 발표한 경영실적에 따르면 올해 3분기 누적 연결 당기순이익은 1조5605억원으로 전년 동기 대비 10.5% 증가했다. 매출액은 20조9595억원으로 20.0% 증가했으며 영업이익은 2조2052억원으로 18.6% 확대됐다.
실적 개선은 보험 본업이 주도했다. 올해 3분기 누적 보험손익은 1조3008억원으로 전년 동기 대비 55.8% 증가했다. 지난해 같은 기간보다 약 4659억원 늘어난 규모다. 반면 투자손익은 9044억원으로 11.7% 감소했다. 투자손익 감소에도 보험손익이 큰 폭으로 증가하면서 전체 순이익은 두 자릿수 성장세를 유지했다.
3분기 단독 실적에서도 이 같은 흐름이 뚜렷했다. 3분기 연결 순이익은 4440억원으로 전년 동기 대비 35.3% 증가했다. 보험손익은 4673억원으로 지난해 같은 기간보다 302.6% 급증했다. 반면 투자손익은 1510억원으로 53.6% 감소했다. 투자 부문의 수익성 악화를 보험 본업의 실적 개선으로 만회한 셈이다.
보험손익 개선에는 장기보험의 수익성 회복이 크게 기여했다. 별도 기준 3분기 장기보험 손익은 3090억원으로 전년 동기 대비 35.5% 증가했다. 보험금 예실차 손실이 감소한 가운데 비급여 관리 강화 등 제도 개선과 보험료 조정, 수익성 강화 조치가 맞물리면서 손해율이 안정된 영향이다.
자동차보험과 일반보험도 나란히 흑자 전환했다. 자동차보험 손익은 155억원으로 지난해 3분기 558억원 적자에서 흑자로 돌아섰다. 전년보다 집중호우 등 계절적 요인이 줄어들면서 손해율이 개선된 영향이다. 3분기 누적 자동차보험 손해율은 84.3%로 전년 동기 대비 6.2%포인트 하락했다.
일반보험 손익도 62억원으로 흑자 전환했다. 누적 손해율은 71.9%로 전년 동기 대비 3.6%포인트 개선됐다. 재보험 전략 수정과 언더라이팅(보험계약 인수심사) 강화가 수익성 개선에 기여했다.
반면 투자 부문은 증시 하락 등 불안정한 금융시장 여건의 영향을 받았다. 3분기 단독 투자손익 감소율이 53.6%에 달하면서 누적 투자손익도 전년 동기 대비 감소세를 기록했다. 다만 해외 보험사업에서는 안정적인 수익성을 유지했다. 이번에 반영된 포테그라의 당기순이익은 약 489억원이다.
미래 이익의 핵심 지표인 보험계약마진(CSM)도 증가세를 유지했다. 9월 말 원수보험 기준 보유 CSM은 13조4000억원으로 지난해 말보다 8366억원 증가했다. 보장성보험 신규 판매 감소로 신계약 CSM은 전년 동기 대비 줄었지만 해지 및 승환계약 관리 강화에 따른 유지율 개선으로 보유 CSM은 순증세를 이어갔다.
자본건전성 지표인 지급여력비율(K-ICS·킥스)은 9월 말 기준 212.0%를 기록했다. 지난 8월 발표한 기업가치 제고계획에서 제시한 적정 자본건전성 관리구간인 180~220% 범위 내에서 안정적인 수준을 유지했다.
DB손보 관계자는 "남은 4분기에도 보험 본업의 수익성을 강화하는 한편 포테그라를 발판으로 미국과 유럽에서 새로운 이익원을 확보한다는 방침"이라며 "해외 사업의 안정적인 운영과 기존 사업과의 시너지 확보에도 주력하겠다"고 말했다.