금융감독원이 낙관적인 미래 예상손해율 가정으로 실적을 부풀린 보험사에 대해 내년부터 첫 제재에 나선다. 실제 일부 보험사들은 장기보험의 최종손해율(10년후) 상승 폭을 현 시점의 실적 손해율 대비 10% 이내로 묶는 '한도타절'을 통해 임의로 부채를 4조~9조원 줄였다는 비판을 받고 있다. 그간 '구두 경고'만 해 왔던 금융당국은 올해 세칙을 개정해 제재 근거를 마련했다.
10년뒤 손해율 "10% 이상 안 오른다" 임의적용까지..과거 통계 반영하면 부채 최대 9조원까지 급증
19일 금융당국과 보험업계에 따르면 보험사들이 낙관적인 계리적 가정을 통해 보험부채를 임의로 줄여서 계약서비스마진(CSM)을 부풀리고 있다는 비판이 보험산업 자본·회계 심포지엄(17일)에서 공개적으로 지적됐다.
실제로 대형 손해보험사 5곳의 공시 자료를 분석해 보면 장기보험의 과거 손해율은 악화하는 반면 미래 예상손해율은 개선되는 것으로 가정한 보험사가 다수 있는 것으로 파악된다. 손해율이란 보험사가 그해 계약자에게 받은 위험보험료를 지급 보험금으로 나눈 수치를 말한다. 예상손해율이 높으면 보험사 실적에는 부담이 된다.
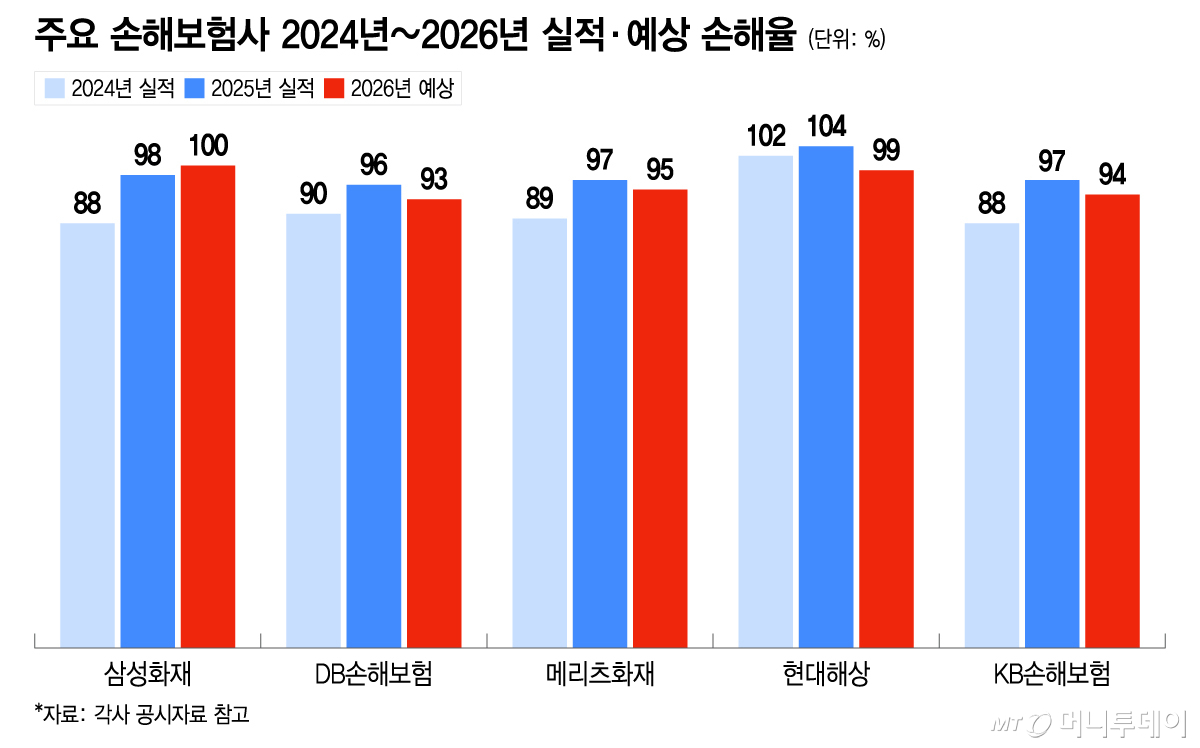
현대해상과 DB손해보험은 지난 2025년 실적(실제) 손해율이 각각 104%, 96%로 대형사 중 높은 수준을 기록했다. 하지만 이들 보험사가 예상한 올해 손해율을 각각 99%, 93%로 도리어 좋아지는 것으로 가정했다. 같은 기간 삼성화재(98%→100%) 메리츠화재(97%→95%) KB손해보험(97%→94%)도 예상손해율이 소폭 좋아지거나 악화하지는 않는 것으로 추정했다.
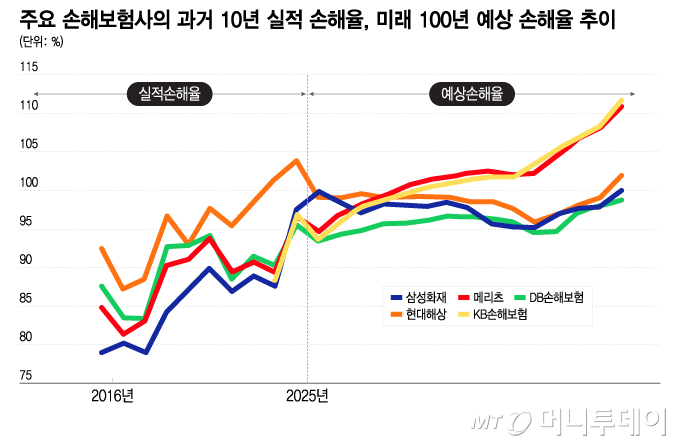
손보사들은 과거 10년간(2016년 이후) 실적 손해율 패턴이 엇비슷하다. 대부분 우상향으로 가파르게 손해율이 상승했다. 따라서 예상 손해율 역시 과거 통계에 기반해 우상향해야 하지만 예상손해율 가정이 제각각이다. KB손보와 메리츠화재는 과거와 비슷하게 우상향하지만 나머지 보험사들은 향후 100년간의 손해율이 개선되는 것으로 가정했다.
올해는 일부 보험사의 최종손해율 '한도타절' 논란까지 불거졌다. 보험사들은 10년후까지 예상 손해율(최종손해율)을 가정하고 이후 90년간은 최종손해율을 적용한다. 최종손해율을 얼만큼으로 잡느냐에 따라 부채 크기가 크게 달라질수밖에 없다. 그런데 삼성생명, 교보생명, 삼성화재, DB손해보험이 최종손해율을 가정하면서 현 시점의 실적손해율 대비 약 10% 이내로만 오르도록 임의로 적용했다가 금감원의 '구두 경고'를 받았다.
한도타절 없이 실적 손해율 추이대로 최종손해율을 가정하면 보험사별로 부채가 4조~9조원 가량 급증할 수 있다는 추정이 나온다. 부채가 늘어나면 CSM이 줄어, 결국 한 해 순이익이 수천억원씩 감소한다. 금감원의 구두경고를 받은 일부 보험사는 상반기 실적에서 한도타절을 적용하지 않았으나 일부 대형 보험사는 아직 반영하지 않고 있다.
간편보험 신규담보 규제 연말까지 도입... 금감원 "제재 근거 마련, 감리 하겠다" 예고
한승엽 이화여대 교수는 17일 심포지엄에서 "감독당국이 업계 검사·점검을 수행하는 과정에서 손해율 한도타절 이슈가 있었는데, 맞다 틀리다 말하진 않겠지만 전문적인 외부정보 이용자이기도 한 감독당국조차 설득시키지 못한다면 회계적 중립성을 만족시키기 어렵다"고 공개 비판했다.
금융당국은 올 연말로 적용 시점을 못 박은 간편보험(유병자보험) 신규담보 손해율 규제도 꼼꼼하게 살필 계획이다. 경험통계가 부족한 최근 5년 이내 신규 담보에 대한 손해율을 일괄 90%로 적용토록 한 규제다. 메리츠화재, KB손보, 한화손보 등은 지난 6월 90%를 적용했지만 나머지 보험사는 연말로 연기한 상황이다. 손해율 90%를 적용하면 대형사 기준 부채가 7000억~8000억원 가량 급증해 연간 순익에 타격이 불가피하다.
그동안 새 보험회계(IFRS17)의 자율성을 강조해 왔던 금융당국이 내년부터는 직접적인 제재 '칼'을 빼기로 했다. 금감원 관계자는 "6월말에 시행세칙을 개정해 한도타절 등 임의로 손해율을 낮출 경우 제재 근거를 마련했다"며 "예상과 실제의 차이가 지나치게 벌어져 중립성, 보수성 원칙에서 벗어난 경우 내년초 감리를 거쳐 합당한 조치를 할 것"이라고 말했다.