삼성전기가 원/달러 환율 하락에도 AI(인공지능) 서버용 고부가 제품의 수요 확대 등에 힘입어 3분기 영업이익이 시장의 예상치를 넘어설 것으로 전망된다. AI 산업발 수요 급등에 대응하기 위해 약 6조8000억원 규모의 반도체 패키지기판 생산시설 확충 계획도 밝혔다.
삼성전기는 28일 이사회를 열고 패키지기판 생산능력 확대를 위해 세종사업장에 4조2700억원, 베트남법인에 2조5100억원의 증설 투자 결정을 내렸다고 밝혔다. 세종사업장은 2028년 5월말까지, 베트남에서는 같은 해 4월말까지 투자가 집행된다.
이번 투자는 지난 6월말 정부와 삼성이 발표한 3대 메가프로젝트 추진 계획의 일환이다. 당시 삼성은 충청권에 △HBM(고대역폭메모리) 팹 △최첨단 디스플레이 △차세대 배터리 △AI 서버용 패키지 기판 등의 분야에서 총 140조원을 투자하겠다고 밝혔다.
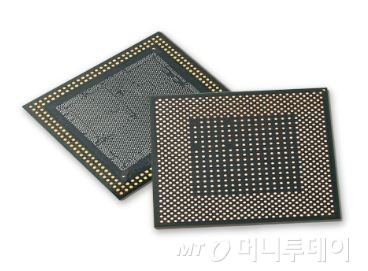
현재 삼성전기의 주력 제품인 MLCC(적층세라믹캐콘덴서)는 AI 서버·데이터센터 투자 확대에 따라 고용량·고신뢰성 제품을 중심으로 수요가 빠르게 증가하고 있다. 삼성전기가 고부가 MLCC와 함께 힘을 실고 있는 FC-BGA(플립칩 볼그리드어레이) 역시 수익성을 끌어올리는 또다른 축이다. 반도체기판 중 하나인 FC-BGA는 전기·열적 특성을 높인 고성능 패키지기판으로 AI 서버의 필수 부품인데 고사양 서버용 FC-BGA를 양산할 수 있는 업체는 삼성전기를 비롯한 몇몇 기업에 불과하다.
이 때문에 수요가 공급을 웃도는 시장 환경이 조성되면서 제품가격이 오르고 삼성전기의 수익성도 개선되고 있다. 최근 증권가에서는 삼성전기의 3분기 영업이익 전망치를 기존 약 6000억원 수준에서 10%가량 올려잡은 6500억~6600억원으로 전망하는 보고서가 나오는 중이다. 업계 안팎에서는 실제 3분기 영업이익도 높아진 눈높이를 충족하거나 상회할 수 있다는 관측이 우세하다. 원/달러 환율이 전분기 대비 하락해 실적 부담 요인이 되지만 고부가 제품 비중 확대 등이 이를 상쇄할 것이란 분석이다.