삼성전자가 한국 기업 역사상 처음으로 분기 영업이익 100조원 시대를 열 전망이다. HBM(고대역폭메모리) 수요 확대와 D램 가격 상승이 더해지며 메모리 반도체(이하 메모리) 사업에서만 110조원 상당의 영업이익을 거둬들인 것으로 추정된다. 특히 장기공급계약(LTA) 확산으로 메모리 시장 호황의 지속 가능성도 한층 높아졌다는 평가다.
7일 관련업계에 따르면 삼성전자는 오는 8일 오전 3분기 잠정실적을 발표한다. 금융정보업체 에프엔가이드에 따르면 삼성전자의 올해 3분기 영업이익 컨센서스(증권사 평균 전망치)는 106조6401억원이다. 이 수치가 현실화될 경우 국내 기업 최초로 분기 영업이익 100조원을 넘어선다.
주역은 단연 메모리다. 증권가에서는 메모리 사업에서만 110조원 안팎의 영업이익을 낸 것으로 추정한다. 특히 이번 분기부터 엔비디아의 차세대 AI(인공지능) 플랫폼 '베라 루빈'향 HBM4(6세대) 매출이 본격 반영되면서 실적에 힘을 보탰을 것으로 보인다.
HBM 시장 내 삼성전자의 존재감도 커지는 모습이다. 시장조사업체 카운터포인트리서치에 따르면 삼성전자는 지난 2분기 글로벌 HBM 시장에서 33%의 점유율을 차지하며 SK하이닉스(50%)를 추격 중이다. 김동원 KB증권 연구원은 "삼성전자의 HBM 매출 비중은 올해 40%에서 내년 80%로 2배 확대될 것"이라고 내다봤다.
D램 가격도 상승세를 이어갔다. 시장조사업체 트렌드포스는 올 3분기 범용 D램 계약 가격이 전 분기 대비 13~18% 오를 것으로 예상했다. 전 분기(53~58%)보다 상승 폭은 둔화했지만 여전히 두 자릿수 상승률이다. 김선우 메리츠증권 연구원은 "D램과 낸드 판가는 전 분기 대비 각각 20.1%, 19% 상승하며 실적 개선을 이끌 것"이라고 분석했다. 이번 분기 HBM을 포함한 삼성전자 D램 부문 영업이익률이 80%를 넘어설 것이라는 관측도 나온다.
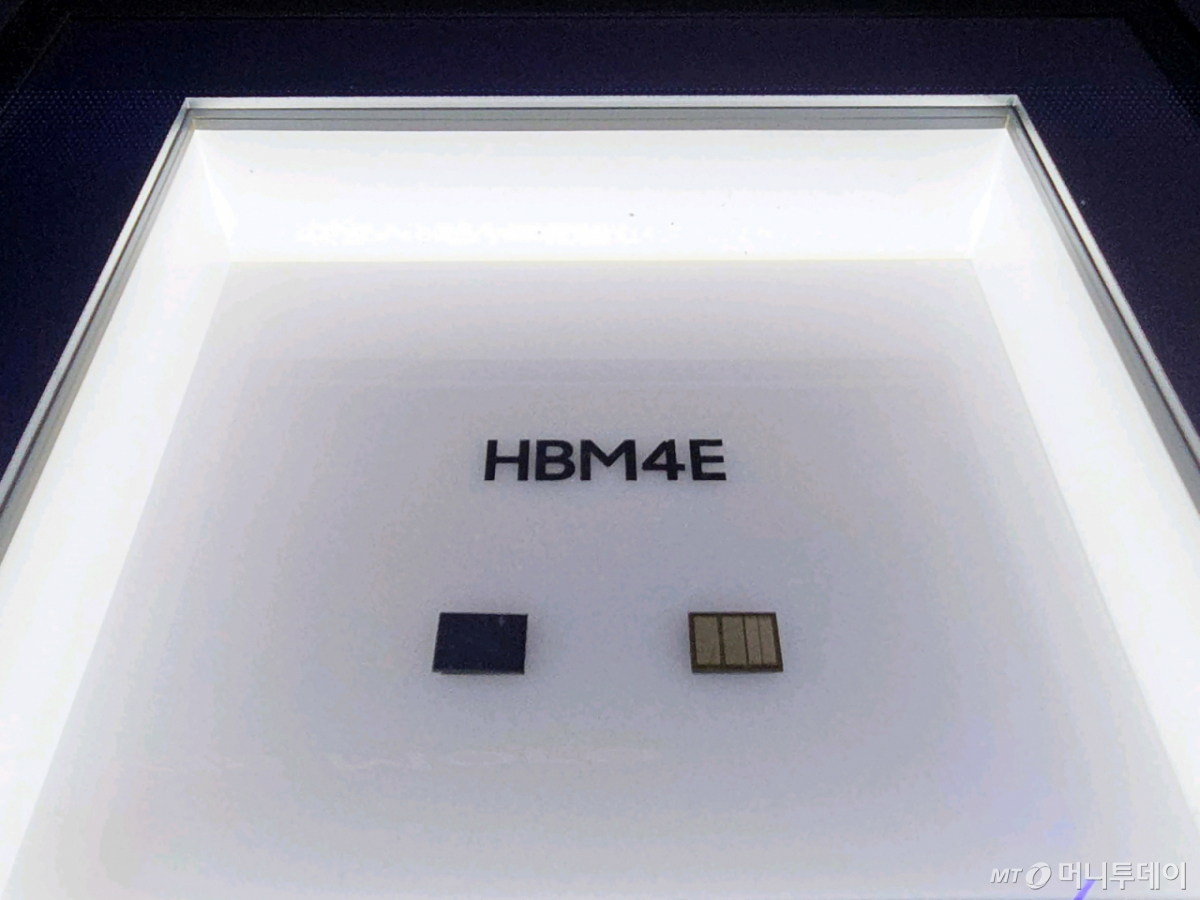
LTA 확대는 메모리 호황의 지속성을 높이는 요인이다. AI용 메모리 공급 부족이 장기화되면서 고객사들이 수년치 물량을 선제적으로 확보하려는 움직임이 확산되고 있어서다. 실제 마이크론은 최근 실적발표 컨퍼런스콜에서 장기공급계약인 SCA(전략적고객협약)가 한 분기 만에 16건에서 26건으로 늘었다고 밝혔다. 삼성전자도 지난 2분기 컨퍼런스콜에서 LTA 추가 계약 요청이 이어지고 있다고 밝힌 만큼 3분기 중 계약이 더 늘었을 가능성이 크다.
파운드리(반도체 위탁생산) 사업은 적자 폭을 개선했을 것으로 추정된다. 삼성전자의 HBM4에는 자사 4나노(㎚·1㎚=10억분의1m) 공정 기반의 베이스다이가 탑재된다. HBM4 생산이 늘어날수록 파운드리 가동률도 개선되는 구조다. 여기에 엔비디아의 AI 추론 전용 칩 '그록3'(Groq3) 양산까지 본격화되면서 그간 수익성을 짓눌렀던 낮은 가동률도 점차 개선될 전망이다.
반면 완제품 사업을 담당하는 DX(디바이스경험)부문은 2개 분기 연속 적자를 기록할 것으로 보인다. 메모리 등 원자재 비용 상승과 글로벌 가전 수요 둔화가 맞물리면서 적자 폭도 더 확대될 것으로 예상된다.
원화 강세도 실적 상승 폭을 제한하는 변수다. 지난 6월5일 장중 1561.5원까지 치솟았던 원·달러 환율은 지난달 21일 이후 줄곧 1300원대에서 등락을 거듭하고 있다. 삼성전자는 지난해 사업보고서에서 원·달러 환율이 5% 하락할 경우 당기손익(법인세 효과 반영 전)이 약 4351억원 감소할 것으로 추산했다.