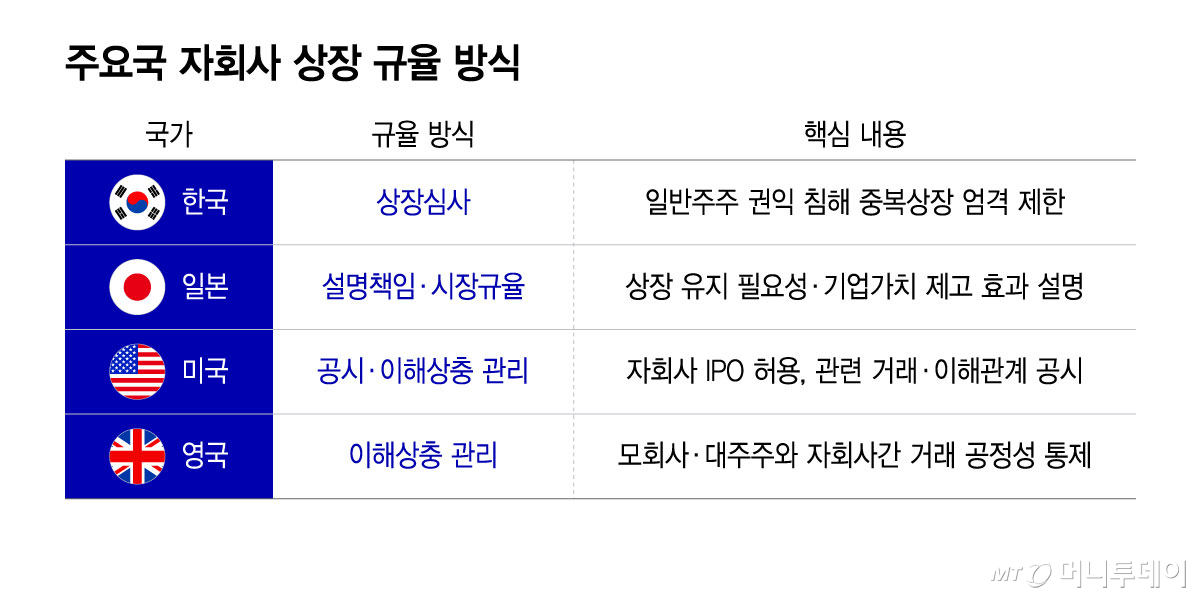
한국이 자회사 중복상장을 원칙적으로 제한하는 반면 미국·일본·영국 등 주요 시장은 자회사 상장 자체를 일률적으로 막기보다 이해상충 관리와 소수주주 보호, 기업의 설명책임에 무게를 두고 있다. 특히 일본은 친자상장(모회사와 자회사가 모두 상장된 구조)이 빠르게 줄고 있지만 거래소가 이를 일괄 금지하기보다 해당 구조를 유지할 경제적 이유를 기업이 설명하도록 요구한다.
이 같은 해외 규율은 국내 중복상장 정책에도 시사점을 던진다. 상장 자체를 얼마나 제한할지보다 어떤 거래가 실제로 일반주주 가치를 훼손하는지 가려내고, 기업의 설명책임과 이해상충 관리까지 함께 보도록 제도를 정교화할 필요가 있다는 지적이다.
11일 노무라자본시장연구소에 따르면 2025회계연도 말 일본의 친자상장 기업은 160곳으로 전년보다 20곳 줄었다. 두 자릿수 순감은 6년 연속이다. 정점이던 2006회계연도와 비교하면 60% 이상 감소했다.
그러나 일본의 접근은 친자상장 자체를 금지하는 방식과는 다르다. 도쿄증권거래소(TSE)는 지난해 일본 안팎의 기관투자자 의견을 토대로 친자상장을 유지하는 기업에 그룹 전체 기업가치와 자본효율 측면에서 현재 구조가 최적인지 검토하고 투자자에게 설명하도록 요구했다.
투자자들이 보는 기준도 구체적이다. TSE는 국내외 기관투자자 의견을 정리한 '친자상장 등에 관한 투자자의 관점'에서 자기자본이익률(ROE), 투하자본이익률(ROIC), 주가수익비율(PER), 주가순자산비율(PBR) 등 정량지표를 활용해 자회사가 자본비용을 웃도는 수익을 내는지 검토할 필요가 있다고 제시했다. 모회사가 해당 자회사의 기업가치를 가장 높일 수 있는 '최적 소유자(best owner)'인지도 따져보고, 그렇지 않다면 제3자 매각까지 선택지가 될 수 있다는 투자자 의견도 소개했다.
최근 연구도 같은 방향이다. 일본증권경제연구소는 지난달 가와모토 신야 릿쿄대 교수의 '일본의 친자상장-유지와 해소의 메커니즘'을 출간했다. 이 연구는 친자상장을 일률적으로 평가하지 않고 상장을 유지하는 동기와 기업성과, 완전자회사화·지분매각을 통한 해소 요인, 소수주주 보호와 행동주의 투자자의 역할 등을 실증 분석했다.
일본의 최근 접근은 유지할 이유가 있는 상장은 허용하고 주주가치 훼손 우려가 큰 상장은 시장과 지배구조 규율로 정리하는 쪽에 가깝다. 기업가치를 높이는 '좋은 중복상장'과 일반주주 가치를 훼손하는 '나쁜 중복상장'을 구분한다는 점에서 국내 제도에도 시사점이 있다.
미국은 모회사가 자회사나 사업부 지분 일부를 기업공개(IPO)해 따로 상장하는 '에쿼티 카브아웃(equity carve-out)'을 기업금융 수단으로 인정한다. 모회사와 자회사가 동시에 상장된다는 이유만으로 이를 원칙적으로 제한하는 규정을 두기보다 공시와 이해상충 관리, 기업지배구조 규율을 통해 투자자가 거래의 적정성을 판단하도록 한다.
미국 증권거래위원회(SEC)는 주요 주주 등 특수관계인과 회사 간 거래에 중대한 이해관계가 있으면 이를 공시하도록 하는 등 상장 이후 생길 수 있는 이해상충도 따로 규율한다.
영국 역시 상장구조 자체를 사전에 차단하기보다 상장회사와 지배주주·모회사 사이에서 실제 이해상충이 발생하는 거래를 통제하는 데 무게를 둔다.
미국·일본·영국의 제도는 서로 다르지만 자회사 상장이라는 형식만으로 거래를 차단하지 않는다는 공통점이 있다. 별도 상장이 왜 필요한지 설명하게 하고, 소수주주와의 이해상충을 관리하며, 주주가치에 미치는 영향을 공시와 시장규율로 검증하는 방식이다. 한국도 일반주주 보호라는 원칙은 유지하되 기업가치를 높이는 중복상장까지 막지 않도록 상장 여부보다 주주가치 훼손 여부를 가려내는 쪽으로 심사체계를 정교화할 필요가 있다는 지적이다.