

[MT리포트]중복상장과 중복성장 사이⑤ 올해 신규상장 34개사…전년동기比 37%↓
주주 권익을 보호하자는 취지로 시작된 중복상장 가이드라인을 계기로 기업들의 기업공개(IPO) 셈법이 복잡해졌다. 시장 냉각이 가속하면서 상장을 조건으로 투자에 나섰던 사모펀드(PEF)들의 투자금 회수도 꽉 막혔다. 이들은 지분 매각, 인수합병(M&A) 등 여러 방안을 모색하고 있지만 투자금이 묶여 새로운 투자에 나서지 못하는 악순환이 반복되면서 시장 침체가 이어지는 모습이다.
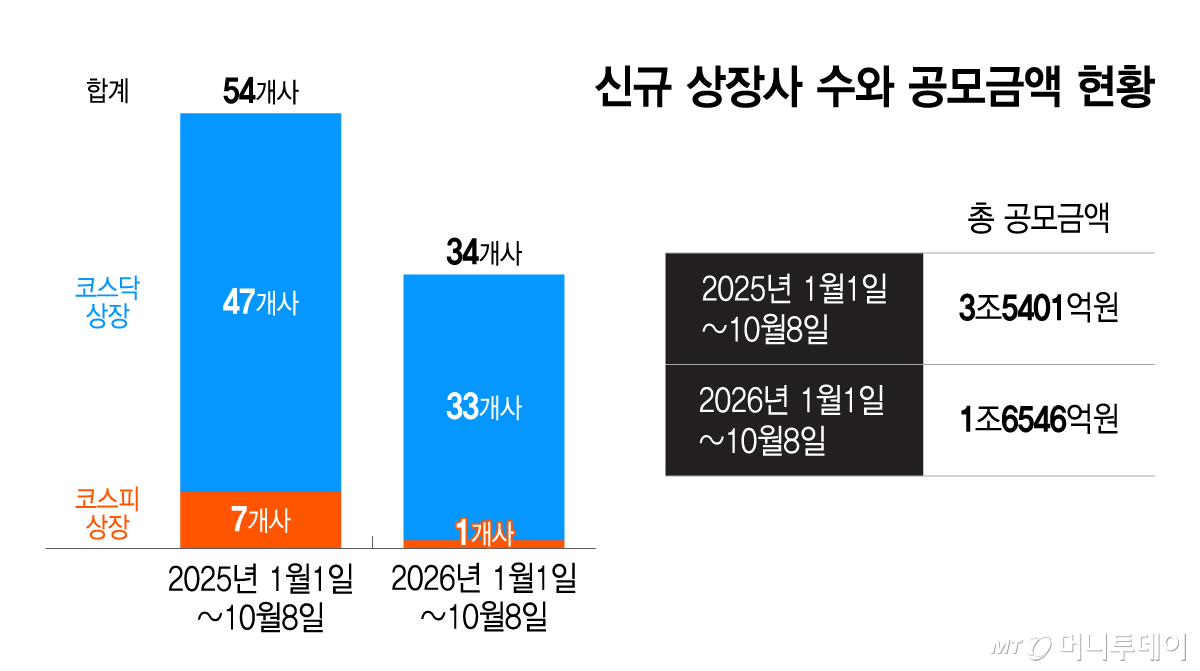
8일 금융투자업계에 따르면 올해 들어 이날까지 신규 상장사는 34개사(스팩·스팩합병 제외)로 집계됐다. 코스닥에는 33개사가 입성했지만 코스피에는 단 한 곳만 상장했다. 지난해 같은 기간 54개사(코스피 7개사, 코스닥 47개사)보다 20개사(37.0%) 줄었다.
공모금액도 줄었다. 올해 1월1일부터 10월8일까지 코스피·코스닥 상장사들의 공모금액은 1조6546억원으로 지난해 같은 기간(3조5401억원)의 절반에도 못 미쳤다.
지난해에는 IPO 대어로 거론됐던 명인제약, 대한조선, 대신밸류리츠, 달바글로벌, LG씨엔에스 등이 일제히 상장했다. 반면 올해 코스피에 입성한 대어는 케이뱅크 한 곳뿐이다. 다양한 업종의 기업이 상장했던 지난해에 비해 시장이 크게 위축된 셈이다.
증권가에서는 정부의 중복상장 규제를 핵심 원인으로 꼽는다. 과거 대형 딜의 상당수를 차지했던 대기업 계열사 상장이 거래소의 중복상장 금지 기조로 막혔다는 것이다. 상장 계획을 철회하거나 무기한 연기하는 기업도 잇따랐다.
물적분할로 만들어진 자회사가 상장하려면 특별결의를 통해 모회사 주주의 동의를 얻어야 한다. 주주 동의를 얻더라도 거래소의 깐깐한 예비심사 문턱을 넘어야 한다.
이에 따라 HD현대의 로봇사업 부문을 물적분할해 설립한 HD현대로보틱스는 IPO 계획을 한 차례 보류했다. 그러다 최근 덕산넵코어스가 중복상장 예외 사례로 코스닥에 입성하는 등 상장 가능성이 열리자 HD현대로보틱스도 뒤늦게 IPO 추진을 재검토하는 것으로 전해졌다.
중복상장 논란이 끊이지 않았던 LS그룹은 계열사 IPO 전략을 아예 재검토하고 있다. LS의 증손자회사 에식스솔루션즈의 IPO 계획은 지난 1월 공식 철회됐다. 이에 따라 LS가 설비투자를 위해 마련했던 자금조달 계획도 차질을 빚게 됐다.
상장을 전제로 투자한 재무적투자자(FI)들의 처지는 더 난처하다. 대표적인 곳이 SK에코플랜트다. SK에코플랜트는 2022년 프리IPO로 1조원을 조달했다. 당시 FI들과 맺은 옵션 약정대로라면 지난 7월까지 상장을 마무리했어야 하지만 아직 상장예비심사 청구도 하지 않았다. 리밸런싱을 통해 중복상장 예외를 노릴 수는 있지만 현재로서는 모회사 SK㈜가 지분 일부를 직접 사들이거나 M&A를 모색하는 등 FI들과 새로운 투자금 회수 방안을 논의해야 할 것으로 보인다.
독자들의 PICK!
회수가 막힌 자금은 시장 전반의 침체로 이어진다. 비상장 기업에 투자해 IPO 이후 차익을 거두는 전략을 택한 헤지펀드 상품의 수익률은 올해 들어 최저 -60%까지 떨어졌다. IPO 헤지펀드 대부분의 수익률은 1%에 그친다. 펀드에 묶인 자금의 평가손실이 커지면서 재투자가 일어나지 않는 악순환이 반복되고 있다는 분석이다.
전문가들은 규제와 함께 자금회수 경로를 넓혀야 한다고 지적한다. 이영경 한국금융연구원 선임연구위원은 "우리나라는 투자자의 자금회수 경로가 상장 외에 M&A, 구주 매각 등으로 다양하게 이뤄지지 않고 있어 중복상장 규제가 기업의 자금조달을 어렵게 하고 기업 성장 저하로 이어지는 결과를 초래할 수 있다"며 "(중복상장 규제는) 기업이 다양한 경로로 자금조달을 할 수 있는 방안을 함께 고민해야 할 것"이라고 말했다.
IB 업계 관계자는 "과거 순환출자를 막기 위해 지주사를 만들고 밑에 회사를 두도록 한 것인데 중복상장이라고 규제하면 국내 상장사들이 해외로 이탈할 수 있어 우려된다"며 "주식을 매매하는 시점이 일괄적이지 않아 중복상장 예외 사례를 노리기도 쉽지 않은데 명확한 기준 마련에 치중해야 할 것"이라고 했다.