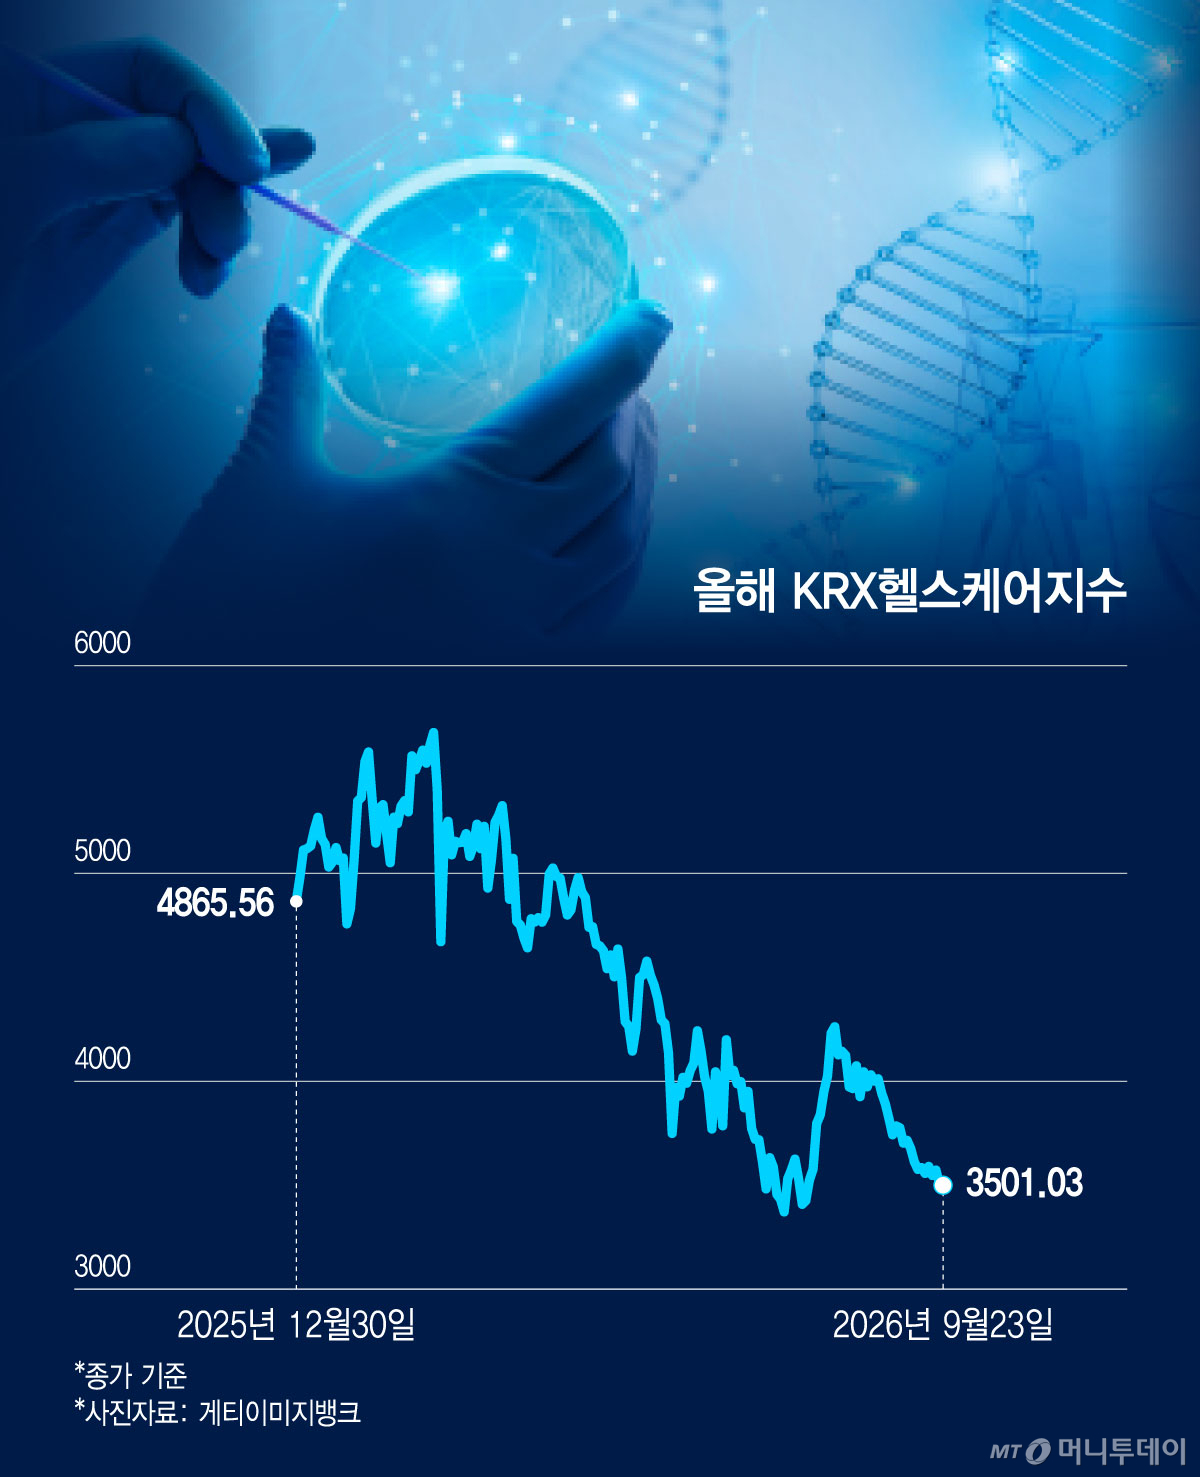
올해 주식시장에서 바이오 투자자는 속이 좋지 않았다. 코스피지수가 9000을 넘을 정도로 국내 주식시장이 폭등했지만, 바이오는 오히려 뒷걸음질했다. 국내 대표 제약 및 바이오 기업으로 구성한 'KRX헬스케어지수'는 30% 가까이 하락했다.
추석 연휴가 끝난 뒤 바이오 투자심리가 살아날지 미지수다. 글로벌 금융시장의 금리인상 기조 등을 고려하면 성장 업종으로 꼽히는 바이오를 마냥 긍정적으로 볼 수 없는 환경이다. 다만 내달 '월드ADC'와 '유럽종양학회'(ESMO) 등 국내외 시장에서 주목하는 글로벌 학회가 열릴 예정이라 바이오에 대한 주식시장의 관심이 커질 수 있다. 이어 오는 11월 '국제면역항암학회'(SITC)와 '미국간학회'(AASLD), '비만학회' 등 글로벌 이벤트가 줄줄이 기다리고 있다.
특히 올해 바이오 업종 주가 흐름이 상대적으로 부진했던 만큼 저평가 기대감이 바이오에 대한 투자 수요를 자극할 가능성도 있다. 무엇보다 실적 성장성을 증명했거나 기술 경쟁력을 갖춘 기업 중 기술이전이나 주요 임상 연구 결과 발표를 앞둔 기업을 주목할 만하단 분석이다. 추석 이후 나타날 3분기 실적 시즌의 승자가 누가 될지도 관전 포인트다.
하나증권은 금리 인상 사이클에선 기대감보다 실적이 믿음직한 재료라고 조언했다. 김선아 하나증권 연구원은 "전망이 불안정할수록 실적이 믿음직한 재료가 된다"며 "지금은 기대감만으로 주가가 버티기 힘들어 보인다"고 분석했다. 그러면서 삼성바이오로직스와 한미약품, 알테오젠, 올릭스 등을 추천 종목으로 제시했다.
김 연구원은 "삼성바이오로직스의 유상증자는 올해 하반기부터 2029년까지 빠르게 발표될 생산능력 확대 공시의 예고편이라 판단돼 단기 및 장기적인 관점으로 추천한다"며 "한미약품은 기술이전으로 인한 선급금 유입은 물론이고, 비만치료제의 국내 판매 허가가 가까워졌다"고 평가했다.
또 "알테오젠은 올해 3분기 놀랄 만한 실적을 보여줄 예정이고, 올해 전체 영업이익은 3000억원을 초과할 전망"이라며 "올릭스는 탈모치료제 임상 데이터에 대한 자신감이 보이고, 4분기에 결과를 공개할 가능성이 높다"고 설명했다.
디앤디파마텍과 인제니아테라퓨틱스(Reg.S)(이하 인제니아), 보로노이 등도 증권가의 호평이 꾸준한 바이오 기업이다.
디앤디파마텍은 MASH(대사이상관련지방간염) 치료제 'DD01' 등의 기술이전 기대감이 크다. 이호철, 임재현 신한투자증권 연구원은 "MASH 신약과 경구용(먹는) 비만치료제 모멘텀(동력) 본격화 구간에 진입했다"며 "특히 DD01은 글로벌 임상 2상 성공 데이터를 기반으로 복수의 빅파마(대형제약사)와 기술이전을 논의 중"이라고 전했다.
인제니아는 기술이전 파트너인 미국 머크(MSD)가 망막질환 치료제 파이프라인 'IGT-427'(MK-8748)의 대규모 임상 3상에 돌입하면서 주목받고 있다. 이지수 다올투자증권 연구원은 "핵심 파이프라인 MK-8748은 MSD가 습성 황반변성(nAMD)·당뇨병성 황반부종(DME) 후기 임상에서 아일리아 대비 효능과 투여 간격을 검증하고 있다"며 "임상에 성공하면 베스트인클래스(Best-in-class)를 기대할 수 있다"고 평가했다.
보로노이는 폐암 치료제를 비롯해 다수 파이프라인의 연구개발에 속도를 내고 있다. 김현석 현대차증권 연구원은 "핵심 파이프라인 'VRN11'은 임상 1b/2a상에서 치료 이력이 없는 환자 대상 데이터를 공개하면 1차 표준 치료제로 확장할 가능성이 있다"며 "타그리소를 넘어 EGFR 변이 비소세포폐암 시장 왕좌를 노린다"고 분석했다.