공정거래위원회(공정위)의 과징금 산정 기준인 '관련 매출액'을 둘러싼 논란이 거세다. 공정위가 법 위반 행위와 직접적 연관성이 떨어지는 매출까지 폭넓게 산입하거나 산업별 특수성을 배제한 획일적 잣대를 적용하면서, 실제 부당이득에 비해 과징금이 과도하게 부풀려지고 있어서다.
15일 관련 부처에 따르면 현행 '독점규제 및 공정거래에 관한 법률 시행령 제13조'는 과징금 부과 기준인 '관련 매출액'을 법 위반 행위자가 일정 거래 분야에서 판매한 관련 상품·용역의 매출액(구매 관련 위반 시 매입액)으로 규정하고 있다.
하지만 법 위반 행위의 직·간접적 영향 범위에 대한 경계가 모호해 공정위의 재량이 과도하게 개입할 여지가 크다는 지적이 끊이지 않는다. 실제 심사 단계와 전원회의 심의 단계에서 관련 매출액이 수조 원씩 오르내리는 '고무줄 산정'이 반복되며 기업들의 예측 가능성을 떨어뜨리고 있다.
최근 배달 플랫폼과 금융권에 부과된 역대급 과징금은 이러한 한계를 여실히 보여준다. 공정위는 배달의민족과 쿠팡이츠의 최혜대우 요구 행위에 총 6319억원의 과징금을 부과했다. 이 중 3008억원을 부과받은 쿠팡이츠의 경우, 최혜대우의 직접적 영향을 받은 일부 점포뿐 아니라 해당 제도가 시행된 지역의 입점업체 매출까지 광범위하게 묶여 관련 매출액이 약 5조149억원으로 책정됐다. 쿠팡 측은 위법 행위와 무관한 매출까지 포함됐다며 강하게 반발하고 있다.
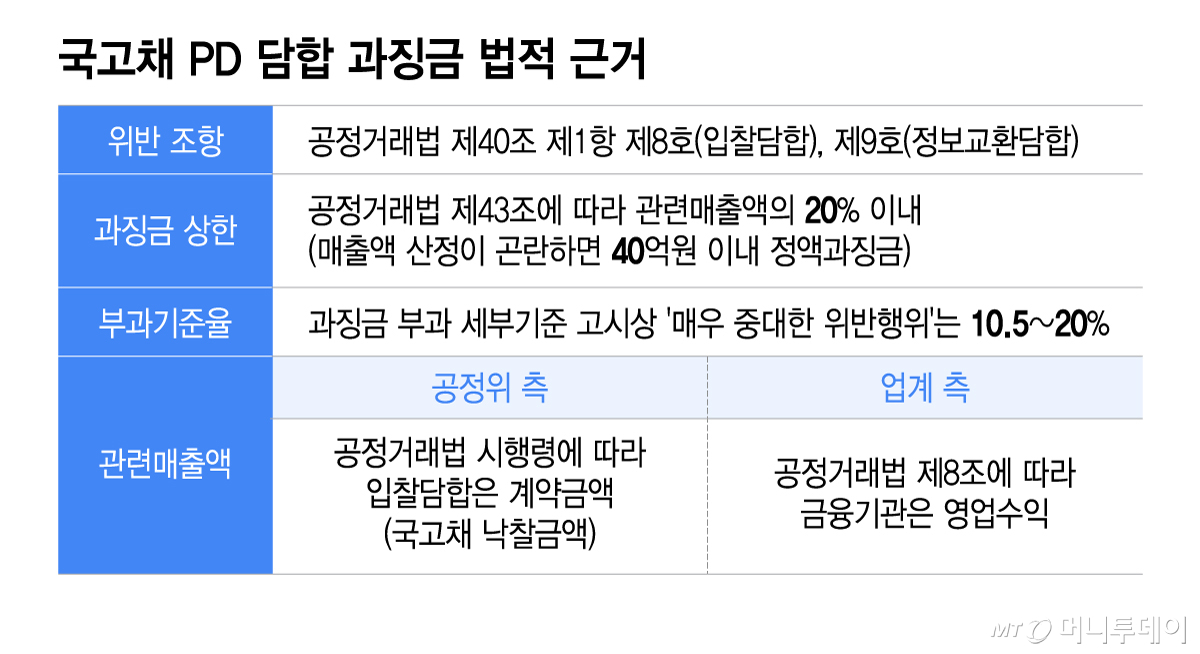
국고채 입찰 담합 사건에 연루된 15개 은행·증권사 역시 총 1조6265억원의 과징금 철퇴를 맞았다. 금융사들은 실제 거둔 영업수익을 기준으로 삼아야 한다고 맞섰으나, 공정위는 담합에 연루된 국고채 낙찰금액 전체인 54조원을 관련 매출액으로 간주했다. 산업별 수익 구조의 차이를 외면한 채 외형 매출만을 기준으로 삼으면서 과징금 규모가 눈덩이처럼 불어난 것이다.
기업들은 과징금이 불공정 행위를 시정하기 위한 행정 제재이지 기업들의 외형 규모에 비례해 거액을 징수하는 수단이 아니란 입장이다. 모호한 기준을 앞세워 관련 매출액을 무리하게 확장하면 과징금은 징벌을 넘어 기업의 존립과 투자를 위협하는 족쇄로 변질되기 때문이다. 실제 부당이득과 과징금 사이의 괴리가 커질수록 처분의 정당성 또한 흔들릴 수밖에 없다.
전문가들은 과징금이 부당이득 환수와 위법을 막는 본래 취지에 맞게 작동하려면 산정 기준부터 정교해야 한다고 강조한다. 지인엽 동국대 경제학과 교수는 "관련 매출액의 범위를 결정하는 현행 규정은 위반행위로 직접 영향을 받은 거래뿐 아니라 간접 영향의 매출도 포함할 수 있도록 하고 있는데, 그 범위를 어디까지 인정할 것인지 사건마다 해석의 여지가 있다"며 "그 과정에서 공정위의 판단 재량이 개입할 수 있기 때문에 현재 학계에서 매출과 회계상 이익, 불법행위 추가이익, 소비자 후생 등 여러 기준에 대해 연구를 하고 있다"고 말했다.