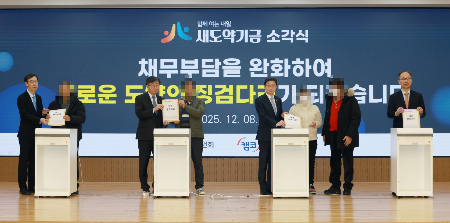
정부의 빚 탕감 정책이 계속 확대되면서 도덕적 해이 논란이 끊이지 않는다. 빚을 갚다가 사정이 악화돼 채무 조정에서 탈락한 이들의 부채를 새도약기금에서 매입해주는 정책이 대표적이다. 연체채권에 대한 금융사 부담을 덜어주는 조치도 시행된다. 이같은 정책의 부작용과 금리상승의 영향으로 올해 들어서만 채무 면제 후 다시 채무조정을 신청하는 사람이 3만5000명선에 육박할 것으로 예상된다.
정부는 지난해 10월 출범시킨 새도약기금으로 올해 7월까지 11조7378원의 장기 연체채권을 매입했다. 취약계층과 소상공인이 장기간 갚지 못한 7년 이상, 5000만원 이하 장기 연체채권을 사들이는 형식으로 재기를 돕겠다는 취지였다. 기준변경으로 매입대상은 계속 확대돼 기금의 추가부담은 1조원 이상이 될 것으로 전망된다. 이런 상황에서 기금의 재원을 맡는 한국자산관리공사의 부채비율은 연말까지 350%대에 달할 것으로 예상된다. 결국 국민들의 부담으로 이어지는 것이다.
빚에 시달려 정상적 생활이 어려웠던 이들에게 재기의 기회는 필요하다. 하지만 반복적인 채무탕감 정책은 '버티면 깎아준다'는 잘못된 신호로 신용질서를 훼손할 수 있다. 실제로 올해 1~8월 채무조정 재신청자는 2만7864명으로 지난해 전체의 82.6%에 달한다. 혜택을 받았던 이들이 또다시 손을 벌리는 대표적인 사례다. 금리상승 추세를 감안하면 연말까지는 전년(3만3718명)보다 많아질 것이 확실시된다. 생활비를 줄여가며 꾸준히 빚을 갚아온 성실 상환자와의 형평성 문제도 빼놓을 수 없다. 질병이나 실직으로 빚을 상환할 능력을 잃은 저소득층을 지원하더라도 습관적으로 채무조정에 기대는 악성 차주는 걸러내야 한다.
연체 채권 소각과 원금 탕감 이후 추가 연체 확인같은 후속 관리가 제대로 이뤄지지 않는 것도 문제다. 채무자의 금융거래내역을 조회할 법적 근거가 없어지기 때문이라고는 하지만 재발 방지를 위해서라면 추가보완도 필요하다. 빚 탕감이라는 시혜적 조치에서 탈피해 채무자의 경제적 자립에 도움이 될 수 있도록 복지시스템과 연계하고 효과 검증도 이뤄져야 한다. 취약 계층 지원 취지는 살리되 부작용을 보완해 상환 능력에 비례한 맞춤형 지원도 고려할 필요가 있다.