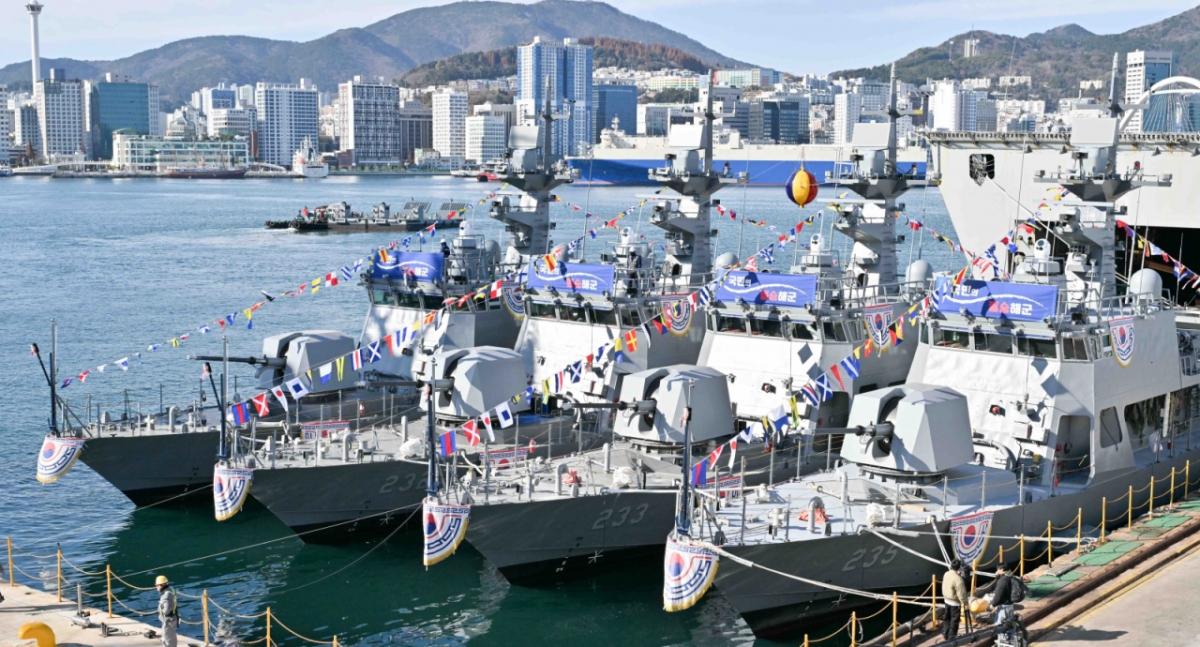
IBK투자증권이 HJ중공업에 대해 투자의견 '매수'와 목표주가 4만2000원을 각각 신규로 제시했다.
4일 오지훈 IBK투자증권 연구원은 "목표주가는 2027년 EPS(주당순이익) 2335원에 목표 PER(주가수익비율) 18배를 적용했다"라고 말했다.
오 연구원은 "목표 PER은 아직 HJ중공업의 미국 현지 조선사와의 협력이 구체화되지 않았기 때문에 대형 조선사의 목표 PER 20배에서 10% 할인 적용했다"고 했다.
이어 "향후 미국과의 협력이 구체화되고 UAE(아랍에미리트)향 수출이 가시화된다면 실적과 멀티플을 동시에 상향 조정할 예정"이라고 했다.
실적에 대해서는 "실적 개선의 주요 드라이버는 신조선 부문"이라며 올해 신조선 부문 매출은 전년 대비 66% 증가할 것으로 추정한다"라며 "2027년 7척의 선박을 인도 예정이기 때문에 올해 건조 물량이 52% 증가하고, 원화 선가 상승분 9% 증가가 반영되며 2025년 대비 매출과 수익성이 모두 크게 개선될 것"이라고 했다.
미국 시장과 관련, "대형사와 유사하게 MRO(유지·보수·운영)를 시작으로 미국 전략상선단, 군수지원함, 수송·상륙함 사업 진출 모멘텀이 존재한다"고 했다.
독자들의 PICK
지금 1,451명 읽는 중