머니투데이 증권부가 선정한 10월 둘째주(3~7일) 베스트리포트는 △김영건 미래에셋증권 연구원의 '반도체 사상 첫 매출 천억불 달성 전망'(삼성전자) △신은정 DB증권 연구원의 '전략적 포트폴리오 재편 완료'(SK디스커버리) △손현정 유안타증권 연구원의 '전력기기, 다시 살 이유가 생겼다'(전력기기·전선) 3건입니다.
삼성전자 3Q 영업익 예측 눈길
김영건 미래에셋증권 연구원은 지난 6일 삼성전자에 대한 3분기 실적 추정치를 연결 매출 202조5000억원, 영업이익 106조1000억원으로 각각 상향했습니다. 직전 추정치 대비 각각 2.6%, 0.4% 높여 잡은 결과입니다. 투자의견은 매수, 목표주가는 40만원을 유지했습니다.
삼성전자의 3분기 잠정실적은 국내외 시장참여자들의 화두였습니다. 최대 관심사인 영업이익에 대해 김 연구원은 정확도 높은 전망을 내놔 주목받았습니다. 지난 8일 공시된 영업익 잠정치는 107조4000억원입니다.
다음은 리포트를 요약한 내용입니다. (원문보기)
☞'원문보기'는 네이버·다음 등 포털사이트가 아닌 머니투데이 홈페이지에서만 가능합니다.
3분기 D램 출하가 예상을 소폭 상회하며 반도체 업계 사상 처음으로 메모리 매출 1000억달러를 돌파한 것으로 보인다. 3분기·내년 영업익 추정치를 각각 106조1000억원·537조원으로 소폭 상향했다.
2028년 메모리 수급은 내년보다 타이트할 것으로 예상한다. 내년 출하물량 상당수가 이미 확약돼 고객과의 배분논의가 2028년 물량으로 넘어가는 추세고, 신규 장기계약은 상반기 시장환경 기준의 기존 계약보다 높은 가격에서 체결되고 있다. 공급 측면에선 공정 미세화 효과 감소와 고대역폭메모리(HBM) 전환비율 상승이 겹칠 전망이다.
SK디스커버리, 7년 만에 새 리포트
신은정 DB증권 연구원은 지난 6일 SK디스커버리에 대한 신규 투자의견 '매수', 목표주가 8만5000원을 제시했습니다. 투자포인트는 SK가스·SK케미칼의 실적개선과 배당수익 증가, 자산매각 등 구조재편, 주주환원 등을 꼽았습니다.
SK디스커버리는 2017년 SK케미칼 인적분할로 출범한 지주회사입니다. 지난 8일 한국거래소 집계 기준 시가총액은 1조2329억원, 주가수익비율(PER)은 10.17, 주가순자산비율(PBR)은 0.45입니다.
에프앤가이드 기록에 따르면 이 회사에 대한 종목 리포트는 2019년 6월 이후 전무했습니다. 신 연구원이 발간한 리포트는 '깜깜이 투자'를 감내해야 했던 투자자들의 갈증을 해소해 입소문을 탔습니다.
다음은 리포트를 요약한 내용입니다. (원문보기)
☞'원문보기'는 네이버·다음 등 포털사이트가 아닌 머니투데이 홈페이지에서만 가능합니다.
순자산가치(NAV)는 SK가스·SK케미칼 등의 지분가치 2조3000억원에 SK디앤디와 SK이터닉스 매각대금을 반영하고 순차입금을 제외해 1조9500억원으로 산출했다. SK가스 지분가치가 NAV 대비 82% 비중이며, 최근 시총 기준 받고 있는 할인율은 약 40% 수준이다.
상반기 가스 파생상품 관련 기간손익 인식 영향으로 영업이익 변동성이 컸지만, 하반기는 실적 안정화가 예상된다. SK케미칼은 SK멀티유틸리티(SKMU·열병합발전소 운영)가 본격 가동하면서 이익확대가 지속될 것으로 전망한다.
최근 SK디앤디와 SK이터닉스 지분을 전량 매각하며 약 3200억원의 재원을 확보했다. 비핵심 사업을 정리하고 그린소재·에너지·바이오 등 핵심사업 포트폴리오로만 집중할 것으로 보인다. SK가스와 SK케미칼도 울산GPS(가스복합발전소 운영)와 SKMU 지분 49%를 매각하며 1조6000억원을 마련했다. 재무 건전성 강화와 주주환원 측면에서의 확대를 충분히 기대해볼 수 있겠다.
"전력기기 다시 봐야"…117쪽 장편 리포트
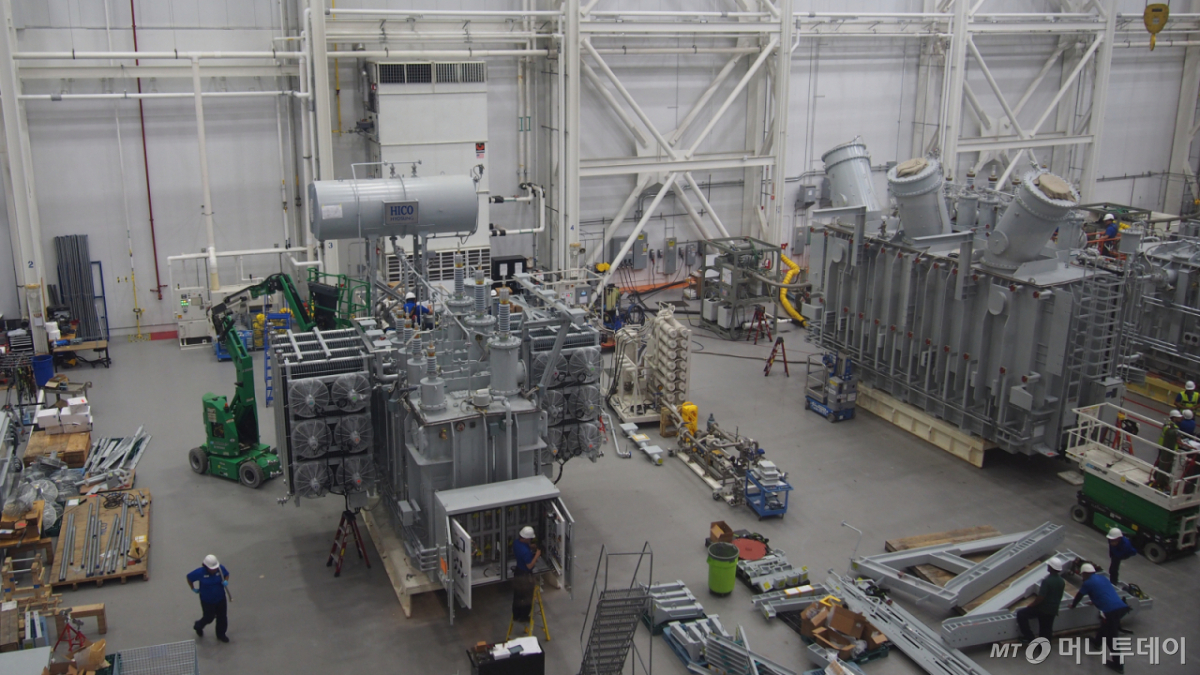
손현정 유안타증권 연구원은 지난 7일 '전력기기, 다시 살 이유가 생겼다'라는 제목으로 내년 전력기기주 전망과 재조명 요인을 풀어냈습니다.
빅테크가 전력망 증설비용을 부담하면서 온사이트(현장) 발전·장비 직접조달까지 개입범위를 넓힌 '전력확보 당사자'로 이동한 가운데 효성중공업과 HD현대일렉트릭의 수주내역에서도 고객 변화가 감지된다고 손 연구원은 짚었습니다.
리포트는 117쪽에 달하는 분량으로 전력기기 3사(LS ELECTRIC·효성중공업·HD현대일렉트릭) 외 산일전기·일진전기·대한전선·가온전선까지 분석해 풍부한 설명으로 관심을 끌었습니다.
다음은 리포트를 요약한 내용입니다. (원문보기)
☞'원문보기'는 네이버·다음 등 포털사이트가 아닌 머니투데이 홈페이지에서만 가능합니다.
다시 볼 이유는 높은 이익성장이 이어지는 가운데, 그 성장을 연장할 새로운 고객이 등장하고 있기 때문이다. 현재 컨센서스 기준 올해 주당순이익(EPS) 증가율은 효성중공업 49.9%, LS ELECTRIC 88.2%다. 향후 12개월 EPS도 직전 12개월 대비 각각 55.3%, 50.6% 증가할 것으로 전망한다.
출하 증가와 수익성 개선이 더해져 이익 전망이 올라가면 기업가치를 재평가할 근거가 된다. 내년에는 새로운 고객의 등장과 그에 대한 시장의 기대를 함께 평가해야 한다.