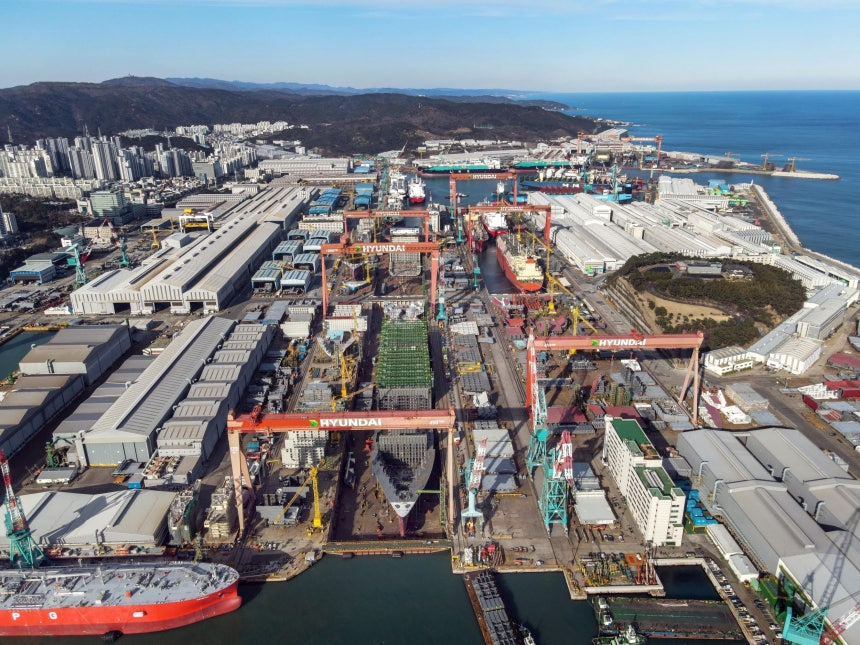
SK증권이 14일 HD현대중공업에 대해 투자의견 매수, 업종 내 최선호주를 유지했다. 다만 목표주가는 기존 97만원에서 82만원으로 내렸다. 3분기 실적이 시장 기대치를 밑돌 것으로 예상되나 4분기부터 본격적인 발전엔진, FDC(부유식 데이터센터) 계약 수주 모멘텀(상승 동력)이 기대된다는 평가다.
SK증권은 HD현대중공업의 3분기 연결 매출액이 전년대비 37% 증가한 6조464억원, 영업이익은 65% 늘어난 9230억원으로 시장 예상치(1조70억원)를 밑돌 것으로 추정했다. 중대재해, 하계휴가, 추석 연휴 등으로 이전 분기 대비 조업일수가 감소했고 환율이 큰 폭으로 하락한 영향이다.
연내 혹은 내년 초 추가 해양 수주가 없을 경우 고정비 상승 우려가 확대될 것으로 예상된다. 다만 회사는 올해 상선 수주 목표(114.7억달러)를 초과하는 수주 실적을 기록한 상황이다. 고마진 선종인 LNGC(액화천연가스 운반선)과 VLGC(대형가스 운반선)·VLAC(초대형 암모니아 운반선) 중심으로 수주했기 때문에 2028~2029년 경쟁사 대비 뚜렷한 선종 믹스 효과가 기대된다.
한승한 SK증권 연구원은 "중국의 공격적인 생산능력 증설과 중국 대형 조선사들의 글로벌 선주가 발주한 LNGC 물량, 원가 경쟁력 확대에 따라 상선 부문의 멀티플(기업가치 배수) 조정이 불가피하다"고 설명했다.
이어 "하지만 상선 부문의 우려를 감안하더라도 상선 사이클과 무관한 육상 발전엔진, FDC에 대한 글로벌 하이퍼스케일러(대규모 데이터센터 운영기업)의 수요 확대는 지속 중"이라며 "올해 4분기부터 4행정 중속엔진·FDC 부문의 본격적인 수주를 통해 신성장 동력을 확보할 것"이라고 말했다.