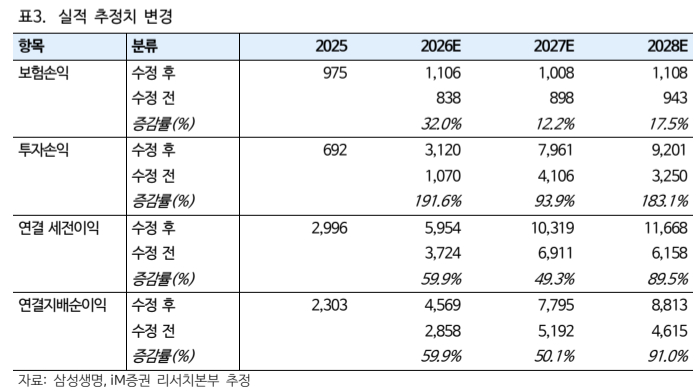
iM증권은 삼성생명에 대해 삼성전자 주가 하락으로 인한 지분가치 조정을 반영해 목표주가를 기존 38만원에서 29만4000원으로 하향 조정한다고 13일 밝혔다.
삼성생명의 3분기 연결 지배순이익은 전년동기대비 9.6% 증가한 7924억원을 기록했다. 사업비 예실차 관련 일회성 요인으로 예실차 손익이 전년동기대비 약 2241억원 늘면서 시장 평균 전망치를 웃돌았다.
iM증권은 삼성생명의 밸류업 프로그램이 내년 초 발표될 것으로 예상했다. iM증권은 또 삼성생명이 본업 측면에서 보험과 투자 모두 안정적인 모습을 보이고 있지만 투자 포인트는 삼성전자의 지분가치, 삼성전자 특별배당의 주주환원 활용 여부 등에 달려있다고 했다.
설용진 iM증권 연구원은 "동사가 중장기 배당성향 목표로 제시한 50%에 전자 특별배당, 지분처분이익 등을 모두 포함시킬 경우 보유한 지분가치의 할인율이 축소될 것으로 예상된다"면서도 "이를 제외한 경상 이익을 중심으로 주주환원 등을 시행할 경우 할인율이 추가적으로 확대될 수 있을 것"이라고 말했다.
설 연구원은 또 "이익 추정치 및 보험계약마진(CSM) 등 전반적인 본업가치는 대체로 안정적인 수준이 지속되고 있다"며 "최근 삼성전자 주가 하락에 따른 영향을 반영해 전자 지분가치 조정 중심으로 목표주가를 하향한다"고 했다.