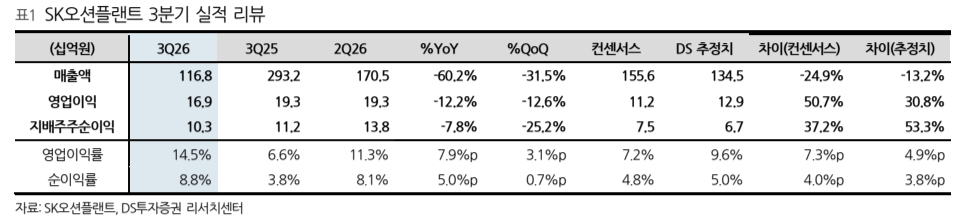
DS증권이 SK오션플랜트에 대해 최대주주 변경 일정 지연 가능성과 이후에도 해상풍력·조선 사업부의 중장기 사업 방향도 예측하기 어려운 상황이라며 목표주가를 기존 1만9000원에서 1만3000원으로 하향 조정한다고 16일 밝혔다. 다만 투자의견은 매수로 유지했다.
SK오션플랜트의 지난 8월 말 공시에 따르면 최대주주인 SK에코플랜트가 보유한 SK오션플랜트의 보통주 2225만6969주(지분율 35.62%) 전량은 디오션자산운용에 매각된다. 매각가는 4100억원이다.
안주원 DS증권 연구원은 " 최대주주 변경 일정 지연 가능성이 존재하고 거래 종결 후에도 해상풍력과 조선 사업부의 중장기 사업 방향도 예측이 어려운 상황이라 목표가를 조정한다"고 말했다.
안 연구원은 또 "2028년 완공 예정인 신야드를 통해 부유식 해상풍력 시장을 공략하며 해상풍력 사업의 확장이 예상됐던 만큼 전략 수정에 대한 불확실성이 커진 상황"이라며 "SK오션플랜트가 보유하고 있는 해상풍력 하부구조물 제조 능력과 군함·상선 건조 역량이 지배구조 리스크로 제대로 평가받고 있지 못하고 있다"고 했다.
DS증권은 SK오션플랜트의 올해 매출을 전년대비 36.0% 감소한 6179억원, 영업이익을 7.0% 증가한 636억원으로 전망했다. 매출액은 특수선·조선 매출액이 전년대비 63% 감소하면서 전반적으로 축소될 수 있지만 해상풍력 사업부 매출 증가로 영업이익은 확대될 것으로 봤다. SK오션플랜트는 올해 해상풍력은 유럽에서 처음으로 수주를 확보했다. 상선은 6000억원 넘는 수주 계약을 체결했다.