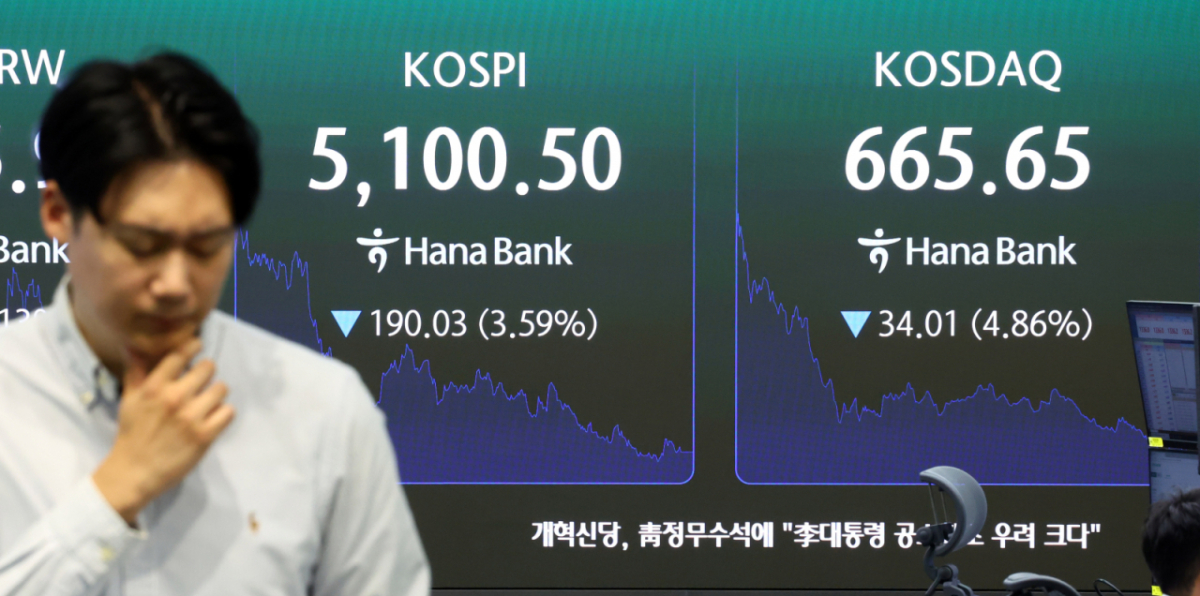
금융당국이 사이드카 폐지 가능성까지 열어두고 제도 개선 검토에 들어갔다. 올해 코스피·코스닥에서 96번이나 발동했지만 정작 증시 변동성을 잡지 못한다는 실효성 논란이 커지면서다.
16일 금융당국에 따르면 금융위원회는 사이드카 제도 개선을 검토하고 있다. 올해 사이드카는 코스피에서 매수·매도를 합쳐 58번, 코스닥에서 38번 발동했다.
금융당국 관계자는 "아직 방향이 정해진 것은 아니지만 사이드카의 효용성을 살펴보고 있다"며 "사이드카가 변동성을 실제로 완화하는지, 오히려 증폭시키는지 점검 중"이라고 말했다. 금융당국은 최근 증시 변동성이 커지자 '시장 변동성 관리'를 주요 정책 목표로 제시한 바 있다.
사이드카는 프로그램 매매 호가의 효력을 5분간 정지하는 시장 안정화 장치다. 코스피 사이드카는 코스피200 선물 가격이 전일 종가 대비 5% 이상 오르거나 내린 상태가 1분 이상 이어질 때 발동된다. 코스닥은 코스닥150 선물 가격이 전일 종가 대비 6% 이상, 코스닥150 현물지수가 3% 이상 같은 방향으로 움직인 상태가 1분 이상 이어질 때 발동된다. 가격이 급등락할 때 시장에 냉각기간을 줘 투자 심리를 안정시키고 불필요한 가격 변동을 막자는 취지다.
논란의 핵심은 프로그램 매매가 오히려 증시 급등락을 부를 수 있다는 점이다. 프로그램 매매는 시장 상황별 투자전략을 미리 프로그램으로 만들어 두고, 여러 종목을 대상으로 시장 분석과 투자 시점 판단, 주문 등을 컴퓨터가 일괄 처리하도록 하는 거래 기법이다. 주로 대규모 자금을 굴리는 기관투자자나 외국인투자자가 쓴다. 개별 종목보다는 여러 종목으로 구성된 주식 바스켓(묶음)을 거래한다.
프로그램 매매는 크게 차익거래와 비차익거래 두 가지로 나뉜다. 차익거래는 선물과 현물(주식)의 가격 차이를 이용한 거래다. 예를 들어 선물이 싸고 현물이 비싸면 선물을 사고 현물을 팔아 그 차이만큼 수익을 챙긴다. 악재가 터지면 기관·외국인투자자는 선물부터 대량으로 팔아치우고, 그 결과 선물 가격이 현물보다 더 빠르게 떨어진다.
이렇게 되면 상대적으로 싸진 선물을 사고 비싼 현물 주식을 팔게 된다. 코스피·코스닥 현물시장에 대규모 프로그램 매도 물량이 쏟아지는 것이다. 이 과정에서 선물 가격 하락폭이 기준치를 넘으면 매도 사이드카가 발동한다.
하지만 선물 가격 등락이 사이드카 기준치에 가까워지면 프로그램이 발동 전에 매매 주문을 한꺼번에 쏟아내 지수를 더 빨리 끌어내리는 '자석 효과'를 일으킨다는 분석이 나온다. 또 일시적으로 매매를 늦출 뿐이어서 사이드카가 해제된 뒤 대기 물량이 한꺼번에 풀리며 추가 급락을 부를 수 있다는 점도 한계로 지적된다.
비차익거래는 선물 가격과 관계없이 인덱스펀드·상장지수펀드(ETF) 운용이나 연기금의 대규모 자산배분(리밸런싱) 등 포트폴리오 조정 과정에서 나오는 거래다. 선물·현물 가격 차이와는 무관하다.
이 같은 실효성 논란 속에 미국은 1999년 사이드카 제도를 폐지하고 시장 전체 거래를 멈추는 서킷브레이커와 개별 종목에 대한 '가격변동 제한장치'(LULD·Limit Up-Limit Down)를 운영하고 있다.
한 금융투자업계 관계자는 "사이드카는 프로그램 매매를 일시 정지하는 장치로 개인투자자와는 아무런 관련이 없지만, 시장 안정화 장치를 없앤다는 부정적 인식이 있다"며 "사이드카 폐지를 포함해 일률적인 발동 기준을 개선하는 방안 등을 고민할 필요가 있다"고 말했다.