암진단비 지급을 둘러싼 대법원 판결로 손해보험사들이 수백억원의 보험금을 추가 지급하면서 재보험금 분담을 놓고 손보사와 재보험사 간 갈등이 커지고 있다. 손보사들은 재보험 계약에 따른 보험금 지급을 요구하고 있지만 재보험사들은 보험사의 약관 설명의무 위반에 따른 부담은 보상 대상이 아니라며 맞서고 있다. 금융당국이 명확한 기준을 제시하지 않으면서 분쟁이 소송전으로 번질 수 있다는 우려도 나온다.
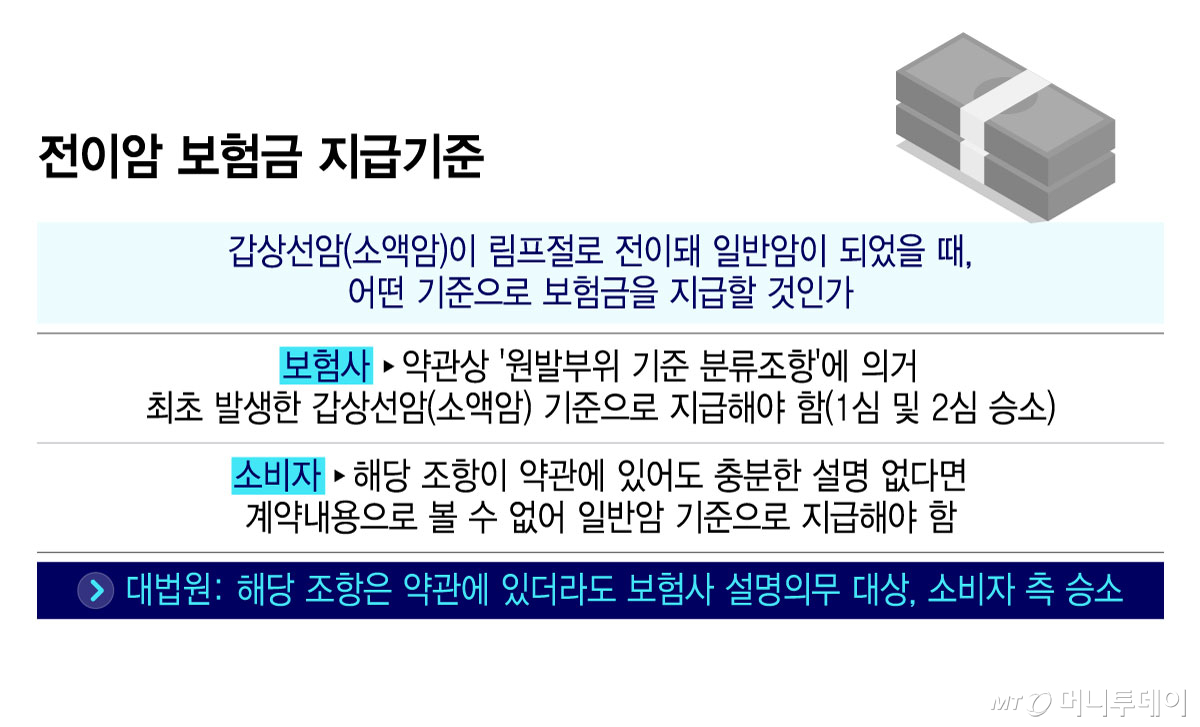
9일 보험업계에 따르면 삼성화재와 메리츠화재 등 주요 손보사들은 지난 4월 대법원의 암분류기준 약관 관련 판결로 추가 지급한 보험금에 대해 코리안리 등 재보험사에 재보험금 지급을 요구하고 있다. 당시 대법원은 보험금 지급 여부에 영향을 미치는 암분류기준이 보험사의 설명의무 대상이라고 판단했다. 이에 따라 갑상선 림프절 전이암을 소액암이 아닌 일반암으로 인정해야 하는 계약이 발생하면서 손보사들의 추가 보험금 부담이 커졌다.
갑상선암 진단보험금은 통상 500만~1000만원 수준이지만 일반암 진단보험금은 5000만원 수준이다. 이를테면 갑상선암 진단보험금이 1000만원인 상품의 경우 기존에는 림프절로 전이되더라도 1000만원만 지급했지만 보험사가 약관 설명의무를 다하지 않은 계약이라면 일반암 진단보험금과의 차액인 4000만원을 추가 지급해야 한다는 취지다.
이에 암진단비 재보험에 가입한 삼성화재와 메리츠화재 등은 추가 보험금을 지급한 뒤 재보험사에 재보험금을 청구했다. 하지만 재보험사들은 지급을 거부하고 있다. 특히 이번 판결로 손보사 가운데 가장 많은 292억원의 보험금을 추가 지급한 메리츠화재는 재보험금 지급을 둘러싼 갈등이 해결되지 않자 법적 대응까지 검토 중인 것으로 알려졌다.
쟁점은 이번 추가 보험금이 재보험 계약상 보상 대상에 해당하는지 여부다. 손보사들은 대법원 판결 이후 금융당국의 상품설명서 해석과 권고에 따라 보험금을 지급한 만큼 정당한 보험금 지급 사유에 해당한다고 주장한다. 반면 재보험사들은 추가 지급 부담의 귀책사유가 손보사에 있다는 입장이다. 코리안리와 스위스리, 스코르, 퍼시픽라이프리 등 국내외 재보험사들은 통상적인 암진단비와 원수보험사의 설명의무 위반으로 발생한 추가 부담은 성격이 다르다고 보고 있다. 사실상 불완전판매로 발생한 비용이라는 논리다.
특히 코리안리는 일부 손보사에만 재보험금을 지급했다. 이에 대해 코리안리 관계자는 "규정대로 재보험금을 지급하고 있으며 다른 외국계 재보험사의 상황은 알지 못한다"고 말했다.
손보업계의 불만은 금융당국으로도 향하고 있다. 재보험금 지급 여부에 따라 보험사별 손실 규모가 크게 달라질 수 있지만 당국이 재보험 계약 해석에 관한 명확한 기준을 제시해야 한다는 입장이다. 업계에서는 개별 보험사와 재보험사 간 소송으로 번지기 전에 금융당국이 분쟁 조정이나 해석 기준 마련에 나서야 한다는 목소리가 나온다.
손보업계 관계자는 "손보사들은 금융당국이 손보사와 재보험사 간 교통정리에 나서주길 바라고 있다"며 "이미 일부 손보사들은 법률 대응을 위해 로펌을 알아보고 있지만 소송까지는 가지 않았으면 한다"고 말했다.