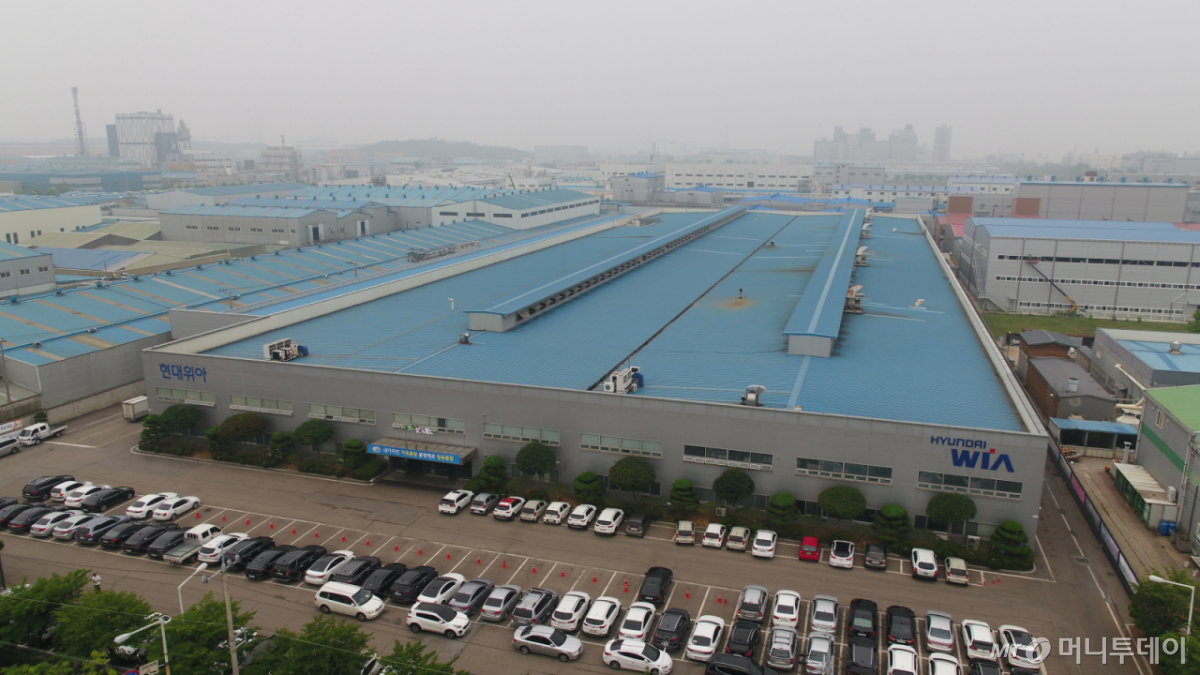
신한투자증권은 15일 현대위아의 실적 추정치를 낮추고, 이에 따라 목표주가도 기존 8만7000원에서 7만원으로 하향했다. 다만, 엔진사업의 이익 개선 기대감 등을 반영해 투자의견 '매수'를 유지했다.
박광래 신한투자증권 연구원은 "목표주가는 내년 예상 순이익을 기존 전망치 대비 23.2% 줄인 것을 반영해 7만원으로 하향한다"며 "열관리 사업의 매출 확대와 방산 매각대금의 효율적인 활용에 대한 확인이 필요하다"고 말했다.
현대위아의 3분기 영업이익은 전년 동기 대비 1.2% 감소한 512억원으로 시장 기대치(561억원)를 하회할 것이란 전망이다.
박 연구원은 "통상임금 소급비용 90억원의 기저효과에도 불구하고 러시아 법인 감익이 실적 개선을 제약했을 것"이라며 "이번 3분기에는 생산물량 급감으로 영업손실 30억~40억원이 예상된다"고 분석했다.
그는 앞으로 주가 상승을 좌우할 핵심은 방산사업 매각의 가격과 HEV(하이브리드) 엔진사업의 이익 개선 속도라고 판단했다.
박 연구원은 "방산 매각으로 사라지는 이익을 멕시코∙서산 엔진사업이 충분히 상쇄하고, 열관리 신규 수주가 계획대로 확대된다면 본격적인 재평가가 시작될 것"이라고 내다봤다.