금융감독원이 퇴직연금 ETF(상장지수펀드)를 담을 때 '투자한도 100%'를 원리금 보장형으로 오해하는 경우가 많다며 소비자들에게 '위험등급'을 반드시 확인하라고 당부했다.
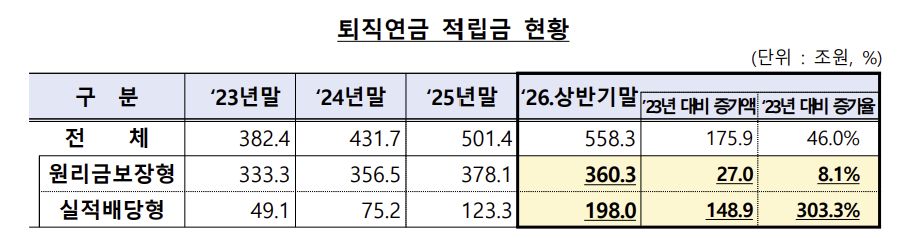
27일 금융감독원에 따르면 올해 상반기 말 기준 퇴직연금 적립금은 558조3000억원으로 이중 실적배당형이 198조원을 차지했다. 실적배당형은 지난해 말 123조3000억원에서 148조900억원(303.3%) 늘었다. 원리금보장형이 360조3000억원으로 절대 금액 자체는 많지만 증가율(8.1%)은 훨씬 작다.
특히 ETF 투자규모가 99조8000억원으로 실적배당형 상품의 과반(50.4%)을 차지했다. 2023년말 대비 10배 이상 급증한 것으로 ETF 위주로 실적배당형 투자가 늘었다.
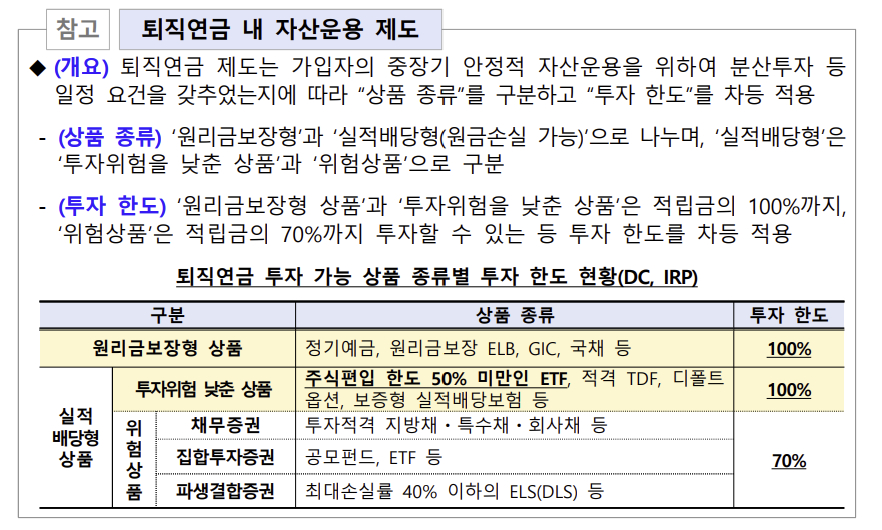
문제는 은행이나 증권사, 보험사 등 퇴직연금사업자들이 ETF 상품을 설명할 때 '투자한도'만 제공해 소비자들이 원금 보장 여부를 바로 알 수 없다는 것이다. 투자한도가 100%라고 해서 원금이 보장되는 게 아니지만 소비자들이 '투자한도 100%'를 원금 보장형으로 오인하는 경우가 많았다.
금감원은 '투자한도 100%' 문구가 상품의 안정성이나 원리금 보장성을 의미하지 않는다며 위험등급을 꼭 확인해야 한다고 안내했다. 금감원 관계자는 "투자한도 100% 의미는 적립금의 100%(전액)까지 투자 가능하다는 의미일 뿐 원금이 보장되거나 확정 수익을 담보하는 것이 아니다"라며 "적립금의 100%까지 투자할 수 있는 상품도 다양한 위험등급에 걸쳐 분포하고 있으니 단순히 투자한도 정보만 갖고 투자 결정을 내리는 것은 위험하다"고 설명했다.
소비자들은 상품제안서를 통해 이익과 손실 가능성에 대한 정보, 위험등급 정보도 함께 확인할 수 있다. 또한 적립금운용현황보고서를 통해 보유한 상품의 위험등급을 정기적으로 확인하고 포트폴리오 관리 수단으로 활용하는 것이 좋다.
금감원은 퇴직연금 가입자가 상품 위험을 고려해 투자를 결정할 수 있도록 내년 1월부터 상품안내 제도를 개선한다.
상품 판매사들은 한눈에 상품의 위험도를 확인할 수 있도록 투자한도, 위험등급을 동시에 표시해야 한다. 적립운용현황보고서에도 가입자가 보유한 상품 리스트에서 위험등급을 함께 기재하도록 양식을 개정한다.
아울러 금감원은 오는 11월 퇴직연금 가이드북을 발간해 생애주기별 가입자의 자산운용을 지원할 계획이다.