국내 주요 전통제약사들이 올해 3분기 외형 성장세를 이어갈 전망이다. 전문의약품 판매 확대와 신약 로열티(경상 기술료), 기술이전 수익, 수출 등이 매출 성장을 이끌면서다. 다만 영업이익은 핵심 실적 동력에 따라 온도차가 나타날 것으로 예상된다.
11일 금융정보업체 에프앤가이드와 증권업계에 따르면 유한양행·GC녹십자·대웅제약·한미약품·종근당 등 주요 전통제약사 5곳 가운데 GC녹십자를 제외한 4곳의 올해 3분기 매출이 전년 동기 대비 증가할 전망이다.
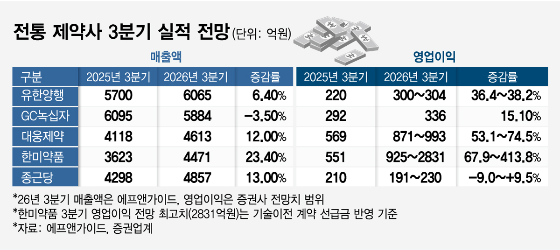
매출 증가율은 한미약품이 가장 클 것으로 보인다. 한미약품의 3분기 매출 전망치는 4471억원으로 전년 동기 대비 23.4% 증가한 수치다. 종근당은 4857억원으로 13%, 대웅제약은 4613억원으로 12%, 유한양행은 6065억원으로 6.4% 증가가 예상된다. GC녹십자는 5884억원으로 3.5% 감소할 전망이다.
영업이익은 한미약품의 증가 폭이 가장 클 것으로 예상되지만 증권사별 전망치 편차도 크다. 한미약품의 3분기 영업이익 전망치는 925억~2831억원으로 전년 동기 551억원 대비 67.9~413.8% 증가한 수준이다.
전망치 차이는 지난 8월 제넨텍에 기술이전한 비만 신약 후보물질 'HM17321'의 선급금 반영 여부에서 비롯된다. 삼성증권은 925억원을 전망한 반면 iM증권은 2831억원으로 추정했다. HM17321 기술이전 계약은 총 23억달러 규모로, 선급금은 1억9000만달러(약 2600억원)다. 한미약품은 선급금의 실적 인식 시점을 밝히지 않은 상태다.
대웅제약은 보툴리눔 톡신 '나보타' 수출 확대가 성장을 이끌 전망이다. 3분기 추정 영업이익은 871억~993억원으로 전년 동기 대비 53.1~74.5% 증가할 것으로 예상된다. 나보타는 2분기 국내외 합산 매출 1034억원을 기록하며 처음으로 분기 매출 1000억원을 넘어섰다. 3분기에는 미국 시장 판매 확대 효과가 더해질 전망이다.
유한양행은 전문의약품 등 본업 성장에 폐암 신약 '렉라자'(성분명: 레이저티닙)의 로열티 수익이 더해질 전망이다. 3분기 영업이익은 300억~304억원으로 전년 동기 대비 36.4~38.2% 증가가 예상된다. 이지수 다올투자증권 연구원은 "의약품과 생활유통 사업의 성장, 렉라자 로열티 증가로 전년 동기 대비 실적 성장이 가능할 것"이라고 분석했다.
GC녹십자는 5개사 가운데 유일하게 매출 감소가 예상된다. 지난해 3분기 400억원대 매출을 기록했던 GC녹십자웰빙이 올해 2분기부터 연결 실적에서 제외된 점이 영향을 미친 것으로 보인다. 3분기 영업이익은 336억원으로 전년 동기 대비 15.1% 증가가 예상된다. 미국에서 면역글로불린 혈액제제 '알리글로' 판매가 확대되고 있는 가운데 독감백신 매출의 3분기 이연도 수익성 개선에 긍정적으로 작용할 전망이다.
종근당은 외형 성장과 달리 수익성 전망이 엇갈린다. 3분기 영업이익은 191억~230억원으로 전년 동기 대비 9% 감소에서 9.5% 증가까지 전망치가 갈린다. 위고비·아일리아·이베니티 등 도입품목 판매가 외형 성장을 이끌고 있지만 수익성이 낮은 품목 비중 확대와 판매관리비 부담이 수익성 변수로 꼽힌 것이 배경이다.