정부가 국내생산세액공제와 통합투자세액공제 등 기업들이 원하는 세액공제의 문호를 크게 확대하지 못하는 배경에는 재정 부담이 자리 잡고 있다. 하지만 보호무역주의 확산과 산업 환경의 변화 등 달라진 여건에 맞춰 세제 지원 체계를 재설계해야 한다는 목소리도 커지고 있다.
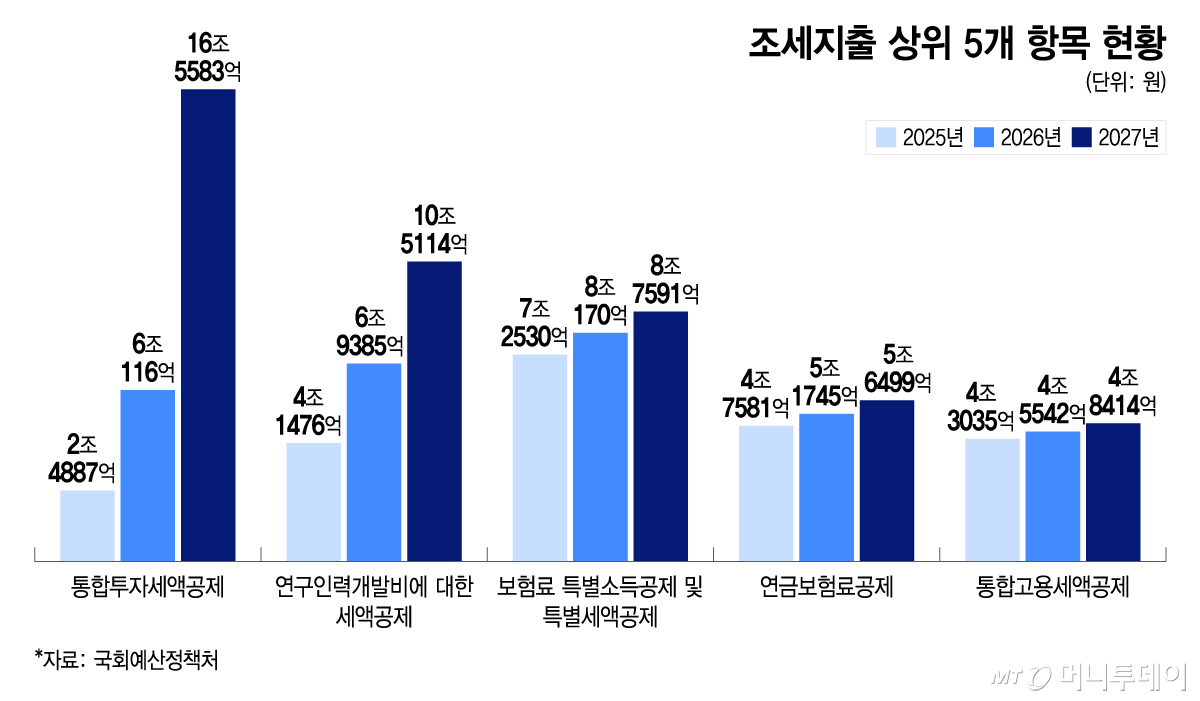
11일 재정경제부의 '2027년 조세지출예산서'에 따르면 내년 국세 감면액은 올해보다 17조9175억원 늘어난 104조9307억원으로 전망된다. 정부는 비과세·감면 등 조세지출 제도를 통해 국세를 감면한다. 정부 전망대로라면 내년에 처음으로 국세 감면액이 100조원을 넘긴다.
세액공제는 대표적인 조세지출이다. 특히 기업들을 대상으로 한 세액공제는 규모가 크다. 내년 조세지출 1위 항목도 통합투자세액공제다. 통합투자세액공제는 기업이 기계·설비 등 사업용 자산에 투자할 경우 투자금액의 일정 비율을 법인세나 소득세에서 공제해주는 제도다.
내년 통합투자세액공제에 따른 감면액은 16조5583억원으로 예상된다. 올해(6조116억원)보다 10조원 이상 늘어난다. 반도체 호황에 따른 설비투자 확대 등의 영향이 반영됐다. 반도체 기업들의 실적이 내년 세수에 훨씬 더 큰 '플러스' 요인으로 작용할 것으로 보여 감면액 자체에 대해선 이견이 제시되지 않고 있다.
내년부터 도입할 국내생산세액공제의 감면액 규모는 오리무중이다. 국내생산세액공제는 국내 생산 기반이 취약한 품목을 대상으로 생산량에 기초해 소득세·법인세를 세액공제하는 제도다. 정부안을 기준으로 태양광 발전, 풍력 발전, 이차전지, 반도체, 핵심소재, AI(인공지능) 로봇부품이 지원 분야로 선정됐다.
재정 부담은 세액공제 확대에 신중할 수밖에 없는 이유 중 하나다. 특히 국내생산세액공제는 기존 투자세액공제와 달리 생산량에 비례해 혜택을 제공하는 구조다. 신규 투자 없이 기존 공장의 가동률만 높아져도 세액공제액이 늘어날 수 있다.
그럼에도 산업 환경 변화에 맞춰 세액공제의 지원 대상을 넓혀야 한다는 주장은 힘을 얻고 있다. 국내생산세액공제에서 제외된 전기차가 대표적이다. 중국산 전기차의 국내 시장 진출이 확대되는 상황에서 국내 완성차 생산기반과 고용을 지키기 위한 세제 지원이 필요하다는 것이다.
일본은 이미 전략분야 국내생산촉진세제를 통해 전기차에 대당 최대 40만엔의 세액공제 혜택을 제공하고 있다. 다만, 정부는 전기차의 핵심 부품인 이차전지가 국내생산세액공제 대상이라는 점에서 전기차를 국내생산촉진세제 지원 분야로 선정하지 않았다고 설명했다.