#직장인 A씨는 최근 서울의 원룸형 다세대주택을 매물로 내놨다가 매도 계획을 접었다. 취득 당시 가격에 사겠다는 매수자가 나타나 임대사업자 지위와 남은 임대의무까지 포괄 승계하기로 했지만 감면받은 취득세와 가산액 등 3000만원이 넘는 금액을 내야 한다는 사실을 알게 되면서 생각이 달라졌다.
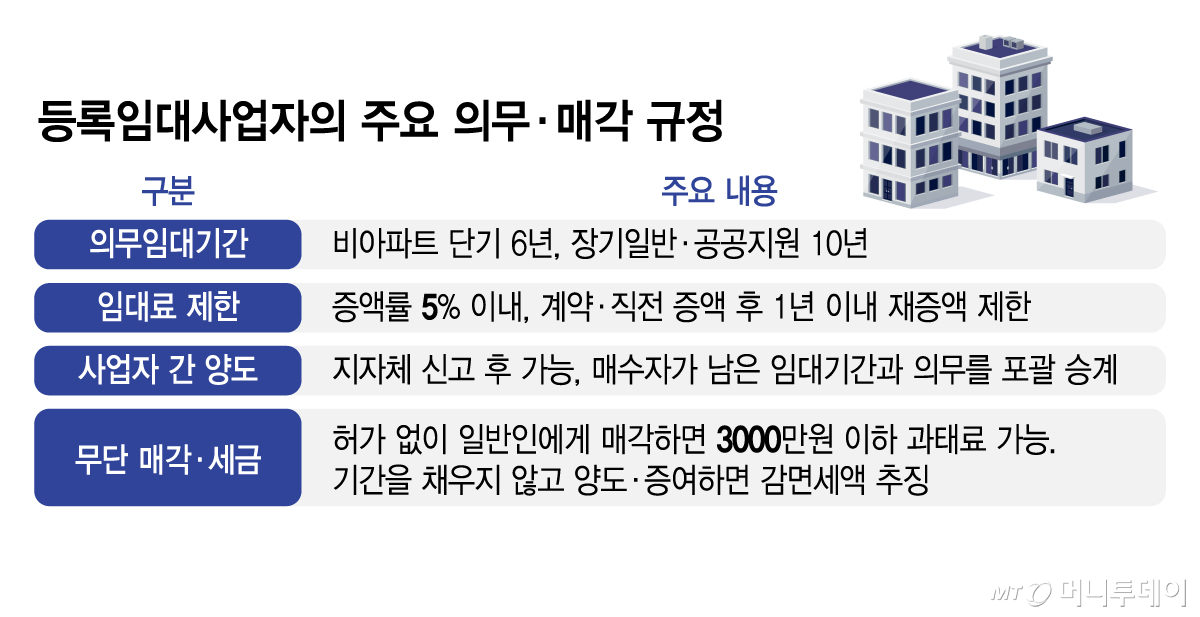
정부가 다주택자와 등록임대사업자의 세제 혜택을 줄여 매물을 유도하는 가운데 정작 의무임대기간이 남은 기존 사업자가 사업을 정리할 퇴로는 지나치게 좁다는 지적이 나온다. 임대사업자가 아닌 사람에게 주택을 무단 매각하면 과태료를 물 수 있고 다른 임대사업자에게 적법하게 넘겨도 취득 당시 감면받은 세금이 추징되기 때문이다.
실거주 주택과 임대 중인 다세대주택을 한 채씩 보유한 2주택자인 A씨는 향후 실거주 주택을 갈아타는 과정에서 주택 수에 따른 대출·세금 부담이 커질 수 있다고 판단해 임대주택을 처분하기로 했다. 해당 주택은 2024년 취득 당시 다주택자 중과세율이 적용돼 취득세가 3000만원을 넘었지만 임대사업자로 등록하면서 감면받아 약 500만원을 납부했다.
그러나 매각 과정에서 당시 감면받은 취득세가 발목을 잡았다. 관할 지방자치단체에 확인한 결과 다른 임대사업자에게 지위와 의무를 포괄 승계하더라도 10년의 의무임대기간을 채우기 전에 매각할 경우 감면세액이 추징된다. 여기에 가산액 등이 추가되면서 추가 납부액 규모가 이미 감면받은 세액을 넘어섰다. A씨는 결국 세금 추징액과 가산액 등을 매매가격에 반영한 후 다시 매수자를 찾기로 계획을 바꿨다.
현행 민간임대주택에 관한 특별법상 임대사업자는 의무임대기간 중 등록주택을 계속 임대해야 한다. 지자체의 허가 없이 임대사업자가 아닌 사람에게 주택을 매각하면 주택당 3000만원 이하의 과태료가 부과될 수 있다. 부도·파산 등 특별한 사유로 지자체의 허가를 받은 경우는 예외다.
지자체에 신고한 뒤 다른 임대사업자에게 양도하는 것은 가능하다. 이 경우 매수자는 임대료 증액 제한과 임대보증금 보증 가입, 남은 의무임대기간 등 기존 사업자의 지위와 의무를 포괄 승계한다. 소유자는 바뀌지만 등록임대주택의 성격과 임차인 보호 의무는 그대로 유지되는 셈이다.
다만 취득세 감면은 다르게 적용된다. 지방세특례제한법은 의무임대기간에 주택을 매각·증여하면 원칙적으로 감면받은 취득세를 추징하도록 규정한다. 부도·파산 등 경제적 사정으로 허가받아 매각하는 예외적 경우에는 추징 대상에서 제외될 수 있지만 주택 수를 줄이거나 개인 사정으로 사업을 정리하는 경우는 예외를 인정받기 어렵다.
세제당국 입장에서는 취득세 감면이 해당 사업자가 의무임대기간을 직접 채우는 것을 전제로 한 혜택인 만큼 중도 매각 시 감면액을 추징하는 건 합당하다는 입장이다. 다른 사업자가 임대의무를 이어받더라도 감면받은 당사자는 더 이상 임대의무를 이행하지 않기 때문이다. 반면 임대주택의 성격과 임차인 보호 의무가 유지되는 포괄 승계까지 일반 매각과 동일하게 취급하는 것이 제도 취지에 부합하는지는 살펴볼 필요가 있다는 지적도 나온다.
등록임대사업자 제도는 임대료 인상률을 연 5% 이내로 제한하고 일정 기간 임대를 유지하는 대신 세제 혜택을 제공하는 방식이다. 다주택자의 절세 수단으로 활용된다는 비판이 나오면서 2020년 단기임대와 아파트 매입임대 등록이 폐지됐고 장기 유형의 의무임대기간은 10년으로 늘었다. 하지만 비아파트 공급이 급감하자 지난해 다세대·연립·오피스텔 등을 대상으로 6년 단기등록임대가 다시 도입됐다.
김예림 법무법인 심목 대표변호사는 "임대사업자의 지위와 의무가 다른 사업자에게 그대로 이어지는 포괄 승계까지 취득세를 추징하는 것이 제도 취지에 맞는지 살펴볼 필요가 있다"며 "일반인에게 무단 매각하면 과태료를 물고 적법하게 임대사업을 승계해도 취득세가 추징되는 구조가 매물 잠김을 심화할 수 있다"고 지적했다.