정부의 생산적 금융 기조 강화에도 불구하고 고금리 기조에 중소기업의 이자부담이 불어나고 있다. 기업 대출 산정기준이 되는 은행채 1년물 금리가 워낙 높아진 탓이다. 특히 저신용 기업들은 금리 오르는 기울기가 가팔라 상대적으로 부담이 가중될 전망이다.
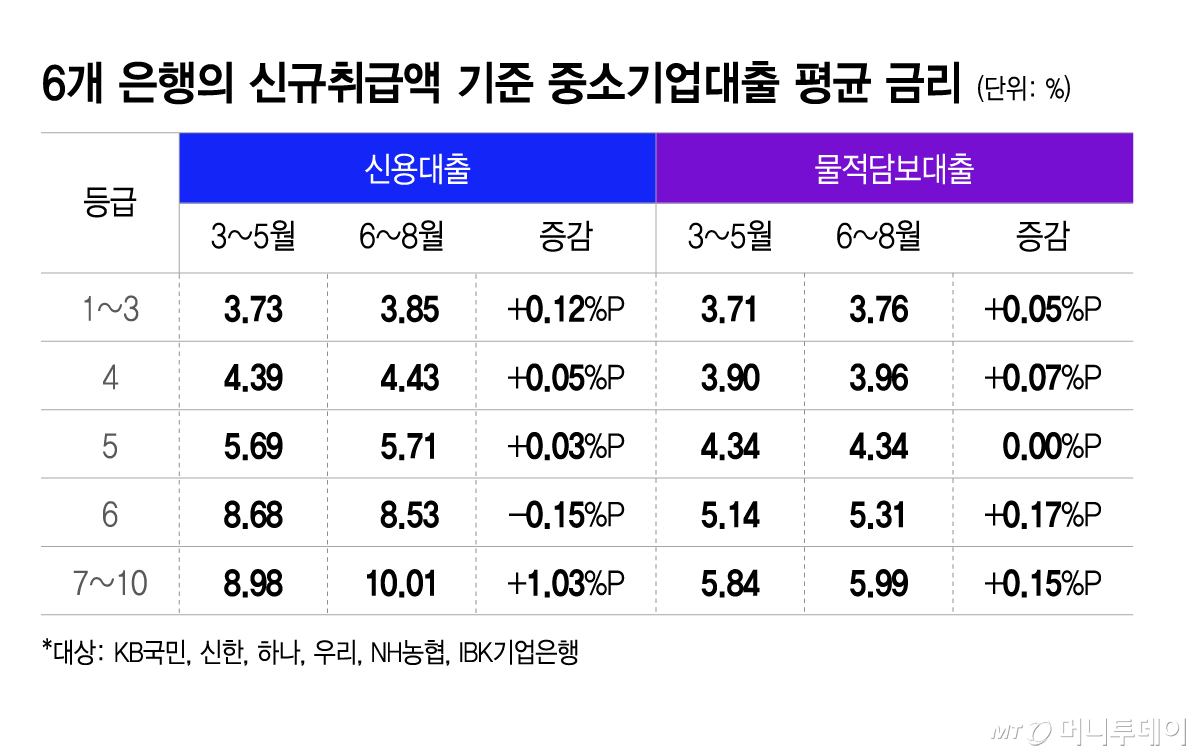
6일 금융권에 따르면 KB국민, 신한, 하나, 우리, NH농협, IBK기업은행 등 6개 은행의 5~8월 신규취급액 기준 중소기업 물적담보 대출 금리는 4.19~4.40% 수준이다. 직전 3개월인 3~5월과 비교하면 상단이 0.08%포인트(P), 하단이 0.09%P 상승했다.
5~8월 신규취급액 기준 신용대출 금리는 4.52~5.45%로 집계됐다. 3개월 전 대비 상단이 0.17%P, 하단이 0.04%P 올라갔다.
기업대출 금리 산정에서 기준이 되는 금융채 금리가 대폭 높아진 영향이 크다. 한국은행이 7, 8월 연달아 기준금리를 인상한 가운데 9월 미국 연방준비제도(Fed)가 연말까지 금리 추가 인상에 나설 것이란 기조가 확인되면서 은행채 금리는 고공행진을 하고 있다. 통상 기업대출 금리 산정 기준으로 활용되는 은행채 1년물 금리는 8월말 3.775%로 5월말 3.454%과 비교해 0.321%P 상승했다.
특히 등급별로 보면 7~10등급에 해당하는 저신용 기업의 금리 오름세가 가파르다. 물적담보대출은 1~3등급의 평균금리가 3.76%로 0.05%P 오르는데 그쳤지만 7~10등급은 0.15%P 뛰어 6%에 육박했다. 신용대출의 경우엔 1~3등급의 평균금리는 3.73%에서 3.85%로 0.12%P 오른 반면, 7~10등급은 1.03%P로 구간 가운데 가장 큰 폭으로 뛰었다.
등급별로 가산금리를 조율한 탓이 크다. 신용대출을 기준으로 1~3등급 기업에 대해서는 6개 은행 중 신한은행을 제외한 5개 은행이 모두 가산금리를 낮춘 반면, 7~10등급 기업에 대해선 6곳이 모두 가산금리를 높였다. 물적담보대출의 경우엔 1~3등급 기업에 대해서는 6개 은행 모두가 가산금리를 하향했고, 7~10등급 기업에 대해선 신한은행과 우리은행이 가산금리를 상향했다.
생산적 금융 공급 목표와 함께 연체율, 부실채권 비중 등 건전성 지표를 관리해야 하는 은행들이 신용도와 위험 수준에 따라 금리를 차별화하는 것으로 풀이된다. 시중은행 관계자는 "저금리 환경에 오래 적응됐다보니 금리가 오르는 시점에서 이자부담이 크게 느껴질 것"이라며 "다같이 이자부담이 커진 환경에선 중소기업의 건전성에 이전보다 면밀히 살펴야 한다"고 말했다.