

올 3분기 4대 금융 순익 5조6000억원대 전망
전분기 대비 6% 감소, 전년보단 3% 상승
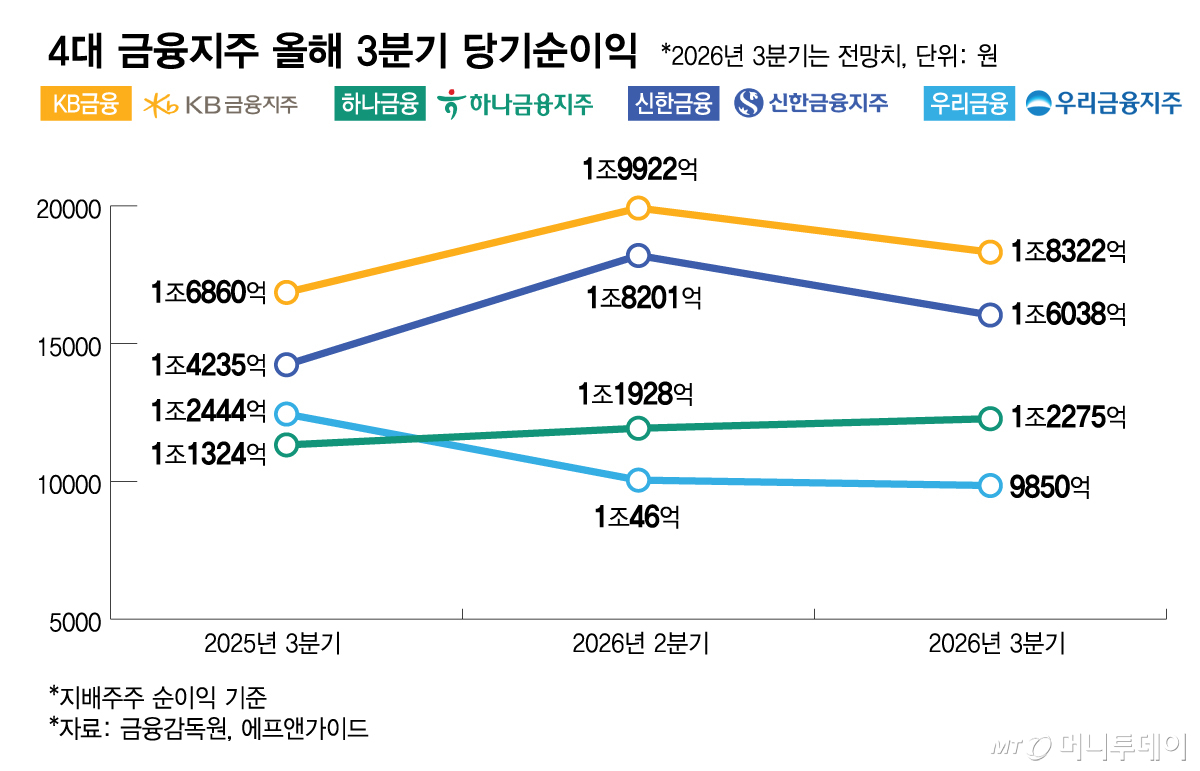
KB·신한·하나·우리금융 등 4대 금융지주의 올해 3분기 순이익이 5조6000억원을 웃돌며 전년 동기 대비 성장세를 이어갈 전망이다. 역대급 실적을 냈던 2분기와 비교하면 증권 계열사의 이익 감소 등으로 순이익이 6%가량 줄어들 것으로 예상된다. 다만 가계대출 규제로 영업 확대에 제약을 받는 상황에서도 기업대출 중심의 자산 성장과 금리 상승, 원·달러 환율 하락 등이 실적을 뒷받침하면서 연간으로는 사상 최대 순이익을 다시 쓸 것으로 보인다.
6일 금융권에 따르면 23일 하나금융과 우리금융을 시작으로 신한금융이 27일, KB금융이 29일 각각 3분기 실적을 발표한다. 금융정보업체 에프앤가이드가 집계한 지난 5일 기준 KB·신한·하나·우리금융 등 4대 금융지주의 올해 3분기 지배주주 순이익 컨센서스(증권사 전망치 평균)는 총 5조6485억원이다. 지난해 같은 기간보다 약 3% 증가한 규모다.
다만 지난 2분기 4대 금융지주가 거둔 순이익 6조97억원과 비교하면 3612억원(6.0%) 감소할 전망이다. 2분기에는 증시 호황과 거래대금 증가에 힘입어 증권 계열사들이 실적을 크게 끌어올렸지만 3분기에는 이 같은 효과가 다소 약해진 결과다. 전분기보다 이익 규모는 줄어도 전년 동기와 비교한 성장세는 이어가는 셈이다.
지주별로 보면 KB금융이 3분기 1조8322억원의 순이익을 기록할 것으로 전망됐다. 전년 동기 대비 8.7% 증가했지만 전분기(1조9922억원)와 비교하면 8.0% 감소한 수준이다. 신한금융은 1조6038억원으로 전년 동기보다 12.7% 증가하는 반면 전분기(1조8201억원) 대비로는 11.9% 줄어들 것으로 예상됐다.
하나금융은 3분기 1조2275억원으로 전년 동기 대비 8.4%, 전분기(1조1928억원) 대비 2.9% 증가할 전망이다. 우리금융은 9850억원으로 전분기(1조46억원)보다 2.0% 감소할 것으로 추정됐다. 전년 동기 대비로는 20.8% 감소하지만 지난해 3분기 동양생명·ABL생명 인수 과정에서 발생한 염가매수차익 등 일회성 이익에 따른 기저효과가 영향을 미쳤다.
특히 전분기 대비 감소폭이 상대적으로 큰 KB금융과 신한금융은 증권 계열사의 실적 둔화 영향이 반영될 것으로 보인다. 2분기 증시 활황으로 KB증권과 신한투자증권 등 증권 계열사가 그룹의 비이자이익 증가를 이끌었지만 3분기에는 순이익이 전분기보다 감소할 것으로 전망된다.
은행 부문의 안정적인 이자이익은 실적을 뒷받침할 전망이다. 금융당국의 가계대출 관리 강화에도 금융지주들은 기업대출을 중심으로 자산 성장을 이어갔다. 시장금리 상승에 따라 대출금리가 오른 점도 이자이익 방어에 힘을 보탰다. 다만 정기예금과 은행채 등 조달금리도 뒤따라 오르면서 주요 은행의 순이자마진(NIM)은 전분기보다 소폭 하락할 것이란 전망이 우세하다.
독자들의 PICK!
원·달러 환율 하락도 호재로 작용했다. 원화 가치 상승으로 외화환산손익이 개선되는 데다 원화 환산 위험가중자산(RWA)이 줄면서 보통주자본(CET1)비율 등 자본비율 관리에도 긍정적인 영향을 미칠 것으로 예상된다.
분기 실적이 전분기보다 다소 둔화하더라도 연간으로는 4대 금융지주가 역대 최대 수준의 순이익을 거둘 가능성이 높다. KB금융의 올해 연간 순이익 컨센서스는 6조6427억원으로 사상 처음 '6조 클럽'에 진입할 전망이다. 신한금융 역시 5조8849억원으로 6조원에 육박할 것으로 예상된다. 4대 금융지주 전체로도 견조한 이익 성장세를 이어가며 지난해에 이어 연간 최대 순이익을 다시 경신할 것으로 전망된다.