미래 자동차의 부품 소재사업을 두고 인수·합병(M&A) 경쟁을 펼쳐온 한화와 LG그룹이 국내 상장사 쌍용머티리얼 인수에서도 맞붙을 조짐을 보이고 있다.
16일 M&A 업계에 따르면쌍용머티리얼경영권 지분 매각 주관사인 삼일PwC는 인수의지를 가진 국내 자동차 전자부품 제조사 20여개 후보사를 대상으로 투자안내서를 보내 오는 26일까지 입찰 참가서(LOI)를 받기로 했다. 대상자에는 최근 미국 컨티넨털스트럭처럴플라스틱스(CSP) 인수전에서 경쟁했던 한화와 LG그룹 등이 포함된 것으로 알려졌다.
쌍용머티리얼은 쌍용양회공업에서 분사된 자회사(52.17%)로 2009년 9월 말 한국거래소 유가증권시장에 이름을 올린 상장사다. 모회사인 쌍용양회가 사모투자펀드(PEF)인 한앤컴퍼니에 인수되면서 자신들은 비핵심자산으로 평가돼 이번에 M&A 시장에 나오게 됐다. 하지만 자동차 전장부품 및 세라믹을 생산하는 업체로 모터용 자석과 세라믹 소재 산업 등에서 성장성을 인정받고 있다.
쌍용머티리얼이 만드는 모터용 자석, 즉 '페라이트 마그네트'는 지난해 기준 세계 시장 점유율이 약 11%, 국내 시장은 35~40% 수준이다. 이 시장의 지배적 우위업체는 일본의 TDK와 히타치(Hitachi) 등인데 새 인수자가 연구개발 투자를 확대할 경우 세계 수위권의 경쟁력을 확보할 수 있을 전망이다.
성장성 측면에서는 세라믹 인서트 사업에 주목할만하다. 아직까지 이 사업의 현금창출력은 뛰어나지 않지만 상대적으로 경쟁업체가 적고 신규로 생산에 참여하는 업체가 거의 없어 지속적인 성장이 예상된다. 절삭공구 부문은 부가가치가 높고 관련 산업인 공작기계, 자동차, 철강, 항공 등 연관산업이 지속적인 성장을 보이고 있다는 게 매각자 측 설명이다.
쌍용머티리얼은 세라믹 분야에서 세계 10대 일류소재기술(WPM) 국책 과제 중 초고순도 SiC(탄화규소) 단결정 웨이퍼개발 프로그램에 참여하고 있다. 회사는 전력 반도체 분야로 사업 영역을 확대할 계획이다.
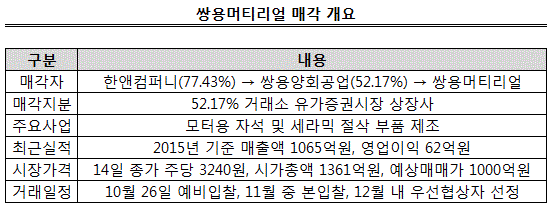
쌍용머티리얼은 지난해 1065억원 매출액과 62억원의 영업이익을 올렸다. 올해 반기까지는 520억원의 매출액과 33억원의 영업이익을 냈다. 상장사인 이 회사의 시가총액은 지난 14일 종가인 주당 3240원을 기준으로 약 1361억원이다. 매각지분 52.17%의 시장가격은 710억원 가량인데 경영권 프리미엄을 더하면 1000억원 내외에서 거래가 이뤄질 것으로 예상된다.
잠재 인수자로는 자동차 부품 소재 분야에 관심 있는 현금 여력이 충분한 대기업이 거론된다.한화첨단소재와LG화학,LG이노텍등의 소재 및 모터 부품기업이나 독일 보쉬와 프랑스 발레오, 국내 만도 등의 자동차 전장업체도 후보군이 될 수 있을 전망이다. 매각자 측은 올 12월까지 우선협상자를 선정할 계획이다.
쌍용양회는 자회사인 쌍용머티리얼을 팔아 부채절감 등에 나설 전망이다. 한앤컴퍼니는 시멘트 제조사인 쌍용양회의 순차입금을 지난해 1조원대에서 올해 유상증자 등을 통해 5000억원대까지 줄였다. 한앤컴퍼니는 쌍용머티리얼 매각과 영업창출현금 등을 통해 내년까지 순차입금을 절반 이하로 낮출 계획이다.