한때 '아픈손가락'으로 불렸던 SK하이닉스의 낸드플래시(이하 낸드) 손자회사 솔리다임이 AI(인공지능) 수요 확대로 반전의 계기를 마련했다. eSSD(기업용 솔리드스테이트드라이브) 수요가 급증하면서 기업 가치 재평가에 대한 기대감도 커졌다. 미국 증시 상장이 현실화할 경우 SK하이닉스의 미국 사업 확장에도 탄력이 붙을 것이라는 전망이다.
솔리다임은 SK하이닉스가 인텔의 낸드·SSD 사업을 인수해 2021년 출범한 회사다. 사명은 'SSD'와 '패러다임'에서 착안했다. 낸드 시장의 패러다임을 바꾸겠다는 포부와 달리 출범 초기에는 업황 악화로 실적 부진에 시달렸다. 2022년부터 2023년까지 누적 손실만 7조3000억원에 달했다.
AI 데이터센터 투자 확대가 솔리다임의 전환점이 됐다. 생성형 AI의 확산으로 학습과 추론에 필요한 데이터가 급증하면서 eSSD가 AI 연산을 뒷받침하는 핵심 솔루션으로 자리 잡았기 때문이다. 글로벌 IB(투자은행) JP모간은 2027년 eSSD가 전 세계 낸드 비트(bit) 수요의 48%를 차지할 것으로 내다봤다. 스마트폰(30%)과 PC(22%)를 제치고 낸드 최대 수요처로 부상할 것이란 관측이다. AI 인프라 투자가 확대될수록 고성능 eSSD에 강점을 지닌 솔리다임의 전략적 가치도 높아질 것이란 평가가 나오는 배경이다.
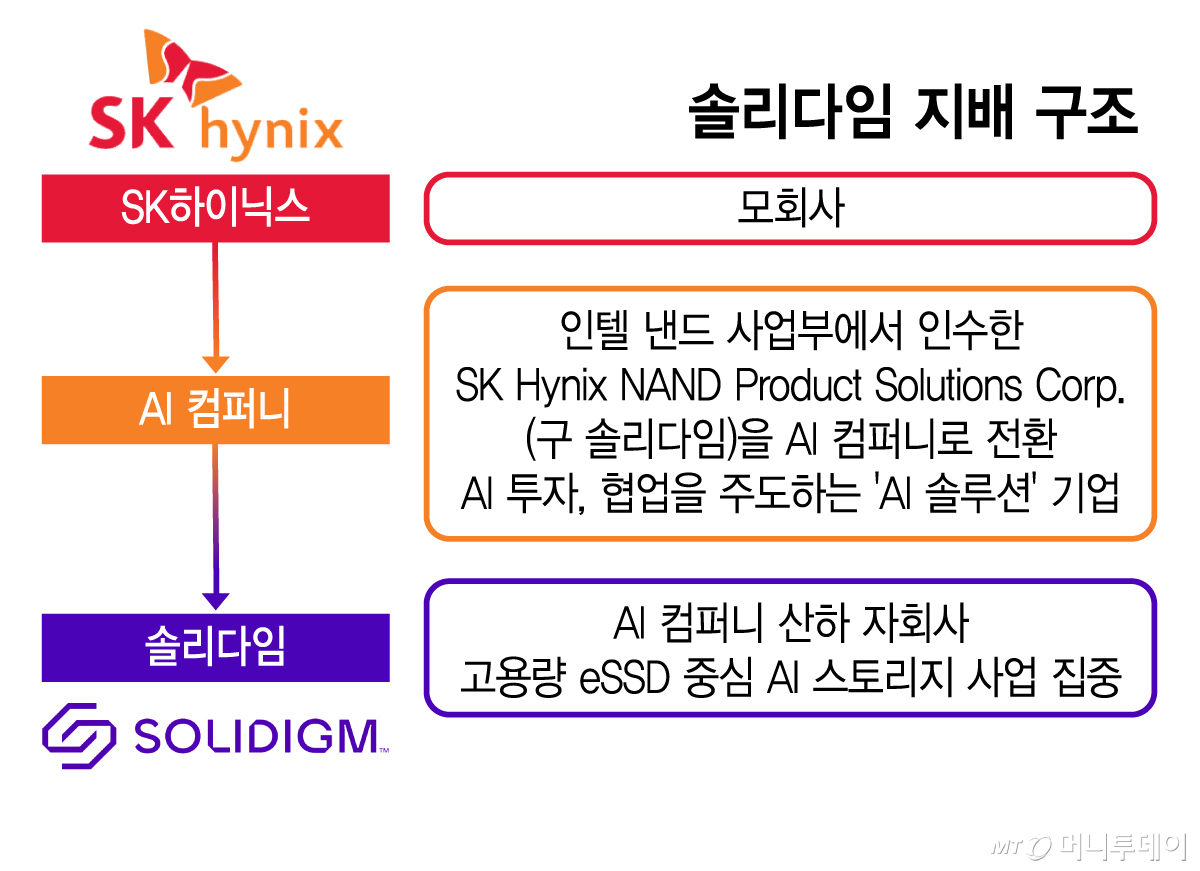
솔리다임은 SK하이닉스의 미국 사업 확대에서도 중요한 역할을 맡을 전망이다. SK하이닉스는 올해 초 'SK하이닉스 낸드 프로덕트 솔루션즈'(구 솔리다임)를 개편해 'AI 컴퍼니'를 설립하겠다는 계획을 발표했다. 현지 AI 기업에 대한 투자와 협력을 통해 메모리 공급을 넘어 AI 솔루션 사업으로 영역을 넓히겠다는 구상이다. 기존 낸드·SSD 사업은 AI 컴퍼니 산하에 신설하는 솔리다임 법인이 맡는다.
솔리다임은 고용량 eSSD 기술력과 현지 고객 기반으로 AI 컴퍼니의 사업 확장을 뒷받침할 것으로 예상된다. SK하이닉스도 "AI 컴퍼니 산하에 솔리다임을 편제해 AI 산업 내 다양한 사업영역과 시너지를 낼 수 있는 기회를 모색할 것"이라고 밝혔다. 나스닥 상장이 현실화하면 솔리다임은 미국 자본시장에서 투자 재원을 직접 조달할 수 있다. AI 컴퍼니의 현지 투자·협력 전략에 솔리다임의 자금 조달 역량이 더해져 SK하이닉스의 미국 사업 확대에도 힘이 실릴 수 있다는 분석이다.
미국 통상정책 변화에 대응할 수 있다는 점도 기대 요인이다. 도널드 트럼프 행정부가 반도체 기업들의 현지 투자를 압박하는 가운데 나스닥 상장이 생산시설 투자 재원을 마련하는 통로가 될 수 있어서다. SK하이닉스는 현재 미국에 반도체 생산시설을 두고 있지 않다. 솔리다임이 IPO 자금을 미국 내 생산시설에 투입한다면 현지 생산 확대를 요구하는 미국 정부의 정책 기조에 대응하고 고객사와의 협력도 강화할 수 있을 것으로 보인다.
현지 핵심 인재 확보에도 도움이 될 수 있다. 미국 상장주식을 활용한 보상체계를 갖추면 스톡옵션이나 양도제한조건부주식(RSU) 등을 통해 기술 인력에게 장기적인 보상을 제공할 수 있기 때문이다. 빅테크와 반도체 기업들이 우수 인재를 놓고 경쟁하는 미국 시장에서 인력 유치와 이탈 방지에 활용할 수 있는 수단이 늘어나는 셈이다.
업계 관계자는 "현지 자본시장을 통한 투자 재원 확보와 상장주식 기반의 인재 보상체계가 갖춰지면 솔리다임이 미국에서 사업을 확장하고 지속해서 성장할 수 있는 여건도 강화될 것"이라고 말했다.