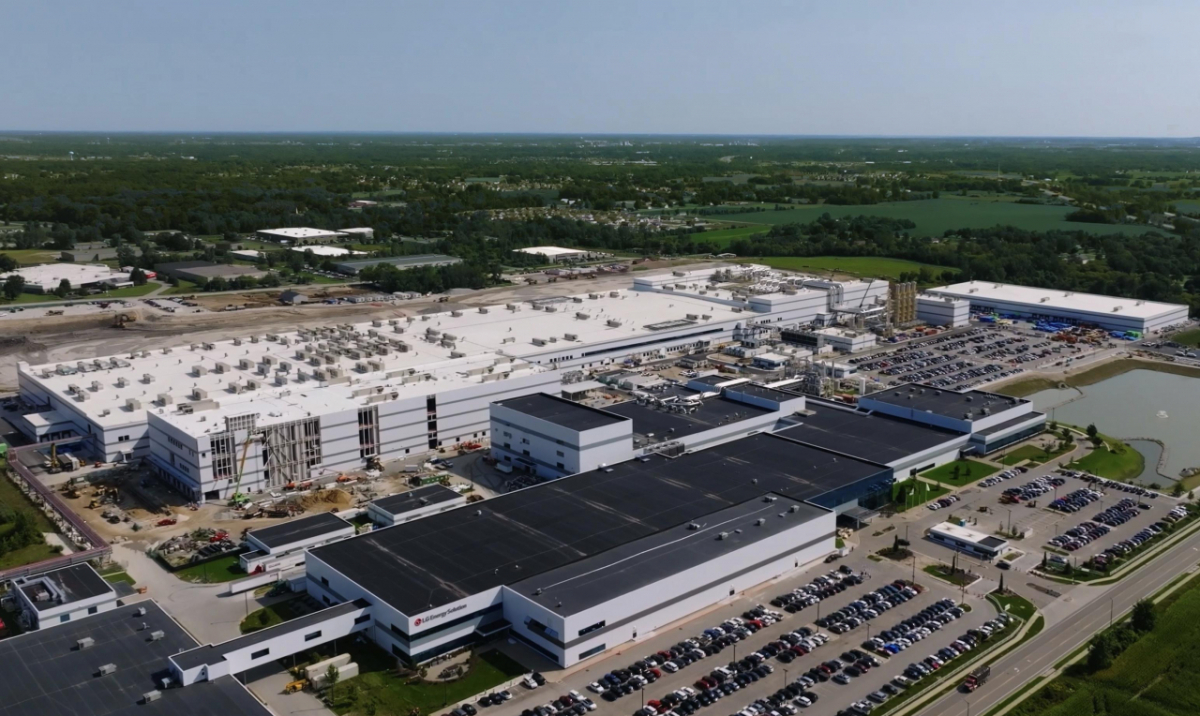
LG에너지솔루션이 연간 매출 성장 목표를 35~40%로 상향 조정했다. 글로벌 빅테크 기업과 첫 BESS(배터리에너지저장장치) 직접 공급 계약도 체결하며 AI(인공지능) 데이터센터 시장 공략에 속도를 내고 있다.
이창실 LG에너지솔루션 CFO(최고재무책임자)는 3일 2026년 3분기 실적발표 설명회에서 "4분기는 전분기 대비 ESS(에너지저장장치) 출하량이 약 40%, 전사 매출이 약 10% 증가할 것으로 예상한다"며 "유럽 고객향 고전압 미드니켈 파우치 배터리와 원통형 배터리의 견조한 출하 흐름이 연말까지 유지되고, 3분기부터 가동을 시작한 북미 GM JV(합작법인)의 생산 물량도 더해질 것"이라고 밝혔다.
LG에너지솔루션은 이날 북미 생산보조금을 포함한 올해 매출 성장 목표를 기존 전년 대비 10% 중반~20% 수준에서 35~40%로 올렸다. 북미 생산보조금을 포함한 연간 영업이익률은 한 자릿수 중반대를 달성하고, 설비투자(CAPEX)는 전년 대비 40% 이상 축소한다는 계획이다. 실제 올해 3분기 누적 설비투자는 3조8000억원으로 전년 동기 대비 53% 줄었다.
LG에너지솔루션은 3분기에 ESS 신규 수주 성과를 거뒀다. 이 CFO는 "기존 전력망 고객으로부터 추가 프로젝트를 수주한 데 이어 처음으로 빅테크향 BESS 직접 공급 계약을 체결하며 AI 데이터센터 시장에서 사업 입지를 강화했다"며 "이는 북미 현지 생산지를 기반으로 한 적기 공급 능력과 안정적인 오퍼레이션 경험, SCM(공급망) 경쟁력을 증명한 결과로, 3분기 말 ESS 수주 잔고는 160GWh(기가와트시) 수준"이라고 밝혔다.
ESS 사업 확대는 3분기 매출 성장에도 기여했다. 올 3분기 연결기준 매출은 9조6434억원으로 전년 동기 대비 59.0% 증가했다. 영업이익은 7560억원으로 같은 기간 25.7% 늘었다. 전분기와 비교하면 매출과 영업이익이 각각 27.6%, 567.3% 증가했다. 특히 ESS 출하량은 전분기 대비 60% 이상 증가하면서 전체 매출에서 차지하는 비중이 30% 초반까지 확대됐다. 영업이익률도 전분기 1.5%에서 7.8%로 상승했다.
또 LG에너지솔루션은 현재 계획된 생산능력을 기준으로 2028년까지의 ESS 공급 물량이 대부분 확정된 상태라고 강조했다. Non-PFE(비금지외국기관) 업체들에게 우호적인 정책 요인들로 인해 현재 북미 현지 생산 셀에 대해 고객들의 니즈가 급격히 늘어나고 있기 때문이다. 공급을 논의 중인 고객들은 기존 전력망 및 유틸리티 고객은 물론 BESS를 확보하려는 AI 데이터센터와 하이퍼스케일러의 BTM(계량기 후단) 직접 구매 수요도 포함돼 있어 추가 수주를 논의하고 있다.
이에 따라 LG에너지솔루션은 북미 ESS 생산능력을 확대한다. 이 CFO는 "올해 말까지 50GWh 이상의 파우치 캐파에서 신규 각형 라인을 포함해 내년 말에는 70GWh로 ESS 생산 능력을 갖출 예정"이라며 "북미 첫 원통형 배터리 생산 거점인 애리조나에서는 연말까지 46시리즈 라인 가동을 차질없이 준비하고, BBU(배터리 백업 장치)향 LFP(리튬인산철) 2170 배터리는 내년 2분기 양산이 목표"라고 밝혔다.
유럽에서는 생산 포트폴리오를 다변화한다. 유럽은 산업가속화법(IAA) 수정 권고안에 따라 현지 생산으로 인정되는 범위가 유럽연합 27개국 중심으로 축소됐고, 현지산 적용 예외를 인정하는 비용 격차(Cost Gap) 기준도 40%까지 높아지면서 역내 현지화 요구 수준이 강화되고 있다. 이 CFO는 "지난해부터 EV 생산라인 중 일부를 ESS로 전환한 폴란드 공장의 경우 2029년부터 46시리즈 생산 역량을 확보할 예정"이라며 "파우치형 중저가 솔루션과 원통형 하이니켈 제품으로 완성차업체들의 다양한 수요에 대응할 것"이라고 말했다.