

두산퓨얼셀(28,650원 ▼1,650 -5.45%)이 4000억원 규모 영구채로 자금을 조달했지만 셀다운(재매각) 흥행은 장담하기 어렵다는 전망이 나온다. 사채를 총액인수한 증권사들이 펀드를 통해 중소형 증권사에 물량을 넘기고 있는데, 인수 후보들의 시각이 엇갈려 셀다운이 당초 기대보다 길어질 수 있어서다. 주가가 전환가를 크게 밑도는 데다 증권사들의 실적 전망치도 제각각이라 투자 판단이 쉽지 않다는 분석이다.
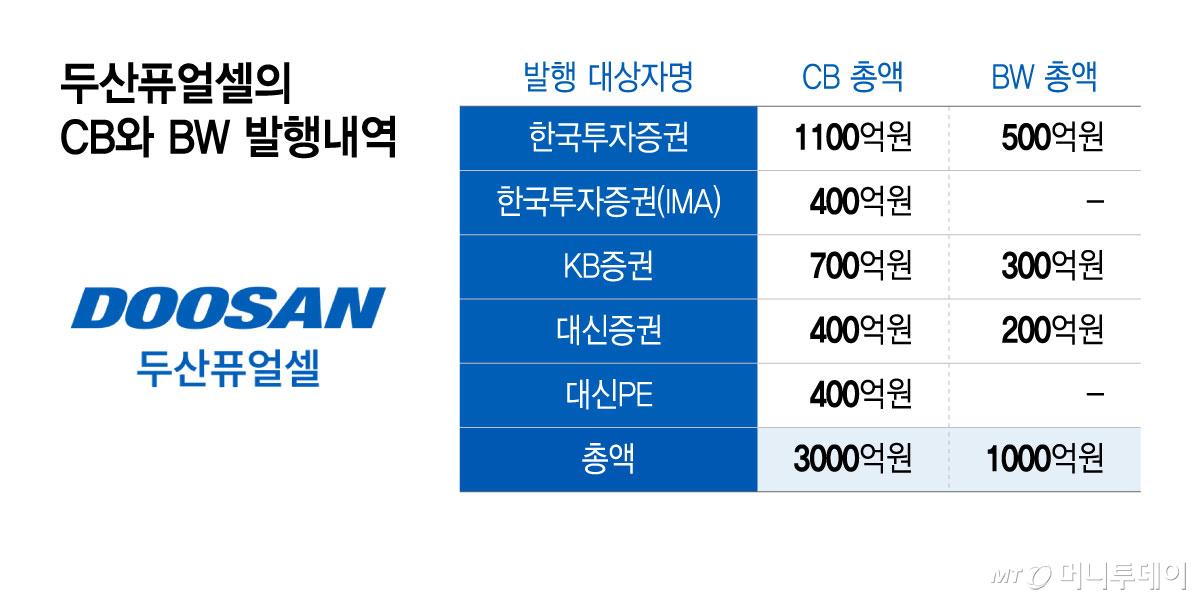
3일 IB(투자은행) 업계에 따르면 두산퓨얼셀의 영구 CB(전환사채) 3000억원과 영구 BW(신주인수권부사채) 1000억원을 총액인수한 한국투자증권, KB증권, 대신증권 등이 셀다운에 나서고 있다. 자산운용사가 프로젝트펀드를 만들어 투자금을 대는 구조다.
한국투자증권은 두산퓨얼셀의 CB 1100억원, BW 500억원을 인수했다. 이와 별도로 IMA(종합투자계좌)로 CB 400억원을 추가 매입했다. KB증권은 CB 700억원과 BW 300억원을, 대신증권은 CB 400억원과 BW 200억원을 각각 인수했다. 대신PE(프라이빗에쿼티)도 CB 400억원을 사들였다.
두산퓨얼셀의 CB와 BW를 넘겨받을 프로젝트펀드는 현재 오라이언, 수성 등 자산운용사들이 설계하고 있는 것으로 파악됐다. 프로젝트펀드에는 중소형 증권사들이 LP(유한책임출자자)로 참여할 예정이다. 다만 LP가 겹쳐 물량을 나눠 갖다 보니 셀다운을 마무리하기까지 예상보다 시간이 걸릴 것으로 보인다.
셀다운에 참여할 중소형 증권사들 사이에서도 두산퓨얼셀을 보는 시각은 엇갈리고 있다. 사채가 대거 주식으로 전환되면 주가가 희석될 수 있고, 전환되지 않으면 차입금 부담이 커질 수 있어서다. 두산퓨얼셀 주가는 지난 5월 10만8900원까지 올라 사상 최고가를 기록했지만 이후 등락을 거듭하며 내려와 3만원선 아래에서 거래되고 있다. CB와 BW의 전환·행사가액은 모두 4만3704원으로 현재 주가보다 40% 이상 높다.
금융투자업계에서는 이번 자금조달이 두산퓨얼셀의 부담이 현실화하는 시점을 뒤로 미룬 것으로 보고 있다. 사채 만기는 30년, 만기이자율은 2%다. 표면이자율은 최초 3년 동안 0%이고 이후 연 5%로 조정된다. 여기에 매년 1%포인트씩 가산금리가 붙는다. 단순 계산하면 2029년 11월부터 4000억원의 5%인 연 200억원에 더해 매년 40억원씩 이자 부담이 늘어난다.
증권가가 내놓는 두산퓨얼셀의 수익성 전망도 다양하다. 최근 발간된 증권사 리포트에 따르면 두산퓨얼셀의 내년 영업이익 전망치는 DS투자증권 889억원, NH투자증권 386억원, 미래에셋증권 354억원, 하나증권 244억원, 메리츠증권 216억원, 유진투자증권 180억원 등으로 천차만별이다.
독자들의 PICK
지금 6,525명 읽는 중
관건은 현금창출력이다. 두산퓨얼셀은 올해 상반기 별도 기준 영업활동에서 516억원의 현금 유출을 기록했다. 나이스신용평가에 따르면 같은 기간 두산퓨얼셀의 잉여현금흐름은 마이너스(-)587억원이었다. 6월 말 총차입금은 6669억원으로 최근 5년 중 가장 많다. 차입금의존도는 49.7%, 부채비율은 336.2%로 집계됐다. 나이스신용평가와 한국신용평가는 올해 상반기 정기평가에서 두산퓨얼셀의 신용등급을 'BBB'로 유지하면서 등급전망은 '안정적'에서 '부정적'으로 내렸다.
IB 업계 관계자는 "두산퓨얼셀 투자에 대한 중소형 증권사들의 입장이 반반으로 갈리면서 흥행할지는 지켜봐야 하는 상황"이라며 "이번 자금조달을 현금 압박을 뒤로 미뤘다고 보는 시각과 성장을 위한 모멘텀으로 보는 시각이 부딪힌 것으로 알고 있다"고 말했다.