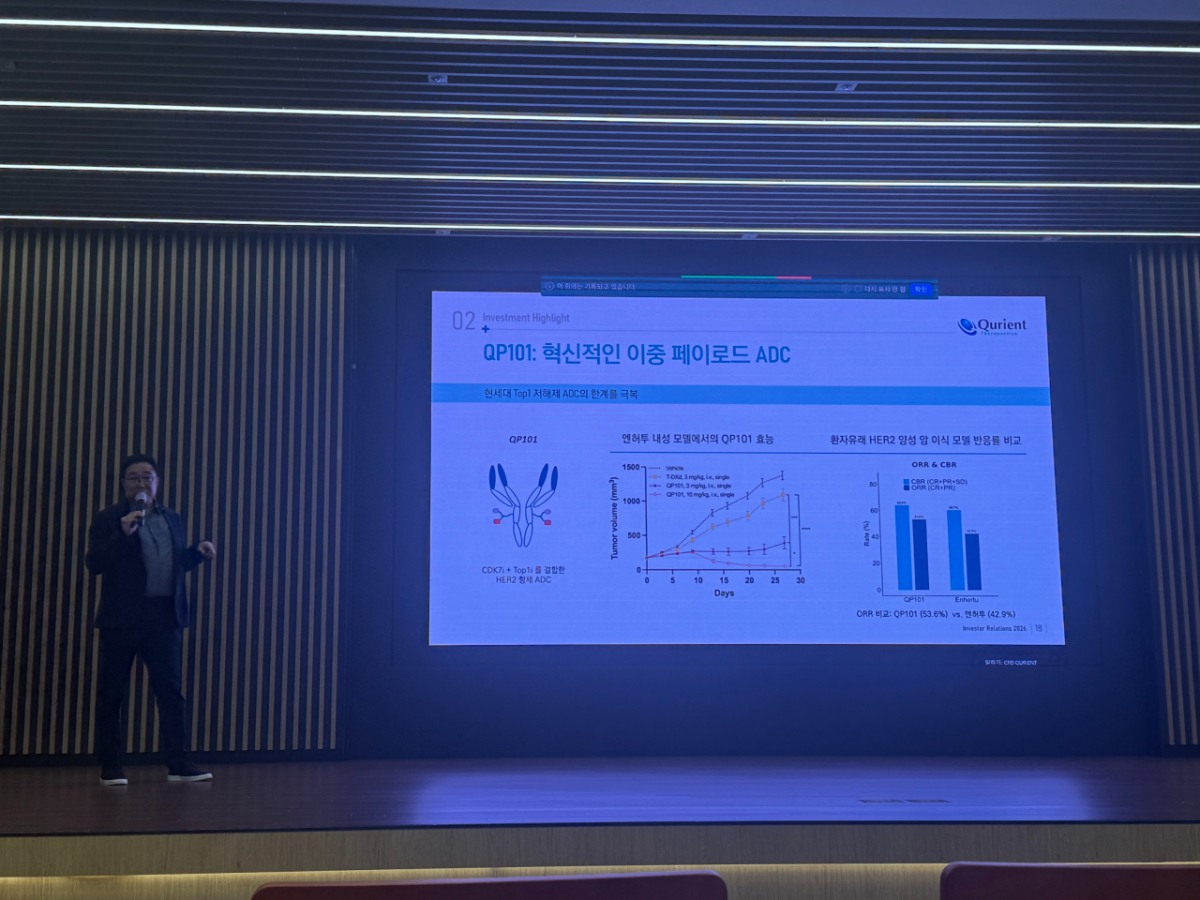
큐리언트가 주주 대상 기업설명회(IR)를 열고 1016억원 규모의 주주배정 유상증자 조달 자금 집행 계획과 차세대 이중 페이로드 ADC(항체 약물 접합체) 플랫폼의 기술수출(L/O) 전략을 제시했다.
남기연 큐리언트 대표는 14일 서울 여의도 한국투자증권 본사 대강당에서 열린 기업설명회에서 파이프라인별 세부 연구개발(R&D) 계획과 ADC 플랫폼의 미래 전략을 설명하고, 주주들과 50여 분간 질의응답을 진행했다.
큐리언트는 1016억원 규모의 주주배정 후 실권주 일반공모 유상증자를 진행하고 있다. 주당 신주 배정 비율은 약 0.1868주이며, 구주주 청약은 11월 25일부터 26일까지 진행된다. 일반공모는 11월 30일부터 12월 1일까지 진행되며 주금 납입일은 12월 3일이다.
남 대표는 증권신고서에 명시된 파이프라인별 집행 계획을 바탕으로 자금 용처를 소명했다. 조달 자금은 순수 R&D 비용 667억2200만원과 지급수수료 등 필수 운영자금 348억7900만원으로 구성되며, 2027년 1월부터 2029년 12월까지 향후 3년간 단계적으로 집행된다.
R&D 배분액 중 가장 큰 비중은 차세대 이중 페이로드 ADC 후보물질인 'QP101'에 배정됐다. QP101 비임상 및 임상 개발 비용 등에 총 273억4200만원이 투입된다. 이어 △Axl/Mer/CSF1R 삼중저해 면역항암제 '아드릭세티닙(Q702)' 218억6800만원 △신규 듀얼페이로드 ADC플랫폼 개발 100억3700만원 △선택적 CDK7 저해 항암제 '모카시클립(Q901)' 74억7500만원 순이다. 이미 임상 2상 단계에 진입한 모카시클립 대비, 비임상 및 임상 1상 진입을 앞둔 QP101에 집중 투자해 상업화 가치를 극대화한다는 구상이다.
이날 설명회에서는 모카시클립(Q901)과 QP101의 과학적 기전 및 데이터가 집중 부각됐다. 모카시클립은 인체 내 510개 키나아제 중 CDK7만을 정밀 저해하는 높은 선택성을 확보해 경쟁 약물 대비 넓은 안전성 마진을 입증했다. 특히 암세포 전사 조절을 통해 상동 재조합 복구 결함(HRD) 환경을 인위적으로 유도함으로써, 엔허투(T-DXd) 등 기존 토포이소머라제1(TOP1) 저해제 ADC의 암세포 사멸 효능을 극대화하는 독자 기전을 구축했다. 회사는 오는 10월 유럽종양학회(ESMO)에서 임상 1상 권장용량(RP2D) 및 안전성 데이터를 공식 발표할 예정이다.
QP101은 이러한 기전을 바탕으로 HER2 항체에 CDK7 저해제와 TOP1 저해제를 동시에 결합한 혁신 이중 페이로드 ADC다. 비임상 시험에서 반응률 53.6%로 엔허투(42.9%) 대비 우수한 결과를 보였고, 엔허투 불응 모델 7개 중 4개에서 반응을 확인했다. 2027년 IND 제출을 목표로 개발을 진행 중이다. 지난해 9월 론자와 총 2억 4950만 달러 규모의 플랫폼 라이선스 계약을 체결했다.
사업화 모델은 자체 파이프라인 개별 매과 외부 파트너사 항체를 접목하는 플랫폼 라이선싱의 '투트랙'으로 추진된다. 남 대표는 "원천 기술을 제공하고 파트너사가 영업과 마케팅을 맡아 수익을 공유하는 동업 형태를 논의하고 있다"라며 "10월 글로벌 학회인 '월드ADC' 등에서 사업화 협의를 이어갈 계획"이라고 말했다.
이어 그는 "유럽 등 현지 변호사들과 매일같이 화상 회의를 이어가며 협상을 진행하고 있는 만큼, 바이오텍 기준으로 매우 빠른 속도로 진행되고 있다"며 "계약 특성상 정확한 날짜를 못 박기는 어렵지만, 시장에서 기대하는 시점에 크게 벗어나지 않고 가시적인 성과를 낼 수 있을 것"이라고 설명했다.
남 대표는 조달 방식을 주주배정으로 결정한 배경에 대해서도 상세히 설명했다. 그는 "제3자배정 유상증자는 행정상 수월할 수 있으나 납입 완료까지의 불확실성이 크고, 내년 이후 사업 모멘텀이 본격화되는 시점에 오버행(대규모 물량출회) 리스크를 초래할 수 있어 주주배정이 적합하다고 판단했다"며 "당초 3자배정 추진 시에도 상당 규모의 모집 확약을 받았던 만큼 자금 유치 실패로 전환된 것이 아니다"라고 강조했다.
아울러 남 대표는 연구진과 임직원들이 최근 주가가 높았던 시점에 주식매수선택권(스톡옵션)을 적극 행사했던 사례를 언급하며 파이프라인 성공에 대한 내부의 강한 확신을 전했다.
남 대표는 큐리언트의 도약기를 "It is Show Time: 과학이 가치로 돌아올 때"로 정의하며 회사의 3대 성장 전략을 제시했다. 구체적으로는 △과거 링커·항체 등 전달 기술 중심에서 벗어나 궁극적인 효능과 안전성을 결정짓는 '페이로드 혁신 선도' △안전성과 효능이 검증된 파이프라인 기술이전·M&A(인수합병, QLi5)·로열티 수익 재원을 바탕으로 한 '후속 파이프라인 개발의 선순환 구조 완성',△약 3000억원 규모의 텔라세벡 우선심사권(PRV)을 통한 '견고한 하방 안정성 확보'다
특히 기업가치 하방을 지지할 안전판으로는 국제기구 TB얼라이언스가 주도 중인 항결핵·부룰리궤양 치료 신약 '텔라세벡(Q203)'을 꼽았다. 텔라세벡은 미국 식품의약국(FDA) 허가 시 PRV 수취가 확실시된다. 최근 PRV 가격이 개당 2억1000만 달러 수준까지 치솟은 점을 고려할 때, 약 3000억원 규모의 로열티 유입을 통해 R&D 투자 재원을 자생적으로 확보하는 선순환 구조를 완성할 수 있을 것으로 내다봤다
남 대표는 "지금 우리가 준비해온 방향이 맞았다는 점이 글로벌 학회와 임상 데이터를 통해 객관적으로 증명되고 있다"며 "시간이 다소 걸리더라도 프로젝트가 실패한 적은 없었던 만큼, 이제는 객관적 지표와 성과를 통해 그동안 믿고 기다려준 주주들에게 확실한 가치로 보여주겠다"고 말했다.