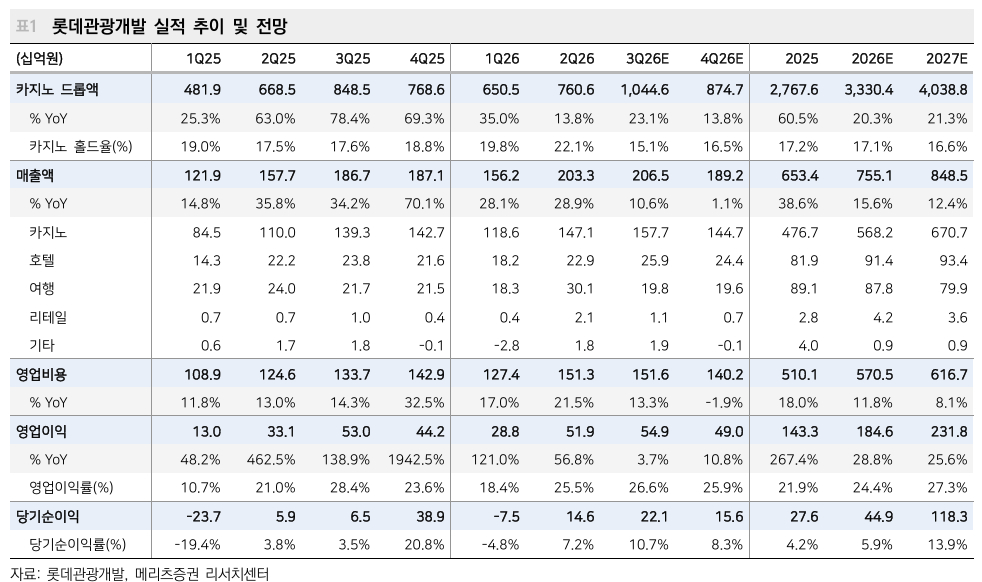
메리츠증권은 롯데관광개발에 대해 VIP 롤링 전략이 유효하다며 매수 투자의견을 유지한다고 21일 밝혔다. 다만 목표주가는 관광진흥개발기금 비용 부담으로 입은 타격을 반영해 3만원에서 2만5000원으로 내렸다. 전 거래일 장 마감 기준 롯데관광개발 주가는 1만1720원으로 목표가까지는 113.3% 상승여력이 있다.
VIP 롤링 전략은 카지노 베팅한도를 상향하고 테이블을 확대해서 고액 베팅 수요를 끌어내는 전략이다.
메리츠증권에 따르면 롯데관광개발의 지난 7월 방한 외래객은 전년동기대비 20.8% 증가한 209만3000명을 기록했다. 지난 8월 롯데관광개발의 카지노 방문객은 전년동기대비 3.5% 늘어난 5만9000명, 드롭액은 19.7% 증가한 3364억원을 각각 기록했다. 이에 따른 인당 드롭액은 570만원에 이른다.
김민영 메리츠증권 연구원은 "순매출보다는 드롭액과 인당 드롭액이 동시에 증가했다는 점에 주목할 필요가 있다"며 "테이블별 최대 베팅 한도 조정, 롤링 전용 공간 운영 재개 등 롤링 고객 유치 전략 성과가 가시화한 것"이라고 말했다.
김 연구원은 또 "향후 롤링 고객의 재방문과 드롭 성장 지속 여부, 내년 리파이낸싱 조건, 관광진흥개발기금 개편안의 구체화 여부 등이 주요 변수로 꼽힌다"며 "영업지표 개선이 실적 성장으로 이어지고 관련 불확실성이 완화될 경우 밸류에이션 리레이팅이 가능하다고 본다"고 했다.