시행 두 달을 넘긴 중복상장 제한 제도를 두고 시장에서는 '얼마나 막느냐'보다 '무엇을 막느냐'가 중요하다는 지적이 나온다. 물적분할한 핵심사업을 다시 상장하는 경우부터 인수합병(M&A)으로 편입한 자회사, 새로 키운 신사업의 기업공개(IPO)까지 중복상장의 경제적 성격이 서로 다르기 때문이다. 주주 보호라는 정책 취지를 살리면서도 일반주주의 가치가 실제로 훼손되는 거래를 정확히 가려낼 수 있도록 심사 기준을 정교화해야 한다는 목소리도 커진다.
11일 금융투자업계에 따르면 금융위원회가 마련한 중복상장 제도개선 방안의 핵심은 모회사 일반주주의 권익을 고려하지 않는 '비대칭적 중복상장'을 엄격히 제한하는 것이다. 특히 물적분할 자회사를 상장할 경우 모회사 주주 동의를 의무화했다. 그 밖의 중복상장은 주주 동의를 권고하되 모회사 이사회가 일반주주에게 미치는 영향을 검토하고 주주 보호 방안을 마련하도록 했다.
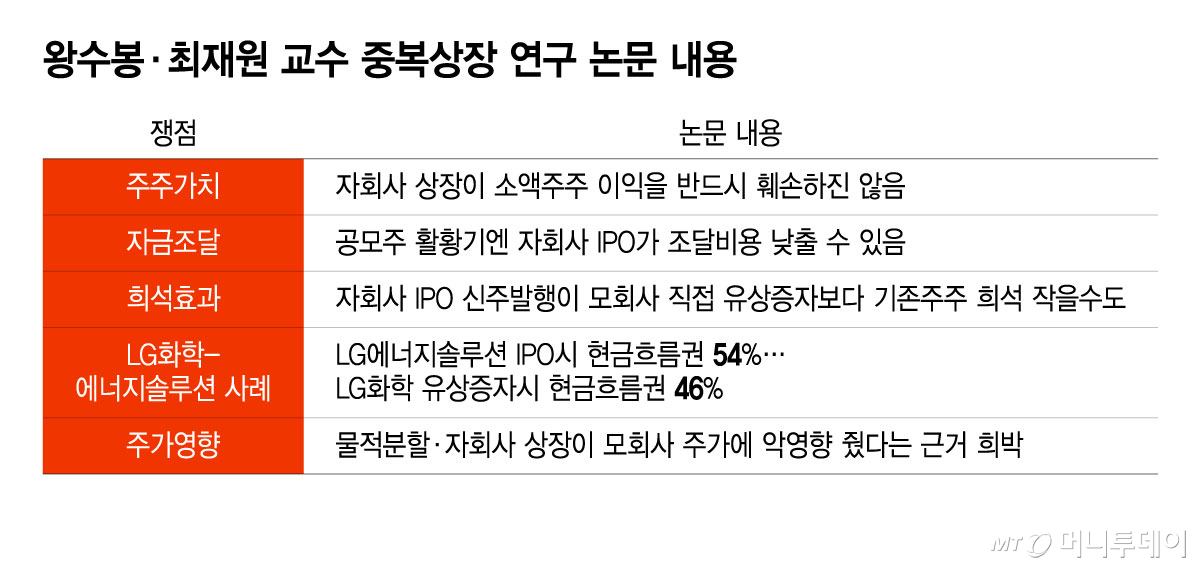
학계에서는 자회사 상장이 곧 모회사 주주의 손해라는 등식에 의문을 제기하는 연구도 나왔다. 왕수봉 아주대 교수와 최재원 일리노이대·연세대 교수는 논문 '물적분할은 과연 주주이익을 침해하는가?'에서 자회사 상장이 모회사 소액주주의 현금흐름권을 반드시 훼손한다고 보기 어렵다고 분석했다.
공모주 시장 활황기에 자회사 IPO를 통한 신주 발행은 자금조달비용을 낮춰 모회사가 직접 유상증자를 하는 것보다 기존 주주의 지분 희석을 줄일 수 있다고 봤다. LG화학·LG에너지솔루션 사례에서는 LG에너지솔루션 공모 이후 기존 LG화학 소액주주의 현금흐름권(기업 이익에 대한 주주의 경제적 권리)이 54%인 반면, 같은 자금을 LG화학이 직접 유상증자로 조달했다고 가정하면 46%로 낮아지는 것으로 나타났다.
같은 중복상장이라도 어떤 사업을 떼어냈는지, 신주와 구주매출 비중은 어떤지, 기업가치를 얼마로 인정받아 상장하는지, 조달한 자금을 어디에 쓰는지에 따라 기존 주주에게 미치는 효과가 달라질 수 있다는 의미다. 외부에서 인수한 사업을 다시 상장해 성장자금을 마련하는 경우와 모회사 안에서 키운 핵심사업을 물적분할해 상장하는 경우도 경제적 성격이 같다고 단정하기 어렵다.
금융위도 제도 설계 과정에서 중복상장의 유형과 주주에 미치는 영향에 따라 규율을 달리했다. 이억원 금융위원장은 지난 4월 중복상장 제도개선 공개세미나에서 상장의 이익이 소수에게 집중되는 비대칭적 중복상장과 전체 주주에게 공정하고 새로운 가치를 창출하는 중복상장을 엄격히 구분해 심사하겠다고 밝혔다.
금융위는 최종 가이드라인에서도 물적분할 자회사와 그 밖의 중복상장에 서로 다른 주주 동의 기준을 적용했다. 다만 실제 상장심사에서 어떤 요건을 어느 정도까지 충족해야 '전체 주주에게 공정하고 새로운 가치를 창출하는 중복상장'으로 인정받는지는 아직 선례가 충분히 쌓이지 않았다.
시장에서는 상장심사 사례가 쌓이는 만큼 중복상장이라는 형식보다 일반주주의 경제적 가치가 실제로 훼손되는지를 판단하는 기준을 더 명확히 해야 한다고 본다. 금융투자업계 관계자는 "주주 보호를 강화한다는 원칙은 유지하되 상장가격과 신주 발행 규모, 조달자금 사용처, 모회사 잔존지분의 가치 등 거래의 실질을 함께 따져야 한다"고 말했다.
결국 중복상장 규제의 성패는 상장 건수를 줄이는 데 있기보다 일반주주의 가치가 특정 주주나 이해관계자에게 부당하게 넘어가는 거래를 얼마나 정확히 가려내느냐에 달렸다는 평가다.